

日前,全球 CMOS 图像传感器(CIS)霸主索尼半导体解决方案公司正式宣布,即将推出专为医用一次性内窥镜设计的 IMX742CMOS 图像传感器。
这是一款仅 1 毫米见方、有效像素约 0.51 百万的超微型传感器,同时也是业界首款支持通过 5 米电缆实现数字输出与数据传输的医疗内窥镜用 CIS,样品预计于 2026 年 11 月开始出货。
从产业格局来看,索尼此次踏入的,正是豪威集团(OmniVision,韦尔股份旗下)深耕十余年、被视为其医疗业务"护城河"的一次性内窥镜 CIS 腹地,全球 CIS 一哥亲自下场,这个原本由豪威主导的细分赛道,格局或将就此改写。

从官方披露的信息来看,IMX742 的产品规格如下:
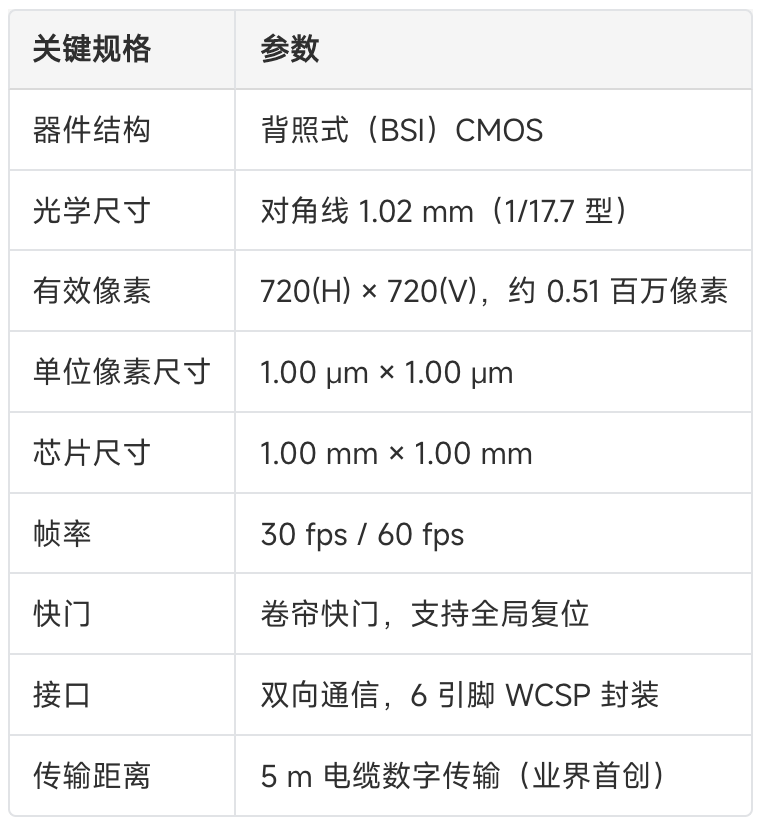
据悉,这颗传感器的技术含金量,集中体现在三个维度:
其一,在极限尺寸下同时实现高分辨率与数字输出。数字输出要求把 A/D 转换器(模数转换电路)集成进传感器本体,这在 1 毫米见方的芯片上几乎是"螺蛳壳里做道场"——像素阵列和外围电路要争夺每一微米的硅片面积。
索尼通过将包括 A/D 转换器在内的外围电路极致小型化,同时为像素阵列保留足够面积,让鱼与熊掌得以兼得。
其二,业界首创的 5 米数字传输。这是本次发布中最具杀伤力的卖点。传统微型内窥镜普遍采用模拟信号传输,图像信号在穿过细长电缆时极易受到干扰,画面颗粒感、竖线明显,暗部细节模糊。
IMX742 在传感器端就将图像信号数字化,配合索尼专有的双向通信技术,控制信号与视频信号共用一根电缆传输,引脚数被压缩到仅 6 个,却可以稳定地把 60 fps 的高清画面送达 5 米之外的主机。
索尼给出的对比图显示,传统模拟输出方案下颗粒感与竖线突出、细节难以辨认,而 IMX742 的画面明显干净锐利。5 米的传输距离还赋予了整机厂商在电缆布线、台车布局上极大的系统设计自由度。
其三,暗部成像能力。人体内腔本就是弱光环境,而支气管镜、输尿管镜等细径内镜又只能搭载亮度有限的微型 LED 光源。数字化输出带来的低噪声成像,配合背照式结构的高感光能力,使 IMX742 在暗部可视性上形成代差级优势。
实际上,索尼此前已为可重复使用内窥镜提供图像传感器,此次将把产品线正式拓展至需求持续增长的一次性内窥镜应用领域,助力实现低创伤、高操作性、高可视性的新一代内镜系统。

那么,索尼为何此时下场?而答案则藏在这个市场惊人的增长曲线里。
一次性内窥镜的商业化始于 2009 年——丹麦公司 Ambu 推出全球首款一次性支气管镜 aScope,开创了"一人一镜、即用即弃"的全新品类。2015 年波士顿科学的 LithoVue 一次性输尿管软镜证明了该品类可以进入精细手术领域;2019 年 FDA 批准首款一次性十二指肠镜,则是为应对复用型十二指肠镜清洗不彻底引发的多起超级细菌感染公共卫生危机。此后,一次性化浪潮从支气管镜、输尿管镜向膀胱镜、胆道镜、胃镜、肠镜全面扩散。
目前来看,驱动逻辑非常清晰:
首先是院感防控刚需:复用内镜再处理(清洗、消毒、灭菌)流程复杂且存在人为失误风险,一次性器械可将相关院内感染风险降低 65%–80%;
其次是经济性拐点:一次性内镜免除了再处理设备、人力、维修与停机成本,将隐性支出转化为可控的单例耗材费用;随着规模化量产和集中带量采购推进,终端价格持续下探;
其三是即时可用性:ICU、急诊、门诊床旁等场景"开包即用",无需等待消毒周期。
数据显示,2020 年全球一次性内窥镜市场规模约 13 亿美元,2025 年已攀升至约 29.9 亿美元(同比增长 18.2%);主流机构预测其将以 15%–22% 的年复合增速继续扩张,2032–2034 年有望达到 65 亿–120 亿美元量级。
中国市场的弹性更为夸张:2024 年规模约 11.4 亿元人民币,预计 2030 年增至 93.7 亿元,复合增速高达 42.1%。截至 2025 年 10 月底,NMPA 批准的一次性内窥镜注册证已达 366 张,其中国产高达 356 张,占比 97%。
而对 CIS 厂商而言,一次性内镜最大的魅力在于商业模式的质变:复用型设备是一台主机配一根镜体,传感器用量有限;一次性内镜每用一次即废弃,图像传感器从设备配件变成了随手术量线性增长的消耗品。
据 QYResearch 统计,2024 年全球医疗级 CMOS 图像传感器市场销售额已达 15.5 亿美元,销量约 1.16 亿颗,行业利润率维持在 20%–25% 的诱人区间——一次性内镜正是其中出货量增速最快的引擎。
Frost & Sullivan 预计,全球医疗 CIS 市场规模将自 2025 年起以约 24% 的年复合增长率扩张,2029 年达到 12.4 亿美元(口径聚焦医疗专用 CIS)。
这样一条"量价齐升、耗材属性、增速翻倍"的赛道,对任何一家 CIS 巨头都是无法抗拒的诱惑。索尼的入局,不是会不会的问题,只是何时的问题——现在,靴子落地了。
需要注意的是,豪威集团是这个细分市场事实上的深耕者与领跑者之一。豪威在医疗领域布局十余年,是业界首批能够提供完整端到端医疗成像子系统的供应商。
其杀手锏是 CameraCubeChip®(CCC)晶圆级一体封装技术——将 CMOS 传感器、ISP 图像处理器和晶圆级镜头(WLO)"三位一体"封装成一颗方糖大小的标准化元器件,可直接 SMT 贴装,模组尺寸极致微小,完美契合 1mm 级内窥镜的超小型化需求。
配合 OVMed® 系列医疗级图像信号处理器和 Nyxel® 近红外成像技术(可支持荧光造影等先进诊疗模式),豪威构建起从传感器到参考设计的完整生态,甚至推出了用于一次性高清视频喉镜的"即用型"参考设计,大幅降低下游厂商开发门槛。
此外,在医疗设备图像传感器市场中,豪威以约 18% 的份额仅次于索尼的 24%;而在最小型传感器这一恰好对应一次性内镜需求的细分领域,豪威占据着最强位置——正是其亚毫米级封装产品,让一次性内窥镜在商业上真正可行。
有市场预测显示,若豪威 2026 年医疗 CIS 收入达到预期,其全球医疗 CIS 份额将进一步提升至 18%–20%。可以说,一次性内镜 CIS 是豪威医疗业务皇冠上的明珠,也是中国半导体军团在全球高端医疗芯片领域少有的优势阵地。
作为全球 CIS 绝对霸主,索尼在整体医疗设备图像传感器市场以约 24% 的份额领跑,但其医疗产品主要面向可重复使用内窥镜,与奥林巴斯等头部复用镜厂商深度绑定。在一次性内镜这个新兴市场,索尼长期缺席——这片空白正是豪威、以及思特威、长光辰芯、锐芯微等国产厂商快速生长的空间。

从产业分析来看,毫无疑问,索尼 IMX742 的发布,对豪威构成的冲击是多层次的。
首先是技术话语权的争夺。豪威 CCC 封装的核心叙事是"极致小型化+高度集成",而索尼这次在 1mm×1mm 的裸传感器尺寸内塞进 51 万像素、片上 A/D 转换和数字输出,并拿下"业界首款 5 米数字传输"的头衔,等于在豪威最引以为傲的技术高地上插了一面旗。
模拟输出一直是超微型内镜方案的软肋,索尼用片上数字化+双向通信(仅 6 引脚)直接给出了下一代方案的定义。当行业技术标杆被改写,豪威要么跟进数字输出路线,要么面临方案代差风险。
其次是客户心智的争夺。索尼是全球 CIS 第一品牌,与奥林巴斯、富士、宾得等日系内镜巨头有数十年的深度绑定。这些复用镜巨头正在通过 H-SteriScope、ONE Pulmo 等产品防守性地进入一次性市场——当它们为一次性产品线选型传感器时,"老朋友"索尼几乎是天然的优先选项。
Ambu、波士顿科学等一次性巨头同样不会拒绝索尼背书带来的品质叙事。豪威赖以起家的消费电子供应链成本优势,在面对"品牌+性能"双重碾压时,护城河的宽度将被重新检验。
第三是产能与研发投入的悬殊。索尼的消费级 CIS 规模为其医疗工艺开发提供了任何医疗专用厂商都无法企及的摊薄能力——这是行业分析公认的索尼优势根基。
医疗 CIS 单颗价值高但总量有限(年 1 亿余颗对手机 CIS 数十亿颗),只有体量如索尼者,才能以近乎"降维"的成本结构持续投入医疗专用工艺。豪威虽贵为全球第三大 CIS 厂商,但与索尼的体量差距依然悬殊。
当然,豪威并非没有还手之力。其"传感器+ISP+镜头+参考设计"的一站式模式,恰好击中一次性内镜整机厂商(尤其是大量中国新兴厂商)"快速上市、低成本开发"的痛点;本土供应链响应速度、对中国 366 张注册证背后庞大国产客户群的地缘贴近性,以及集采背景下极致的成本控制能力,都是索尼短期内难以复制的优势。
此外,索尼公告明确 IMX742 样品 2026 年 11 月才出货,医疗产品从设计导入到量产放量通常需要 3–5 年的认证周期,豪威仍有宝贵的时间窗口加固阵地。
此外,对全球一次性内镜整机格局而言,上游 CIS 竞争的加剧是重大利好。当前全球一次性内镜整机市场高度集中:
Ambu 以约 30% 份额领跑,与波士顿科学、卡尔史托斯合计占据超 50% 份额,奥林巴斯、豪雅(宾得)等合计前五家约占 65%。
索尼+豪威双雄竞逐传感器供应,将加速整机画质升级与成本下探,反过来推动渗透率在呼吸科(约 20%)、泌尿科(约 10%)、耳鼻喉科(2%–4%)之外的科室继续提升,做大整个蛋糕——Ambu 测算的远期 80 亿美元以上市场空间,正因上游技术军备竞赛而加速兑现。
对国产产业链而言,信号则更为复杂。中国一次性内镜的爆发(2025 年市场约 8.8 亿元、增速 15.8%,泌尿科占 64.77%)很大程度上建立在国产 CIS 与模组供应链的成本优势之上。
索尼的进入意味着高端市场的技术门槛被再次抬高,国产厂商若停留在"性价比替代"层面,可能在画质竞赛中被拉开身位;但另一面,索尼的医疗放量节奏、对中小客户的支持深度历来有限,中国庞大的腰部整机厂商群依然需要豪威、思特威、长光辰芯等本土供应商的贴身服务。
竞争的加剧或将倒逼国产 CIS 企业从"模组集成"向"片上数字输出、双向通信"等核心技术纵深突破。
对豪威本身而言,慌,或许未必是坏事。医疗 CIS 的蛋糕正以 24% 的年复合增速膨胀,足以容纳多个玩家;索尼的背书反而将教育市场、加速一次性内镜对传统复用镜的替代进程,把行业的技术天花板和关注度一起抬高。
真正的考验在于:豪威能否在索尼的量产节奏铺开之前,用下一代数字化产品守住"最小内镜传感器首选供应商"的心智。