

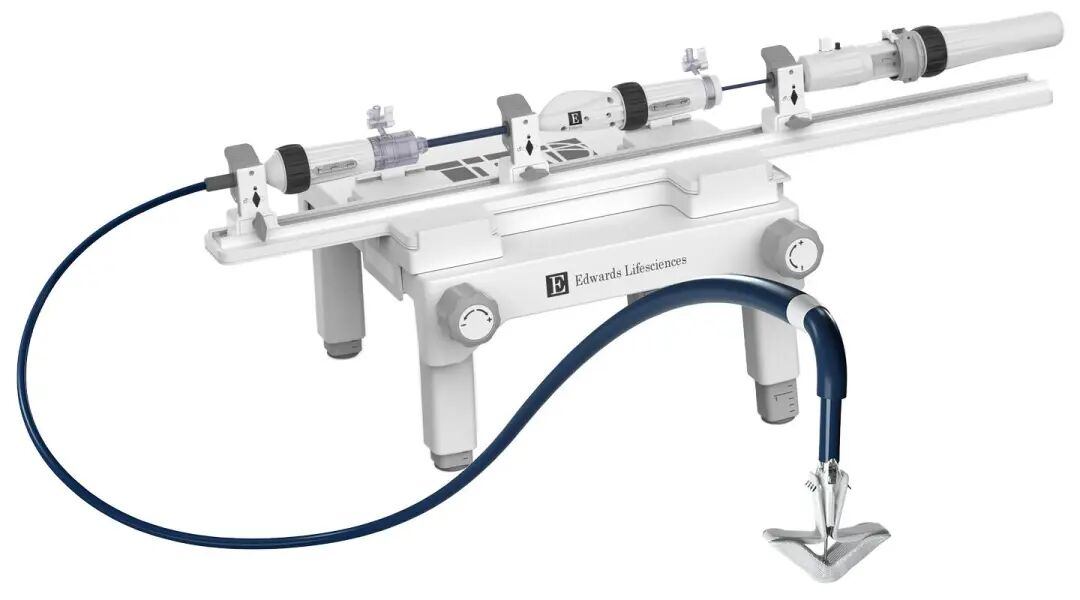
2026年10月21日,全球心脏瓣膜器械企业爱德华生命科学(Edwards Lifesciences,NYSE:EW)宣布,美国FDA批准其PASCAL Precision系统用于经导管三尖瓣缘对缘修复(T-TEER)。同时,公司近期获得PASCAL Ace with Capture Clarity系统的FDA批准,用于退行性二尖瓣反流患者的经导管缘对缘修复(M-TEER)。
此次获批使爱德华在美国市场同时拥有二尖瓣、三尖瓣的经导管修复与置换产品。此前,雅培TriClip是美国已获批三尖瓣TEER市场的主要产品,如今迎来PASCAL的直接竞争。
爱德华经导管二尖瓣及三尖瓣治疗业务(TMTT)正在快速增长。2026年第二季度,该业务收入达1.959亿美元,同比增长47.3%,成为公司重要的增长业务之一。
# 两项批准:三尖瓣新增适应证,二尖瓣器械升级
此次获批的两款产品均属于经导管缘对缘修复(TEER)技术,但针对不同瓣膜,产品升级的重点也有所区别。
PASCAL Precision:扩展至三尖瓣修复。
该系统此前已经在美国获批用于退行性二尖瓣反流治疗。最新批准增加了三尖瓣修复适应证。
根据爱德华公告,适用患者需要同时满足以下条件:经过优化药物治疗后仍存在症状性重度三尖瓣反流;外科手术风险为中危或更高;经多学科心脏团队评估,适合接受经导管三尖瓣缘对缘修复。三尖瓣反流患者往往合并右心扩大、心力衰竭及其他疾病。TEER通过导管将部分瓣叶拉拢并固定,改善瓣叶对合,减少反流。
PASCAL系统采用中央填充结构、独立瓣叶抓取设计及可调节的输送系统。中央填充结构有助于封堵瓣叶之间的反流间隙,独立抓取功能则可以在两个瓣叶难以同时捕获时分别进行操作。
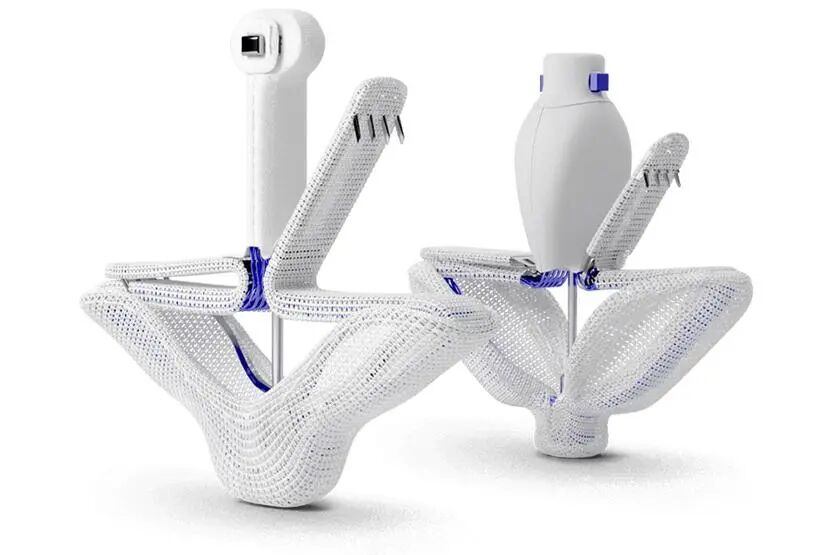
PASCAL用于三尖瓣修复的CLASP II TR关键试验一年期数据预计在即将举行的TCT 2026大会公布。此次FDA批准使产品可以进入美国商业化应用阶段,后续临床数据将为医生评价长期疗效提供依据。
PASCAL Ace with Capture Clarity:改善二尖瓣瓣叶抓取确认。
第二项批准针对经导管二尖瓣缘对缘修复手术中的操作难点。TEER术中需要确认夹合器是否准确抓住瓣叶。医生通常需要综合经食管超声、X线透视等影像判断夹合状态。Capture Clarity在器械上增加可通过X线透视观察的指示标记,使医生能够更直观地确认瓣叶抓取情况。
爱德华称,这是美国首款获FDA批准、通过透视标记提供瓣叶抓取确认功能的TEER器械。
PASCAL Ace采用较窄的夹合结构及较长的抓取臂,面向不同的二尖瓣解剖结构。Capture Clarity进一步改善了器械定位和瓣叶抓取环节的可视化操作。这一设计反映了TEER产品的迭代方向:在夹合器结构之外,企业开始更加关注瓣叶抓取确认、操作步骤和复杂病变的处理能力。
# 爱德华与雅培:从二尖瓣竞争延伸至三尖瓣
在经导管瓣膜修复领域,雅培具有较长的产品商业化历史。雅培MitraClip于2013年获得美国FDA批准,是全球较早实现规模化应用的二尖瓣TEER产品。随后,雅培将相近的缘对缘修复技术拓展至三尖瓣,TriClip G4于2024年4月1日获得FDA批准。
爱德华则通过PASCAL系列进入二尖瓣修复市场,并持续开发三尖瓣适应证。此次批准后,美国三尖瓣TEER市场拥有了两款来自不同企业的获批产品:雅培TriClip和爱德华PASCAL。
两家企业的技术竞争主要涉及夹合器的结构设计、可覆盖的瓣叶解剖类型、操作系统,以及临床证据。MitraClip和TriClip采用瓣叶夹合技术,并根据不同解剖结构提供不同尺寸和配置。PASCAL的区别性设计包括中央填充结构、独立抓取和可延展植入体。两套技术均需要影像引导及专门的术者培训。
对于医院而言,产品选择除了器械技术,还涉及瓣叶间隙大小、牵拉程度、瓣叶长度、右心功能、术者经验,以及各产品的获批适应证。
爱德华还具有不同于雅培的产品组合优势:在二尖瓣和三尖瓣领域,均已形成修复与置换两条技术路线。
● 二尖瓣修复:PASCAL系列。
● 二尖瓣置换:SAPIEN M3,2025年12月获得FDA批准。
● 三尖瓣修复:此次新增获批的PASCAL Precision。
● 三尖瓣置换:EVOQUE,2024年获得FDA批准。
其中,SAPIEN M3采用经房间隔入路进行二尖瓣置换,主要面向不适合外科手术或TEER的患者;EVOQUE则通过经导管植入人工瓣膜治疗三尖瓣反流。修复与置换针对的患者并不完全相同。对于解剖结构适合的患者,TEER可以保留自身瓣膜;部分瓣叶条件复杂、修复难以获得理想效果的患者,则可能需要考虑经导管瓣膜置换。
这种覆盖多种治疗方案的产品组合,也有利于企业与结构性心脏病中心建立持续的临床合作关系。
# 二尖瓣、三尖瓣业务快速增长
从爱德华近年的财报看,经导管二尖瓣及三尖瓣治疗业务已成为公司增长较快的业务板块。2026年第一季度,TMTT业务收入为1.73亿美元。第二季度进一步增至1.959亿美元,同比增长47.3%;按固定汇率计算,同比增长44.8%。
爱德华表示,该业务增长来自二尖瓣及三尖瓣修复、置换产品的共同贡献。全球二尖瓣和三尖瓣相关手术量继续保持两位数增长。此前,爱德华以SAPIEN系列经导管主动脉瓣置换产品建立起规模化业务。随着PASCAL、EVOQUE及SAPIEN M3逐步商业化,公司在结构性心脏病领域的收入来源进一步扩展。
二尖瓣和三尖瓣介入治疗的市场发展阶段与TAVR不同。其患者筛选、影像评估、器械操作及术后管理更为复杂,医院开展相关技术需要专门的多学科团队。同时,TEER与经导管瓣膜置换仍在积累不同患者群体的长期证据。企业未来能否扩大销售规模,还取决于适应证拓展、临床指南、支付覆盖及手术中心数量增长。
爱德华计划于2026年11月4日公布第三季度财报,届时可以进一步观察TMTT业务的增长及新品商业化进展。
# 中国市场:国产二尖瓣夹已形成竞争,三尖瓣产品开始上市
中国经导管二尖瓣修复市场已经从进口产品主导,发展到多款国产器械获批上市的阶段。三尖瓣介入治疗则相对较新,但2026年同样取得了重要进展。
二尖瓣TEER:国产产品不断增加。
雅培MitraClip于2020年获得中国NMPA批准,是较早进入中国市场的二尖瓣TEER产品。2023年,捍宇医疗ValveClamp和德晋医疗DragonFly先后获批。其中,ValveClamp采用经心尖入路,DragonFly采用经股静脉、经房间隔入路。两款产品虽然都采用缘对缘修复原理,但操作路径和器械设计存在明显差异。
DragonFly具有中央填充结构、独立瓣叶抓取设计及多种夹合器规格,并已于2026年1月获得菲律宾上市许可,继续推进海外商业化。
2025年以来,国产TEER产品进一步增加:
● 臻亿医疗/端佑医疗: NeoNova经导管二尖瓣夹系统于2025年2月获NMPA批准,由远大医药参与商业化推广。
● 科凯生命科学: 经导管二尖瓣修复系统于2025年获批,注册证编号为国械注准20253130967。
● 应脉医疗: 经导管二尖瓣夹系统于2026年3月获批,采用可独立控制夹片及可调弯导引系统设计。
● 申淇医疗: 经导管二尖瓣夹系统于2026年4月获批,具有独立瓣叶捕获和多向调弯功能。
● 沛嘉医疗: GeminiOne经导管二尖瓣夹系统于2026年9月获NMPA批准,用于外科手术禁忌或高危的重度退行性二尖瓣反流患者。
这些产品的加入,使国内二尖瓣TEER竞争逐渐延伸到不同入路、瓣叶抓取方式、夹合器尺寸及输送系统操作性能等方面。
三尖瓣TEER:中国已有首批获批产品。
2026年7月,国家药监局批准杭州端佑医疗科技有限公司的经导管三尖瓣夹系统上市。根据国家药监局披露,该产品由夹合器及递送系统、可调弯指引鞘组和稳定器组成,通过经导管方式将夹合器送入右心房,抓取并夹合三尖瓣瓣叶,减轻反流。这是中国三尖瓣TEER领域值得关注的一项国产产品注册进展。
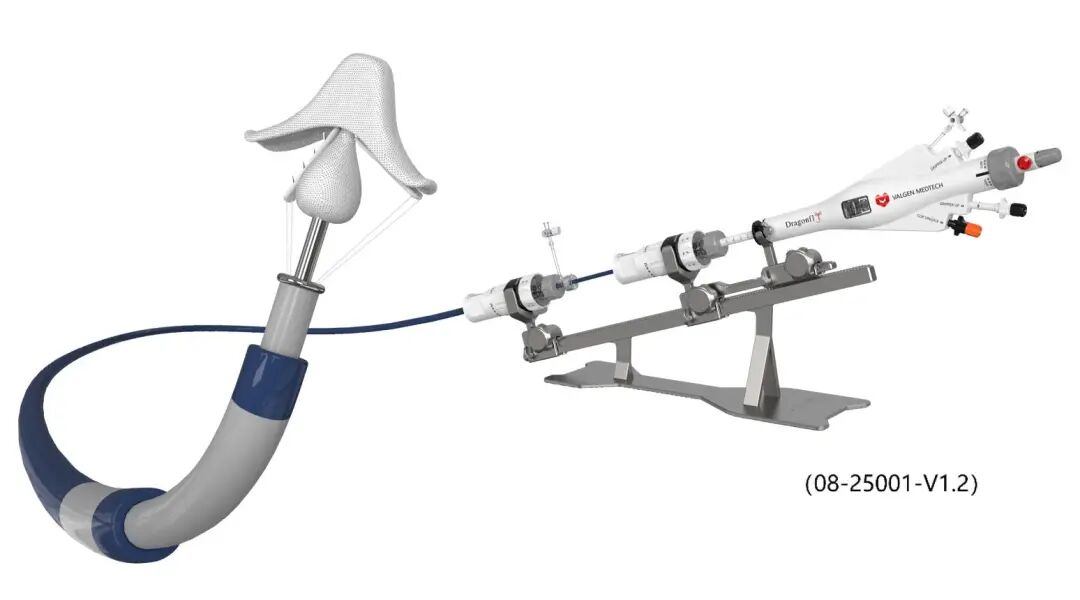
此外,德晋医疗正开展DragonFly-T三尖瓣缘对缘修复系统的临床研究。2026年发表于《JACC: Asia》的TEER-CHINA研究设计显示,该研究计划在全国35家中心纳入236名重度三尖瓣反流患者,按1:1分组比较DragonFly-T联合优化药物治疗与单纯优化药物治疗。
DragonFly-T采用中央柔性填充结构和独立抓取技术,其导引鞘平台可与DragonFly二尖瓣系统共用。这为企业同时开发二尖瓣和三尖瓣修复产品提供了技术基础。该研究目前属于临床评价阶段,不能将其视为已获批上市。
从竞争格局看,国内二尖瓣TEER已出现多家获批企业,产品创新集中在夹合器、输送及瓣叶抓取技术;三尖瓣TEER则开始从临床研究进入商业化应用阶段。对于国内企业,除了持续推进产品注册,医院准入、术者培训、长期临床数据积累和患者支付能力,将直接影响产品上市后的实际使用规范。