

国家药监局本月发布的医疗器械批准信息显示,合肥美亚光电技术股份有限公司(以下简称美亚光电)的“骨科手术导航设备”在9月14日正式获批第三类医疗器械注册证,注册证编号为国械注准20263011935,型号覆盖mSN-12A1N、mSN-12A1M,有效期至2031年9月13日。
距离这张证的获批,仅过去不到一个月时间,美亚光电已于8月17日拿下另一张骨科手术导航定位设备注册证,不到30天内接连收获两张三类证,成为国内骨科智能装备赛道中少有的注册节奏案例。
从产品线演进脉络来看,本次获批并非孤立的产品落地,而是美亚光电在骨科导航领域持续迭代的第四张注册证,其适应证拓展路径清晰地走完了“脊柱→创伤→关节”的三级跳。2023年1月,公司拿到骨科领域首证“脊柱外科手术导航定位设备”,适用范围仅限脊柱外科,该产品后续入选安徽省首台套重大技术装备,在中科大附一院、合肥市骨科医院等医疗机构已辅助完成200例以上临床手术。
2025年3月,同产品完成适用范围扩项,将适应证拓展至脊柱外科与创伤骨科两大领域。2026年8月17日获批的新证,进一步将适用范围覆盖成人脊柱、创伤场景,部分型号首次支持成人全膝关节置换手术,正式切入关节置换赛道。9月14日落地的本次新证,产品名称简化为“骨科手术导航设备”,补齐了全场景覆盖的注册资质,也兑现了公司此前明确的“覆盖脊柱、创伤及关节三大临床方向”的产品规划。
不同于多数企业以单一导航设备或机械臂切入赛道,美亚光电本次新证的核心价值,在于它是其“AI+骨科全可视化”整套自研方案的核心中枢。
这套方案并非零散设备的拼接,而是依托全栈自研能力实现多模态设备系统级互联互通的完整手术闭环:此前已先后落地移动式C形臂X射线机、骨科手术导航设备、手术显微镜、4K内窥镜摄像光源一体机四大核心硬件,所有设备均实现底层数据互通,无需额外手动配准。
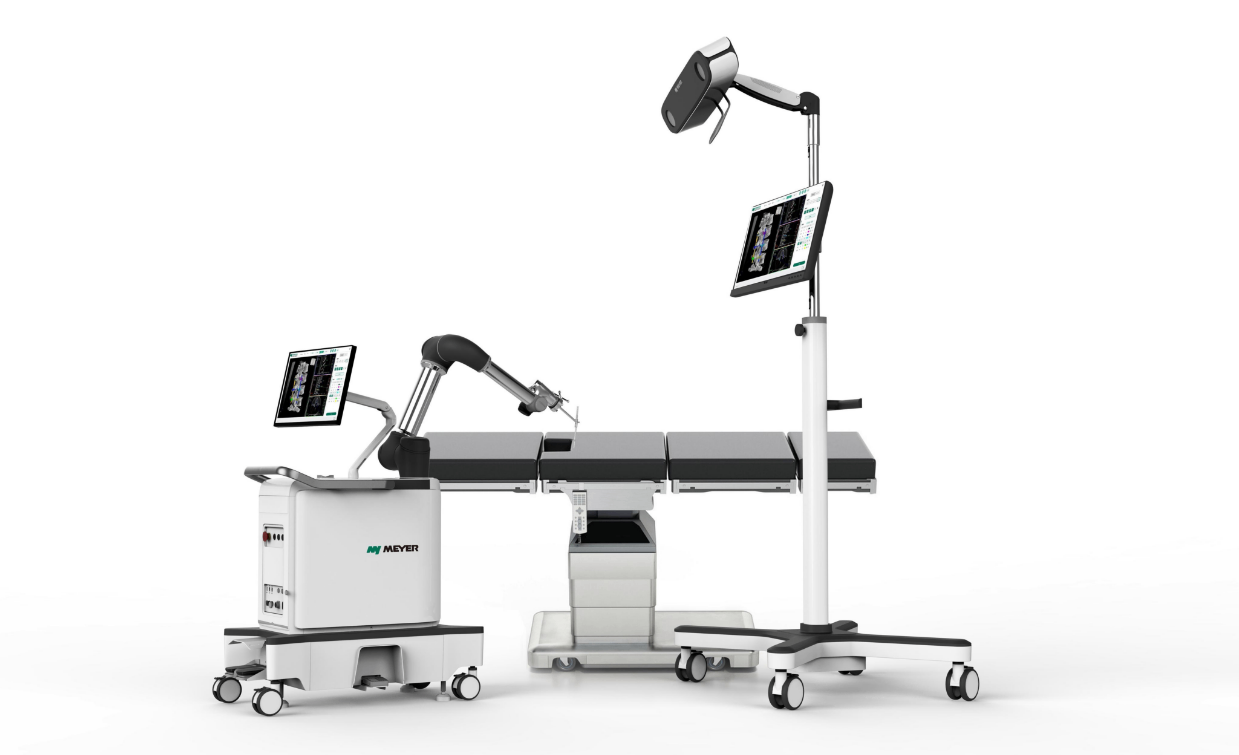
其中自研智能C形臂可实现“拍完即配准”,大幅降低术中透视次数;导航系统作为整套方案的智慧中枢,可将采集到的影像数据零延迟流转,搭配不同执行设备形成三类临床适配模式:“导航+机械臂”覆盖脊柱、创伤、关节三大领域,实现亚毫米级精准定位;“导航+内窥镜”将镜下视野与空间导航信息同屏显示,穿刺误差控制在0.8毫米以内;“导航+显微镜”则实现术前影像与术中术野深度融合,辅助肿瘤完整切除同时保护神经功能。
这套全链路解决方案在2026年4月第四届中国(安徽)科技创新成果转化交易会上首次公开发布,其“全栈自研、系统级互联互通”的特性,也成为美亚区别于行业内多数单一设备厂商的核心差异化优势。
从企业整体发展路径看,接连落地的骨科导航新证,是美亚光电从“色选机龙头”向高端医疗装备平台化转型的关键里程碑。作为国内光电识别领域的龙头企业,美亚光电2025年总营收达24.07亿元,归母净利润7.19亿元;2026年中报显示,色选机业务仍贡献73.32%的收入,医疗设备以18.18%的占比成为公司第二大收入板块,X射线工业检测业务占比6.60%。
过去十余年间,公司沿着“影像设备→智能诊疗平台”的路径持续拓展,2012年拿下国内口腔CBCT首证,目前该产品已进驻全国超20000家医疗机构;后续又先后落地骨科导航、移动式头部CT、手术显微镜、4K内窥镜、移动式C形臂等多款高端医疗装备,逐步从单一影像设备供应商,升级为覆盖多临床场景的智能医疗解决方案提供商。
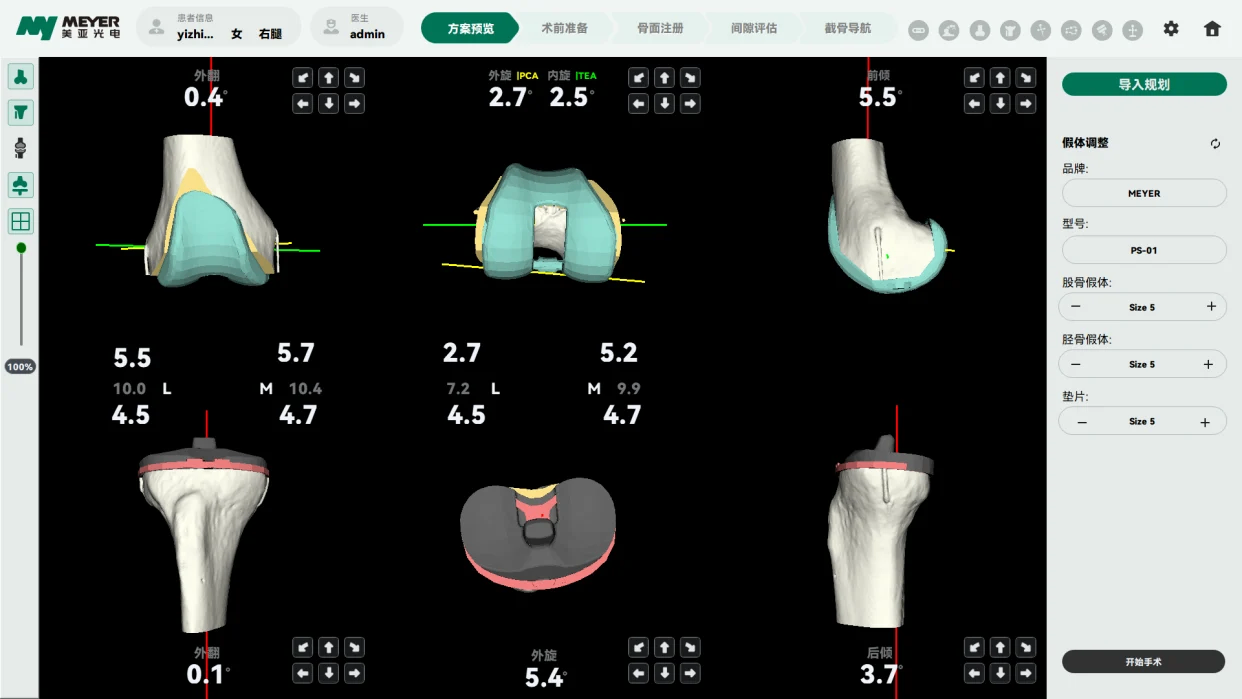
在商业化层面,公司2026年5月已明确骨科手术导航设备进入市场推广阶段,逐步实现市场化销售;2025年骨科机器人、移动CT业务已完成“从0到1”的市场突破,2026年上半年医疗产品出口收入同比增长超100%,当前出口主力仍以口腔CBCT、口内扫描仪为主,骨科相关产品的出海布局尚在推进过程中。
当前国内骨科智能装备赛道正处于高增长与行业洗牌并行的关键阶段。公开数据显示,中国骨科手术机器人市场规模从2021年的2.06亿元快速增长,2026年预计达到42.05亿元,年复合增长率高达82.8%,预计2032年整体市场规模将突破212亿元;但行业整体渗透率仍处于极低水平,国内关节置换机器人辅助手术渗透率不足0.1%,远低于美国7.6%的水平,长期成长空间广阔。
支付端的政策拐点也已显现,2026年1月新出台的医保立项指南,明确了解决手术机器人“如何收费”的核心行业痛点,同时同步设立远程手术收费项目,为后续产品大规模进院落地扫清了政策障碍。
不过赛道热度背后,竞争格局已进入洗牌窗口期:目前国内布局骨科手术机器人的企业已超过20家,但2025年全行业招采中标总量仅100余台,僧多粥少的态势下,头部集中趋势正在快速形成。
当前行业头部企业天智航2025年市占率超过40%,全年招采中标42台,营收2.79亿元同比增长55.9%,累计手术量超16万例,覆盖全国200余家医疗机构;2026年7月,天智航宣布拟发行股份收购上海微创骨科62%股权,意图打造“机器人+植入物+耗材+服务”的完整商业闭环,对标国际巨头史赛克MAKO的成熟模式。
在此背景下,美亚光电依托全栈自研的多设备协同能力,凭借不到一个月连下两证的注册节奏,正在骨科智能装备市场走出一条差异化的平台化竞争路径。