

2026年,国产手术机器人行业正站在一个极具戏剧性的十字路口:一边是国产设备中标量首次反超进口品牌,商业化进程持续提速;另一边是省级集采政策快速落地,原本就尚未完全跑通盈利模型的行业,直接迎来了价格体系的深度重塑。“还没开始赚钱就遇上集采”,成为不少从业者对当前行业处境的直观概括,也倒逼整个赛道重新梳理竞争逻辑,寻找穿越周期的破局路径。
对于手术机器人赛道来讲,国家层面的制度框架已清晰落地。2026年7月,国家卫健委等三部门联合发布《关于进一步做好公立医疗卫生机构医用设备集中采购工作的通知》,明确将乙类大型医用设备全面纳入省级集中采购,腹腔内窥镜手术系统作为核心品类位列其中。通知要求各省级部门2026年底前至少完成一轮相关集中采购,此后每年上半年至少组织1次。不同于普通低值耗材的“唯低价是取”,本次政策明确提出“优质优价、防范内卷式竞争”的导向,强调全生命周期成本理念,将耗材供应、长期维保等需求一并纳入采购考量范围。
而且地方层面的执行节奏也正在快速跟进。山东卫健委就已发布2026年乙类大型医用设备集采需求公告,直接将腹腔手术机器人与医用直线加速器、PET/CT一同纳入集采范围;天津已完成2026年乙类设备集采前期市场调研,预告后续将专门组织了腹腔镜手术系统的深度调研;湖南省级集采首批试点项目计划11月底前完成,覆盖CT、彩超和MRI品类,腔镜机器人的后续跟进节奏同样明确;辽宁则进一步将集采范围延伸至2028年,计划对省属医疗卫生机构单价1000万元以上的设备全面实施集中采购。
因此短短数月间,手术机器人行业的原有价格体系已经被改写。2026年上半年,公立医院腔镜手术机器人中标均价从约1769万元/台降至约1332万元/台,整体降幅接近25%。其中进口品牌达芬奇均价从约1962万元/台降至1597万元/台,降幅约18.6%;国产品牌中,精锋医疗从1438万元/台降至1164万元/台,微创图迈从1250万元/台降至1151万元/台,术锐从1838万元/台降至1360万元/台。
目前业内普遍判断,腔镜手术机器人的集采最终降幅将保持温和可控。核心原因在于,这类设备的采购数量远低于普通药品和低值耗材,难以形成极致的“以量换价”基础;同时产品定制化程度高、市场参与者有限,同质化价格战的土壤并不充分。
但采购主体从单家医院转向省级统一平台的变化,已经彻底改变了行业竞争逻辑:外资品牌过去依靠单院深耕建立的渠道优势被显著削弱,为国产厂商让出了更大的竞争空间,同时也意味着,缺乏核心技术和完善全周期服务体系的中小厂商,将在新规则下逐步退出市场。
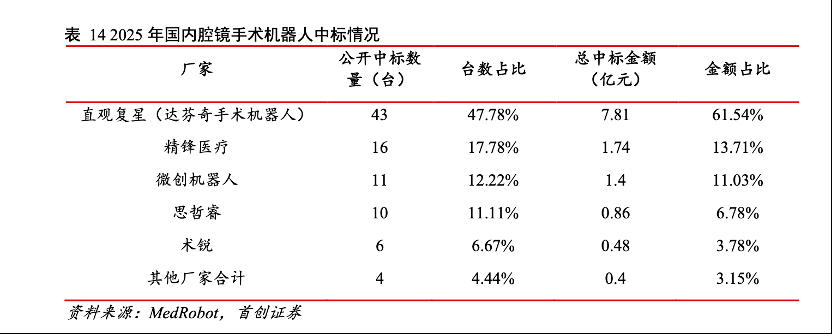
所以前几年布局国产替代的企业在落地装机进程上,正在以超出预期的速度推进。2025年上半年,达芬奇以16台的中标量占据62%的国内市场份额,国产品牌合计仅中标10台;但到了2026年同期,达芬奇中标量回落至10台,国产品牌中标量增至17台,占比跃升至63%。
数据据显示上半年全国公立医院腔镜手术机器人公开中标总量27台,国产品牌市场份额较去年同期的38%实现大幅跃升,其中精锋医疗和微创机器人市场份额处于领先位置,术锐、佗道医疗、唯精医疗、思哲睿等品牌也均有项目落地。
不过对于国产手机机器人而言,虽然头部企业的商业化开始逐步兑现,但全行业盈利状况呈现严重分化。如微创机器人预计2026年上半年净利润达到2800万至4000万元,首次实现半年度盈利,营收同比大增约200%至230%,整体毛利率同比增长超15个百分点。
但同赛道的精锋医疗上半年收入3.19亿元,同比增长113.8%,净亏损1925万元,同比收窄78.4%,毛利率提升至64.1%。而且行业内部分企业的经营压力仍在加剧:如天智航同期营收1.05亿元,净亏损7011万元,亏损规模持续扩大;康基医疗归母净利润2.66亿元,同比下降7%,核心原因之一是对唯精医疗的投资亏损占比增加。
“还没开始赚钱就遇上集采”的本质矛盾,真正指向的是国产企业与海外标杆之间的商业模式错位。达芬奇用二十多年建立的并非“卖机器人”的单次交易生意,而是一套三层递进的收入结构:设备销售只是入口,配套器械耗材是现金流主体,长期维保服务是用户粘性的核心锁扣。
如2026年二季度,达芬奇耗材及配件收入17.3亿美元、系统收入6.85亿美元、服务收入4.72亿美元,三者收入结构约为60:24:16,经常性收入占比超过80%。
反观国产企业,多数仍处于“攒装机量”的烧钱阶段,耗材收入尚未形成规模效应,虽然各自之间仍有显著差别——耗材+服务收入占比已达48.8%的天智航亏损仍在扩大,而耗材占比仅约12%的微创机器人反而率先实现阶段性盈利,这也说明国产企业无法简单复刻海外品牌的成熟路径,必须探索符合自身发展节奏的商业化模式。
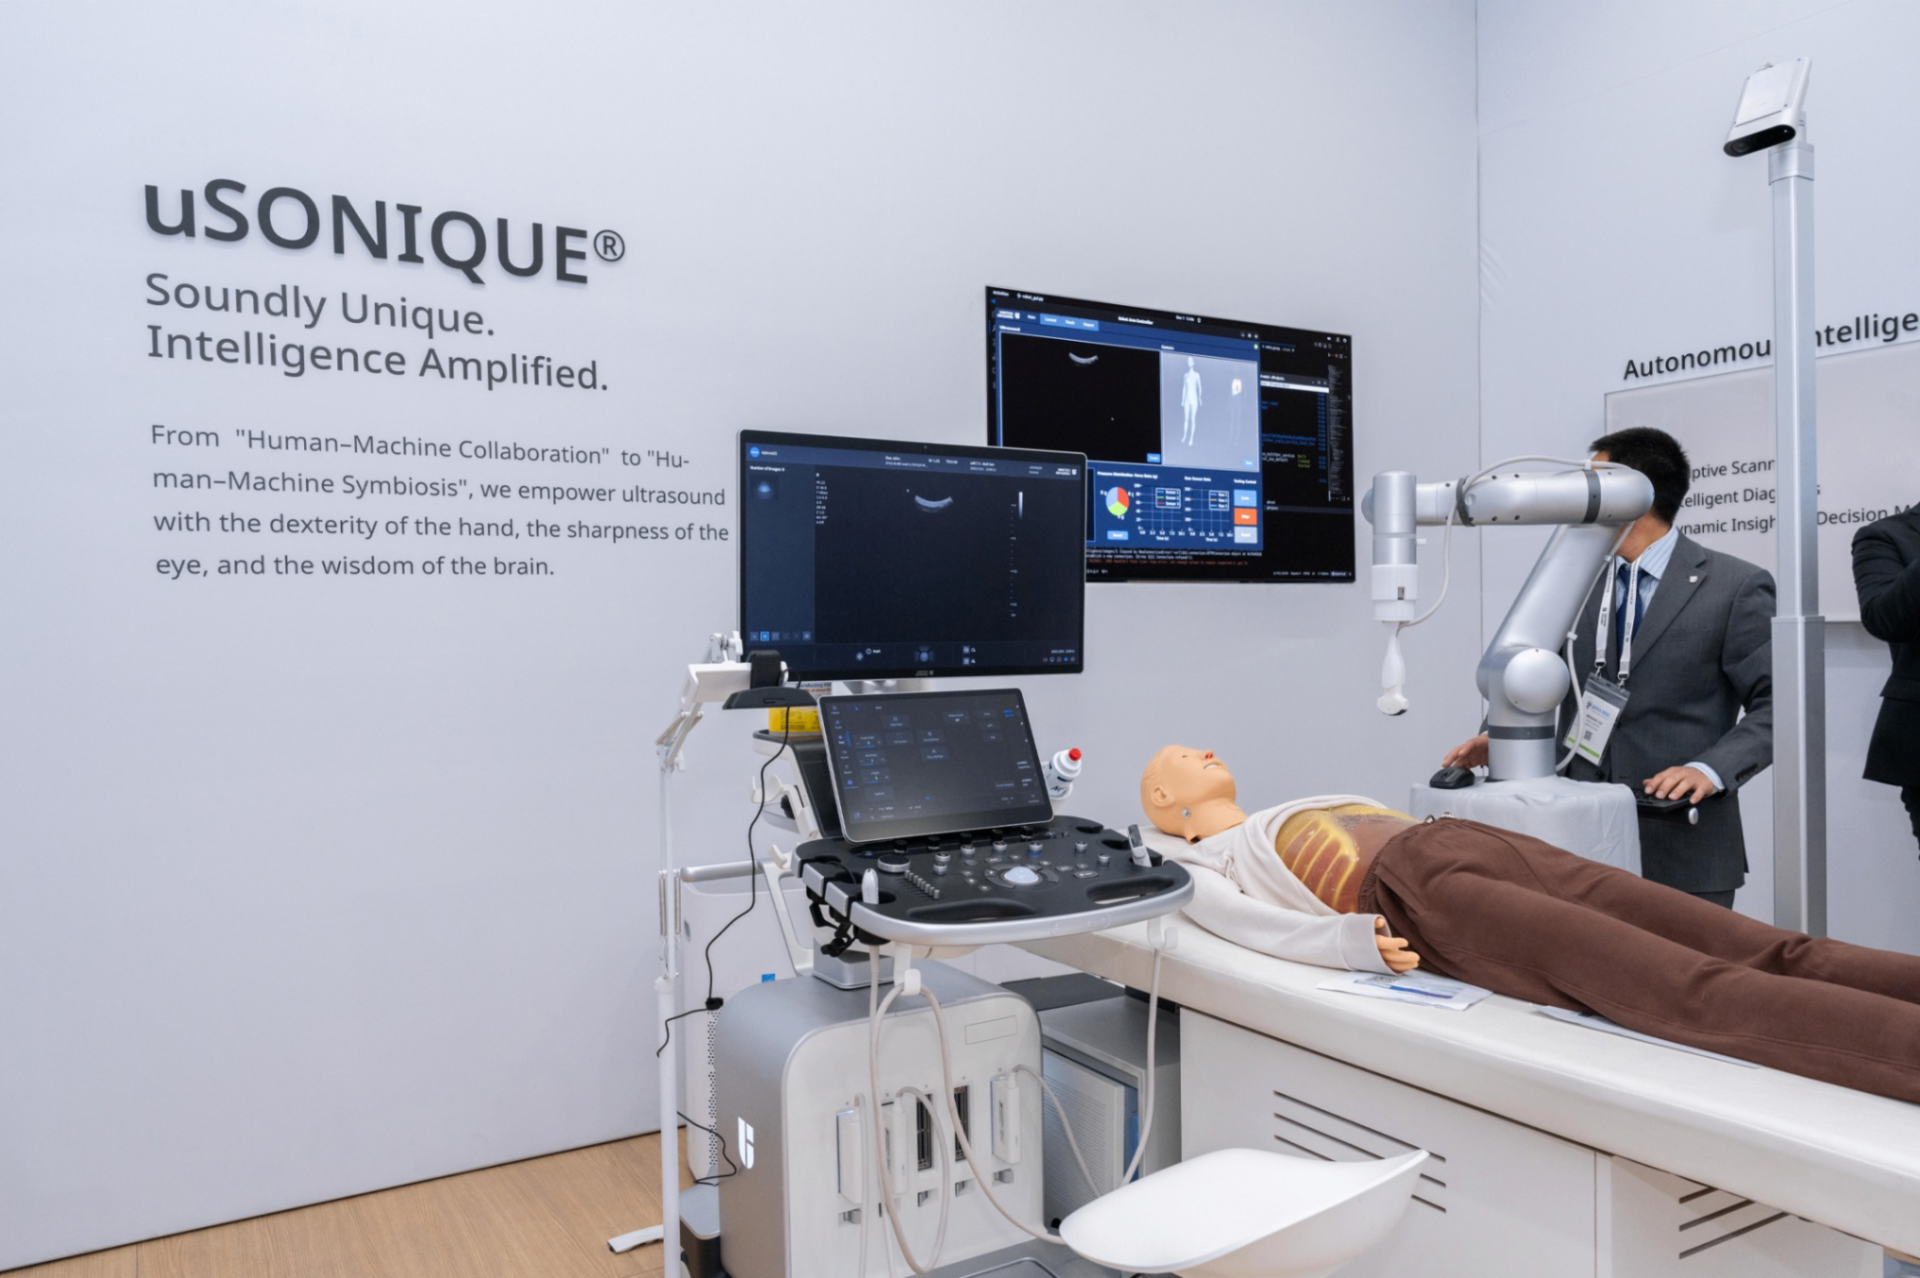
然而现实的情况更让人意外,即便行业洗牌压力持续加大,新玩家仍在不断入局。如2026年7月,联影智融uSurg DoctorX胸腹腔内窥镜手术系统正式获批,并在中华医学会外科学分会2026年学术年会上公开亮相。事实上截至目前,国内已有十余家厂商的腹腔内窥镜手术系统获得注册证,赛道的竞争激烈程度进一步提升。
不过集采压缩了设备端的利润空间,也直接倒逼整个行业跳出过去“比单机报价”的低维竞争,转向围绕全生命周期价值构建核心壁垒。当“优质优价”“全生命周期成本管理”成为集采评审的核心加分项,生态化布局已经成为全行业的共识性发展方向。
微创机器人、思哲睿、威高妙手等头部玩家,都在跳出单一设备的思维局限,尝试搭建覆盖围手术期的完整平台。联影智融以“智能生态”切入赛道:术前通过CT、磁共振影像完成三维重建和手术预演,术中把重建影像与腔镜真实视野实时融合叠加,术后通过AI对手术视频进行量化分析,沉淀为可复用的手术经验,形成贯穿诊疗全流程的闭环能力。
这种模式的核心价值在于,集采主要压缩的是设备销售环节的利润,耗材、维保、软件升级、临床培训等全生命周期服务的价值空间并未受到明显挤压,在集采规则将质量、价格、服务等因素共同纳入评审标准的背景下,拥有完整生态布局的厂商在综合评分中具备显著优势,行业竞争的核心已经从“拼价格”彻底转向“拼价值”。
为了应对集采带来的成本压力,当前国产手术机器人行业最底层的支撑能力,就只能是来自核心技术的自主可控。如联影智融的市场底气,就来自其在高端医疗装备领域已经验证过的核心零部件自主可控能力与规模化生产优势,能够让研发投入持续摊薄,从根源上控制全链条成本。而精锋医疗完成对元昊动力的战略投资,深度布局AI+手术机器人领域,同样也是指向核心技术完全自主可控的长期目标。
另外,为了避开国内行业集采带来的压力,国产手术机器人的出口数据也正呈现爆发式增长,出海已经成为行业公认的第二增长曲线。海关数据显示,2026年上半年中国手术机器人出口额约7000万美元,同比大幅增长344%,出口市场从2025年同期的23个增加至49个,其中约10%出口至东盟市场,对该地区出口同比激增246%。
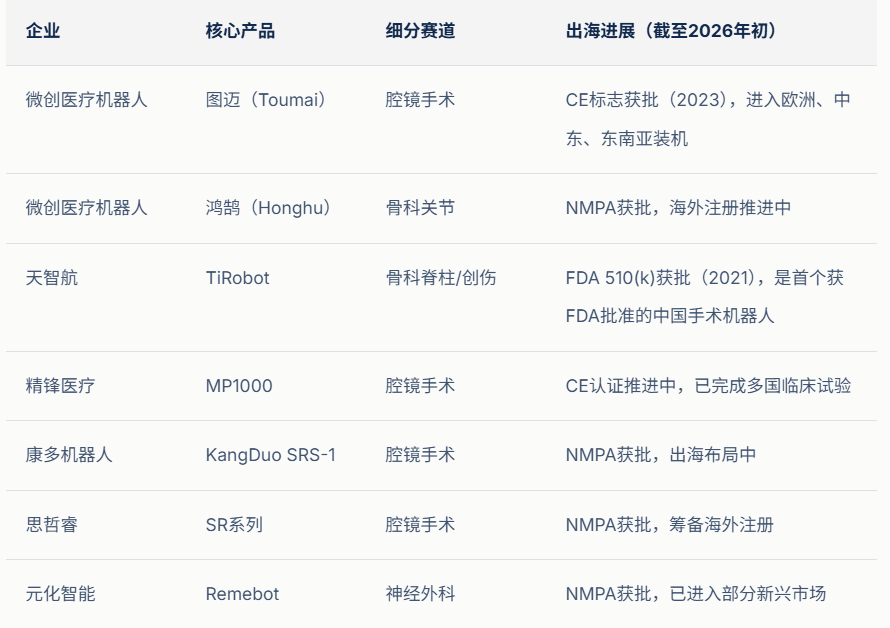
数据也显示头部企业的海外收入占比持续攀升:如微创机器人2025年海外收入突破4亿元,同比增长287%;精锋医疗2025年海外收入2.72亿元,2026年上半年海外收入占比达69.8%,全球累计交付158台,其中海外103台。另外国产手术机器人凭借更具性价比的设备及领先的远程手术资质快速切入海外市场,如图迈与精锋的远程手术量合计占全球总量约一半。
实际上,国产手术机器人当前出海模式也正从单纯“卖设备”向“卖服务”延伸,海外装机量的持续扩张将带动耗材复购,形成稳定的长期业绩增量,头部公司正全面迈入海外业绩兑现阶段,装机利用率改善与经常性收入占比提升将成为未来增长的核心驱动因素。
总体来看,要真正实现可持续盈利,国产企业还必须加速从“一锤子买卖”向“设备+耗材+服务”的经常性收入模式转型。达芬奇2025年耗材收入占比接近60%,设备销售仅占四分之一,整体净利率接近30%,其长期稳定的盈利能力正是建立在这套成熟的耗材化商业模式之上。
所以目前头部国手术机器人企业的全球装机量持续攀升——如微创机器人图迈全球订单累计超220台,精锋医疗全球交付160台并完成2万例手术——这些不断扩大的装机基数,已经为后续耗材复购的规模化奠定了坚实基础。
然而不管怎么样,中国国内市场还是吸引了全球手术机器人企业关注,因为中国手术机器人市场的极低渗透率,意味着长期增长空间远未触及天花板。数据显示2024年中国机器人辅助腔镜手术渗透率仅为0.7%,同期美国渗透率达到21.9%,两者差距超过30倍。
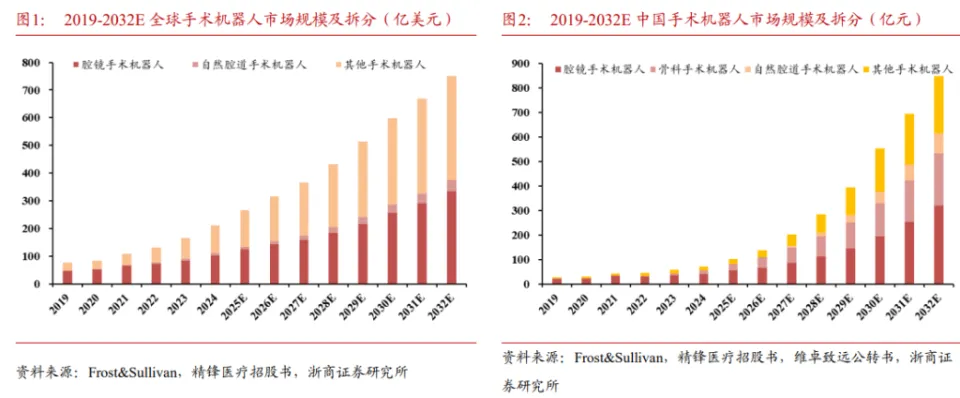
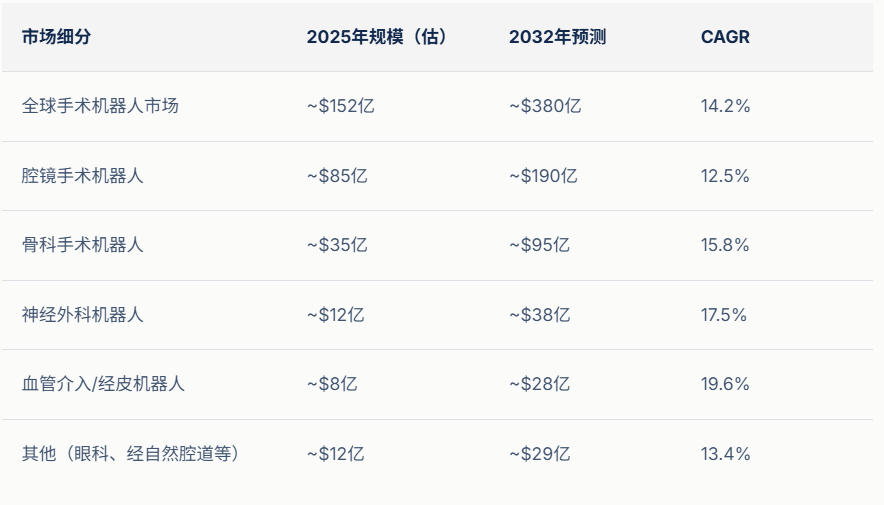
行业统计当前全国腔镜机器人累计装机量仅六七百台,而国内有近2000家三甲医院,大量医院尚未积累成熟的机器人手术经验,开机与运营成本长期偏高。随着设备价格回归合理区间、全国统一收费标准逐步落地,手术机器人有望彻底走下“医疗奢侈品”的定位,向更多层级的医疗机构渗透,市场覆盖范围将随之快速扩大。根据弗若斯特沙利文报告,中国手术机器人市场规模预计从2026年的224.5亿元增至2030年的708.5亿元,复合增长率33.3%,远超全球平均增速。
因此集采之后,行业的竞争底层逻辑已经发生根本转变。过去企业主要针对单个医院进行点对点项目竞标,未来需要直接面对省级范围的集中采购,竞争维度从局部渠道能力升级为综合体系能力。集采模式下,腔镜手术机器人有望向头部三甲医院之外的更多层级医疗机构渗透,整体市场容量持续扩大,但行业马太效应也将愈发显著,资源会进一步向具备综合优势的头部企业集中。
事实上,集采也并不是低价就能胜出,可以说集采反而让低价策略已经彻底失去生存空间。近期开标的部分手术机器人采购项目中,已经多次出现报价最低的品牌未中标、甚至项目废标,最终出现由综合评分更高的品牌递补的情况。因此全面提升综合实力,包括技术性能稳定性、全周期临床服务能力、耗材配套供应能力、医生培训体系完善度等,已经成为所有厂商迫在眉睫的核心任务。
行业预计未来收费标准化与医保配套是接下来决定行业增长速度的关键变量。目前医保系数化收费已确立15000-20000元的合理区间,有效降低了医院的使用门槛。随着全国统一收费标准的全面落地,更多基层医院将有能力负担和使用机器人设备,长期被压抑的临床需求将进一步释放。
而如腔镜机器人融合机械工程、人工智能、临床医学等多学科技术,技术壁垒极高,并非所有入场者都能走到终点。在集采的推动下,中国手术机器人市场将加速走向成熟,最终真正具备核心技术和完整商业闭环能力的企业,才能在洗牌中胜出。
整体来看,行业破局的核心逻辑已经清晰:集采压缩了设备端的短期利润空间,倒逼企业从“单纯卖设备”转向“卖生态、卖服务、卖耗材”;国产品牌凭借性价比和本土化服务优势加速实现进口替代;出海打开了不受国内集采政策约束的第二增长曲线;而极低的市场渗透率意味着长期增长空间远未触及天花板。从“拼价格”到“拼价值”、从“单点销售”到“全生命周期服务”、从“国内市场”到“全球布局”的三重转型,正是国产手术机器人穿越本次集采周期的核心答案。