

2026年10月20日,全球手术机器人龙头直观医疗正式公布2026年第三季度业绩报告,核心财务数据、设备投放节奏、区域市场动态及产品战略动向同步披露,勾勒出这家行业头部企业在产品换代、商业模式调整与全球政策变化下的全新发展轮廓。
业绩与收入结构:耗材仍是基本盘,核心业务全线增长
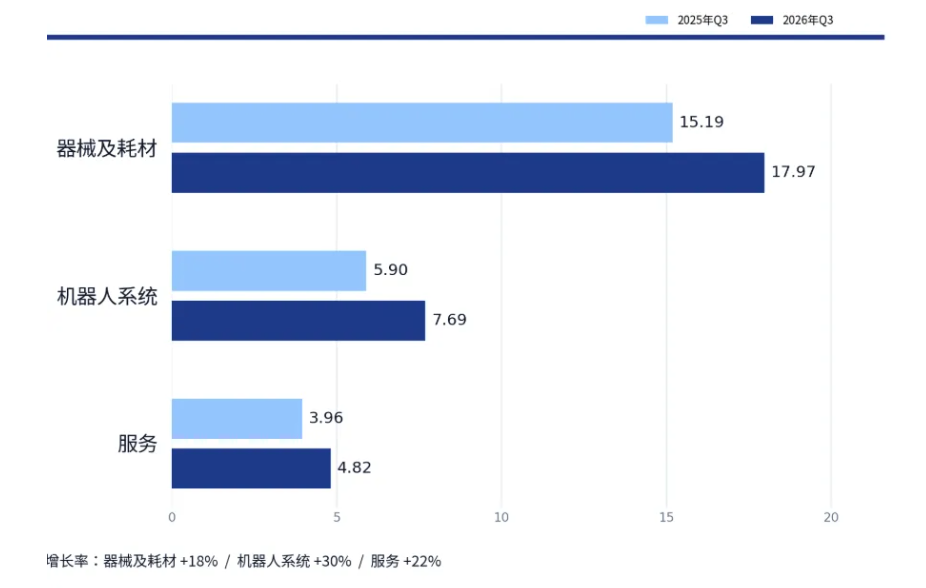
本季度直观医疗总营收达到30.49亿美元,同比增长22%,各项核心业务均保持正向扩张态势。其中手术器械及耗材收入17.97亿美元,同比增长18%,占总收入比重约59%,依旧是公司最大的收入来源;机器人系统收入7.69亿美元,同比增长30%,设备换代的拉动效应持续显现;服务收入4.82亿美元,同比增长22%,数字化订阅服务的价值正在逐步释放。
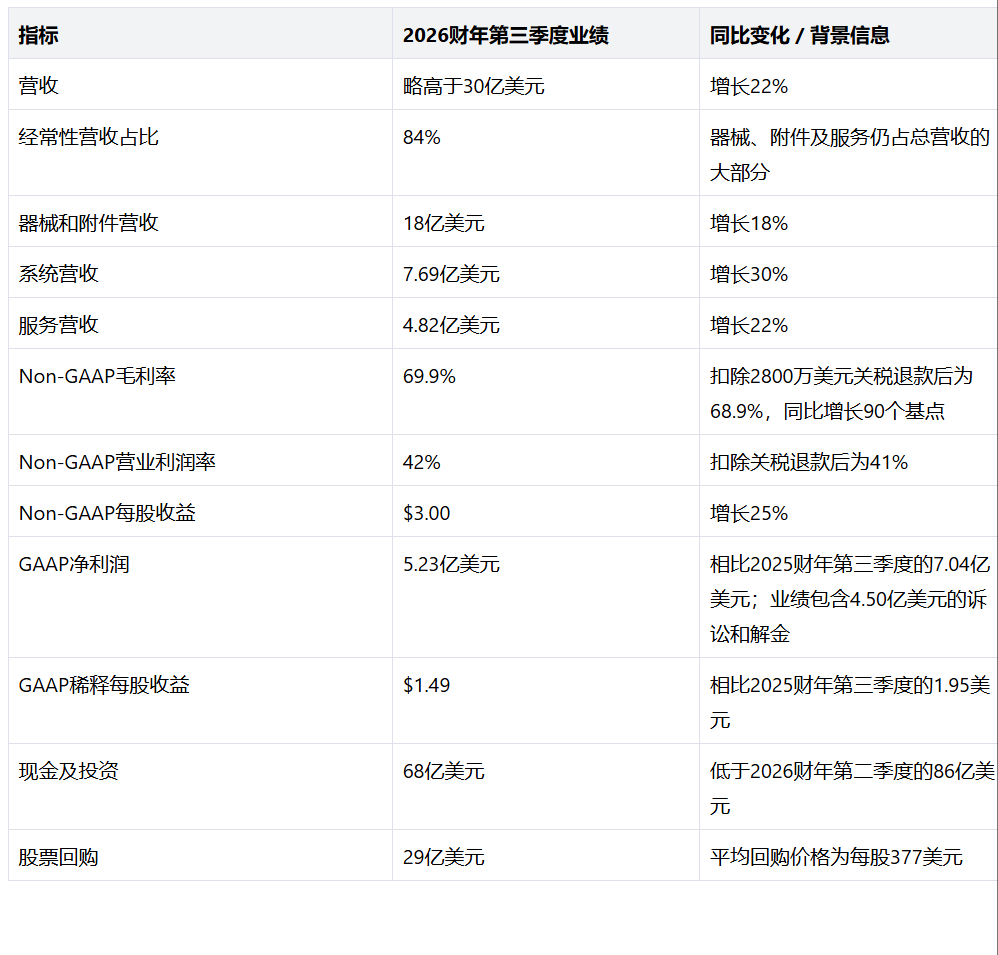
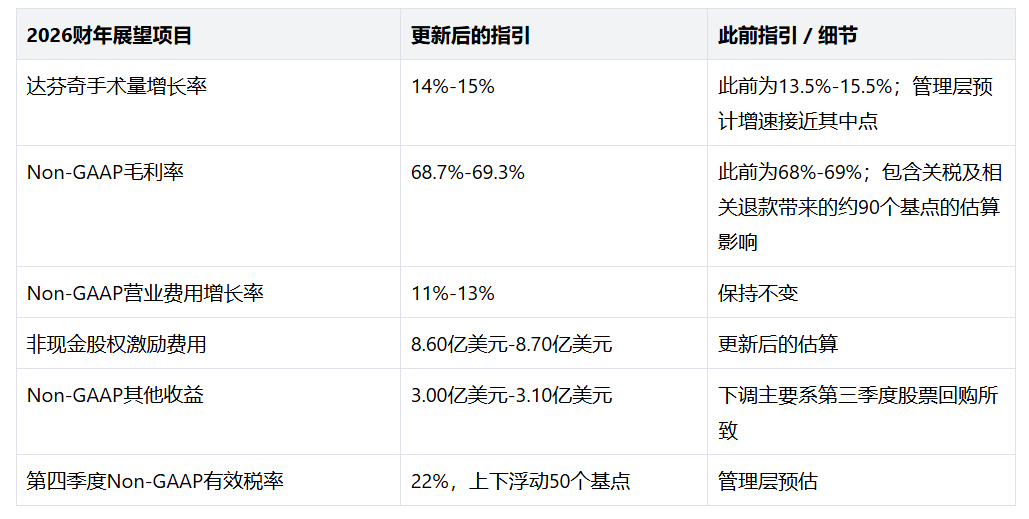
从收入驱动逻辑来看,设备投放规模扩大只是搭建了潜在的使用基数,实际营收的最终兑现,仍高度依赖终端医院的手术量提升、覆盖术式的持续拓展以及器械定价体系的稳定。本季度全球达芬奇手术量同比增长约14%,专注肺部活检的Ion腔内机器人操作量同比增长约31%。公司同时调整了全年指引,预计2026年全年全球达芬奇手术量增长区间为14%—15%,较上季度给出的13.5%—15.5%区间有所收窄,体现出对全年增长节奏的审慎判断。
设备投放与装机:第五代产品占比近六成,单孔平台创投放纪录
第三季度全球范围内共投放546套达芬奇机器人,同比增长28%,这里的“投放”口径同时包含直接销售和经营租赁两种模式,与统计时点在用设备总量的“装机量”属于不同统计维度。截至2026年9月底,全球达芬奇在用装机量达到12094套,同比增长12%。
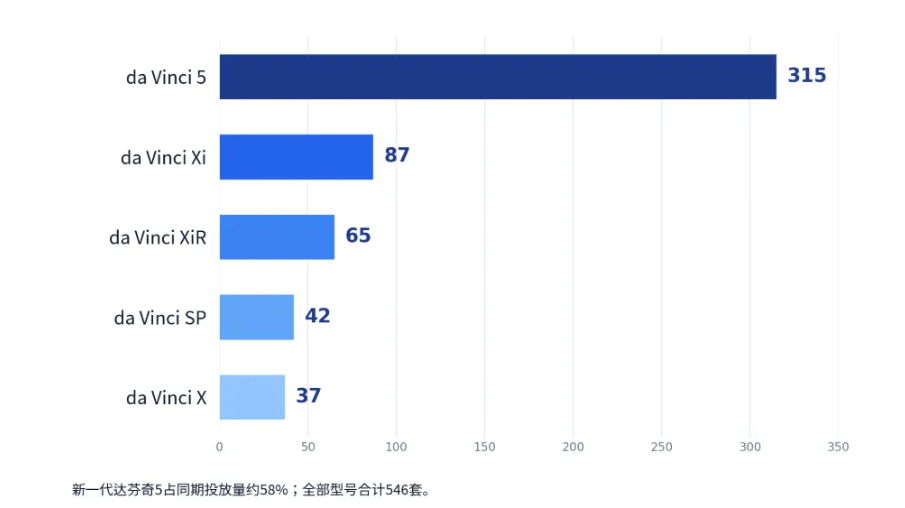
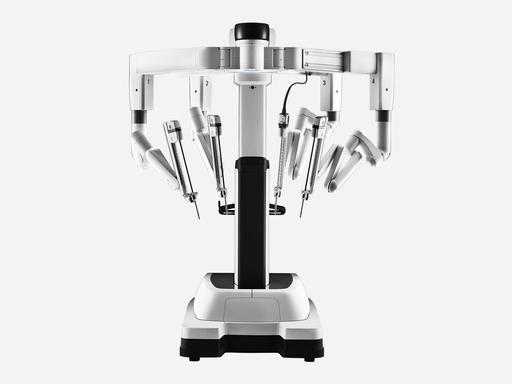
换代产品da Vinci 5成为本季度投放主力,单季度投放315套,在总投放量中占比达到58%。该产品2024年获得美国FDA许可,在机械臂性能、视觉系统、医生控制台交互能力和数据处理能力上完成全面升级,首次引入Force Feedback力反馈功能,且部分器械可与前代Xi平台兼容。本季度美国以外市场共投放41套da Vinci 5,远高于上年同期的12套,标志着第五代产品的国际化落地正在提速。
单孔手术机器人da Vinci SP本季度投放42套,创下该产品上市以来的季度投放纪录,其中美国市场投放21套,韩国市场投放12套。截至9月底,SP全球在用装机量达到487套,覆盖27个国家,同比增长42%;其全球手术量同比增长55%,美国本土增长50%,韩国市场增长40%,单孔术式的临床接受度正在快速提升。
区域投放层面,美国市场本季度投放335套,同比增长27%;美国以外市场投放211套,同比增长29%,海外市场增速首次小幅超过美国本土。其中欧洲市场投放115套,同比大幅增长83%;亚洲市场投放78套,同比增长30%。美国门诊手术中心ASC本季度新增安装18套达芬奇设备,其中15套为XiR型号,下沉至门诊场景的渗透进程正在推进。Ion腔内机器人本季度投放56套,上年同期为50套,截至9月底全球在用装机量达到1152套,同比增长21%。
采购模式转变:租赁占比过半,按量付费成新趋势
直观医疗在本季度披露了全球设备采购的价格与结构数据:XiR平台平均销售价格约120万美元,X平台约50万美元,整体已售出达芬奇设备的平均销售价格约160万美元,上述价格为全球市场交易统计结果,与中国区域定价无关。
本季度546套投放设备中,有291套采用经营租赁模式,占比达到53.3%,其中160套进一步采用按实际使用量计费的经营租赁方案。这一变化清晰反映出终端医院采购策略的转变:传统一次性大额设备购置的资金压力被显著降低,部分合同将设备付费与实际手术使用量直接挂钩,更贴合医疗机构的运营现金流节奏。
中国耗材降价落地:医疗服务价格改革传导产业端
直观医疗在业绩披露中明确,2026年11月起,中国市场相关手术器械及耗材价格将显著下调,这一调整直接对应中国手术机器人医疗服务价格改革的政策导向。2026年1月,国家医保局发布《手术和治疗辅助操作类医疗服务价格项目立项指南(试行),新规将机械臂辅助操作按导航、参与执行、精准执行三个层级设立收费项目,采用与主手术挂钩的系数化收费方式,同时明确将机械臂使用过程中必备的专属耗材纳入医疗服务价格构成,不再允许重复单独收费。
以湖南省2026年落地的地方政策为例,配套使用的相关器械耗材已被纳入手术机械臂辅助操作费,不再向患者另行计费。这一政策并非全面禁止所有机器人手术相关耗材单独收费,而是清晰划定了纳入价格项目的专属耗材的收费边界,具体执行细则由各省结合本地价格政策、项目内涵和除外内容确定。
对于终端医院而言,机器人辅助手术按规收费后,必备专属耗材的采购成本必须纳入整体运营核算,耗材采购价过高将直接抬升单例手术的成本压力。目前直观医疗正与中国各省相关部门沟通政策实施的具体安排,尚未披露涉及的具体器械清单、各产品降价幅度及调整后价格,相关降价的业绩影响预计从2026年第四季度开始逐步显现。
全球成本优化:延长器械寿命,平抑单台手术耗材成本
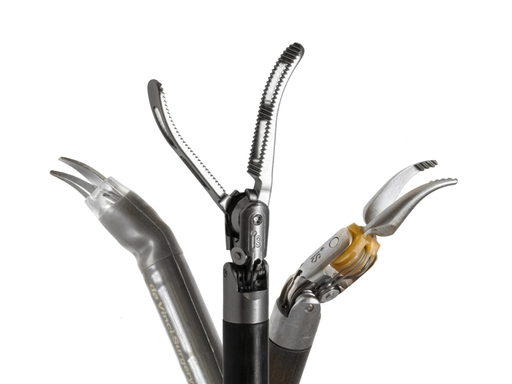
针对中国市场之外的其他区域,直观医疗计划从2027年上半年开始逐步推行两项降本措施:延长第四代和第五代达芬奇平台部分EndoWrist腕式手术器械的使用寿命,同时引入按使用量定价的新模式。EndoWrist系列涵盖抓持、分离、缝合等核心手术功能,此前部分产品受监管许可的使用次数上限约束,达到次数后必须更换。
直观医疗此前已有成熟落地经验,2020年推出的Extended Use Program项目就通过设计优化、材料改进和耐用性验证,将部分达芬奇X/Xi器械的允许使用次数从10次延长至12—18次,在相同采购价格下,单例手术的器械摊销成本可降低约三分之一。
本次直观医疗新成本优化计划将覆盖第四代、第五代达芬奇平台的部分核心EndoWrist器械,具体器械名单和延长后的使用次数上限尚未公布,美国区域的相关器械仍需取得FDA 510(k)许可,目前申请工作正在推进。
这两项措施将优先服务胆囊切除、腹股沟疝修补等手术量大、成本敏感度较高的术式,直观医疗同时强调,中国市场的耗材降价与其他市场的器械使用寿命延长是两项独立措施,实施时间和触发原因完全不同。
直观医疗预计两项措施全面落地后,在固定术式、产品和地域结构的前提下,全球达芬奇每例手术的器械耗材收入将下降约3%—5%,该数值为全球综合收入影响预测,并非中国市场的耗材降价幅度。
反垄断和解与产品管线拓展
本季度直观医疗披露,已就美国达芬奇手术机器人反垄断集体诉讼达成和解协议,同意一次性支付4.5亿美元,并接受双方约定的行为救济措施。该诉讼涉及达芬奇相关手术器械市场、第三方再制造器械以及设备维修服务等领域的竞争争议,和解协议明确不代表直观医疗承认违法或承担相关法律责任,目前协议仍须经法院初步及最终批准。
长期以来,达芬奇手术器械的使用次数限制、设备维护的技术专业性,使得第三方器械再制造、配套耗材及维修服务领域始终存在商业利益和市场准入的相关争议,本次和解将为美国本土相关市场的竞争规则划定新的边界。
产品与临床进展方面,da Vinci 5获得欧洲心脏手术CE认证,da Vinci SP获得经阴道妇科手术相关CE认证。本季度全球机器人辅助心脏手术量同比增长40%,乳腺手术量增长42%,目前两类术式的整体临床基数仍相对较小,后续增长高度依赖医生培训体系完善、临床证据积累和适应证的持续拓展。
在柔性腔内机器人方向,直观医疗正在开发下一代胃肠道机器人内镜平台,在达芬奇多孔、SP单孔、Ion肺部腔内平台之外,进一步完善自然腔道手术机器人的产品矩阵。在中国市场,直观医疗正持续推进da Vinci 5和SP的监管准入工作,后续设备招标竞争格局和手术收费政策的地方落地细节,将直接影响国内医院未来的设备采购决策和使用成本。
整体来看,直观医疗本季度业绩的核心逻辑清晰可辨:da Vinci 5换代拉动设备投放增长,经营租赁和按量付费重构医院采购模式,中国医疗服务价格改革倒逼耗材价格体系调整,全球范围内的器械寿命延长计划则从供给侧平抑单例手术成本,叠加反垄断和解落地、新术式与新产品管线持续拓展,这家全球手术机器人龙头正在经历成立以来最深刻的一次商业模式与市场环境变革。
这也说明,在竞争对手,特别是国产手术机器人的各种营销手段压力下,直观医疗也正在加强以租代购、延长机械臂等耗材器械使用寿命,以及兼容第三方耗材方面进行跟进与策略优化,进一步以更亲民的服务来应对全球竞争。直观医疗此举带来了手术机器人市场的进一步快速繁荣外,同时也进一步抬高了竞争对手的市场准入门槛和盈利压力,值得手术机器人行业企业重视。