

近日印度手术机器人企业SS Innovations International(以下简称SSI)向美国SEC提交Form 8-K文件,并同步披露最新投资者材料,首次对外公开旗下核心产品SSi Mantra截至2026年9月28日的完整商业化运营数据。
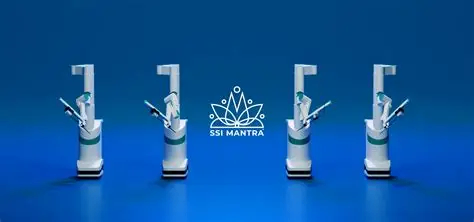
截至统计节点,SSI全球累计安装量已达到244台,产品进入218家医院、覆盖12个国家市场。其中225台部署于印度本土,占全球总装机的92%,其余11个国家合计装机仅约19台。
与2026年6月底的数据相比,近3个月内公司新增20台系统装机,对应新增手术量2231例;整体装机规模较2025年末增长45%,在本土市场的渗透速度持续加快。
在手术量维度上,SSI宣布其累计已完成14503例多专科机器人手术。其中2026年上半年完成手术4387例,较2025年同期的1861例同比增长136%。
在专科拓展上,SSI表示其手术机器人产品已累计完成755例机器人心脏手术、195例远程机器人手术和265例儿童手术,在高难度术式和前沿应用场景上形成了明确积累。
另外在术式结构方面,SSI手术机器人完成了普通外科6305例、泌尿外科3340例、妇科2680例,三者合计贡献约85%的累计病例。目前SSI已完成188种经验证的手术术式开发,覆盖9个外科专科,临床应用的广度已经形成稳定基础。
行业关注的财务表现上,SSI在2025年公司全年收入约4248万美元,2026年上半年实现收入2504万美元,同比增长66%;同期产品毛利率从46.3%提升至49.6%,但净亏损从594万美元小幅扩大至624万美元。
从收入结构看,2025年设备资本销售占总收入的85%,耗材、维保等持续性收入仅占15%,装机量向长期现金流的转化仍处于早期阶段。
监管进展方面,SSI声称美国市场注册路径中,公司于2025年第四季度提交FDA 510(k)申请,2026年4月8日收到FDA发出的补充信息需求通知(AINN),计划2026年10月完成回复,预计2027年第一季度获得美国市场许可。
而在欧洲市场方面,SSI的产品在2026年第三季度进入技术文件审查阶段,预计2026年第四季度获得CE标志。SSI表示以上时间节点均为公司当前自身预期,最终审批进度以监管机构实际结果为准。
在产能与团队层面,SSI位于印度Gurugram的研发生产基地占地约91000平方英尺,现有员工486名,当前产能已达到20套机器人系统/月。
这份披露不仅清晰展现了印度本土腔镜手术机器人的落地进展,我们还可以通过与国产头部厂商的同期数据对照,勾勒出全球新兴手术机器人市场中两条截然不同的商业化发展路径。
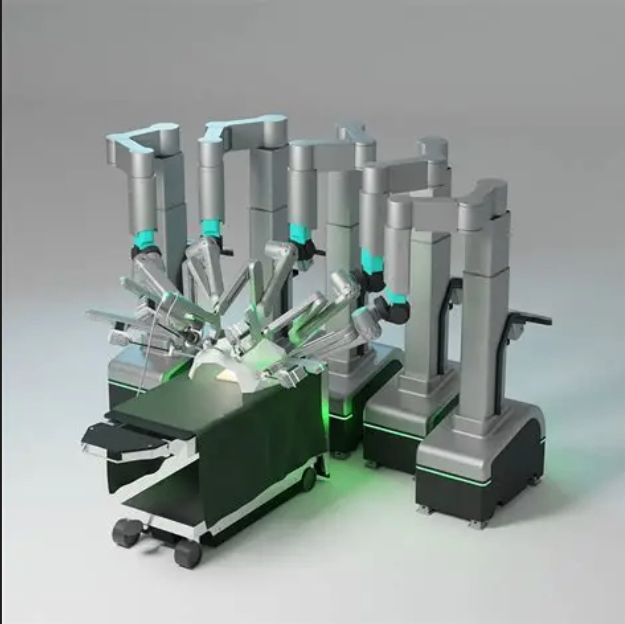
虽然由于不同厂商对外披露的装机数据口径存在“累计装机”“商业化订单”“发货量”等差异,我们仍然可以尽量选取可比维度进行展开,结果也清晰展现双方在市场布局上的特征差异。
如在全球累计装机量方面,SSI为244台(截至2026.9.28);相应的国产厂商中,图迈全球商业化订单突破300台、覆盖超60个国家和地区(2026.6),精锋全球累计装机或发货158台(截至2026.6.30)。
不过在本土市场装机层面,SSI印度本土装机225台,占全球总装机92%,有着显著的本土优势;而国内市场上国产手术机器人只有精锋国内累计装机有达到55台(截至2026.6.30)。
国产手术机器人企业在海外装机占比优势更为明显,SSI批露约8%(19台/244台);精锋海外装机103台,占总装机约65%,图迈海外商业化装机约220多台,约占总装机80%。
在2026年上半年新增装机方面,SSI约为56台;而国内精锋上半年全球新增58台,其中国内9台、海外49台,国产手术机器人的增速也在开始超越。
SSI与国产品牌之间的最大差异在于设备均价上,据行业统计,SSI的手术机器人单价约在50万美元(约360万元人民币)左右,仅为当地进口同类设备的1/4,优势十分明显;而近期国产品牌整体中标均价约1143万元/台,达芬奇约1597万元/台。不管是国产品牌还是达芬奇的单价,都显著高出SSI的单价。
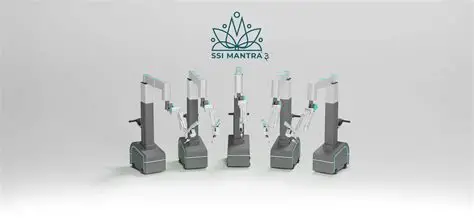
如果按累计手术量对比的话,SSI为14503例(截至2026.9.28);国产品牌精锋全球累计手术量超过21600例(截至2026.6.30),也比SSI表现更佳。
不过在持续性收入占比上,SSI与国产品牌都差不多,SSI为15%(2025年);精锋设备收入占比83.1%,耗材16.5%,服务0.4%,两者都显示与达芬奇的成熟商业模式相比,还处在发展早期阶段。
从对比数据可以清晰看到两条路径的核心差异,SSI在本土单一国家市场的渗透深度极为突出,225台的本土装机规模远超国产品牌在任意单一市场的装机量;而国产头部厂商则在海外市场广度上建立了明显优势,图迈覆盖超60个国家和地区,精锋准入64个国家或地区,海外装机占比远高于SSI,双方选择了完全不同的商业化突围方向。
其中SSI能够在印度市场快速实现大规模装机,其竞争力来源于四个明确的差异化方向: 第一是极致性价比构筑的价格壁垒。其常规市场装机成本约50万美元,仅为达芬奇系统的1/4至1/3;针对美国市场,公司计划将产品定价控制在120万美元以下,显著低于达芬奇Xi 150万-200万美元的价格区间。这一价格策略让产品能够切入传统进口品牌难以覆盖的中低收入国家市场和基层医院,形成“推动高端手术机器人下沉”的独特定位。
第二是差异化应用方向的提前布局。SSI将心脏外科和远程手术作为核心突破点,公司创始人兼CEO Sudhir Srivastava本身就是心脏外科医生,这让产品在高难度心脏手术的术式开发上拥有天然的临床基因优势。
第三是多专科覆盖形成的临床惯性。188种经验证的手术术式、覆盖9个外科专科,意味着产品在临床应用的广度上已经形成扎实基础。虽然当前普通外科、泌尿外科、妇科三大科室贡献了85%的病例,整体仍以相对标准化的术式为主,但也证明产品在核心临床场景中已经建立起稳定的使用习惯。
第四是远程手术监管壁垒的先发突破。SSI表示目前是全球唯一获得远程手术及远程指导监管批准的手术机器人系统,远程操作延迟仅35-40毫秒,已在印尼和菲律宾获得远程手术批准。SSI已于2024年获得印度CDSCO远程手术及远程督导的监管许可,叠加后续美国FDA和欧盟CE的预期落地,产品有望成为继达芬奇之后少数同时拥有印度、美国、欧洲三大核心市场监管准入的腔镜手术机器人系统。
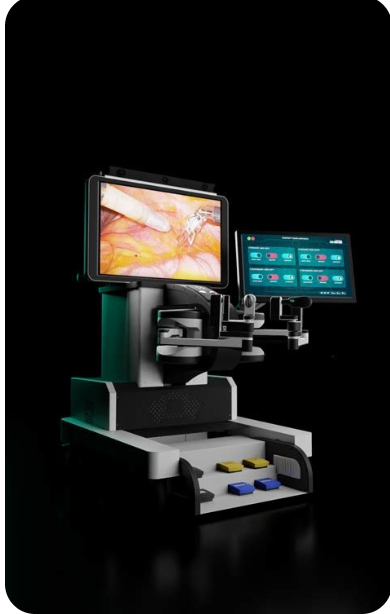
SSI的商业化实践,也为当前高速扩张中的国产手术机器人行业提供了多个可参考的观察视角: 首先,单一市场的深度渗透仍存在巨大空间。SSI在印度一国实现225台装机,远超国产品牌在单一海外市场的渗透规模。而当前中国拥有近2000家三甲医院,但全国腔镜机器人累计装机量仅六七百台,整体渗透率仍处于极低水平,国内市场的深度挖掘空间并不亚于海外扩张,国产厂商在推进全球化覆盖的同时,也需要重新审视本土市场的深耕策略。
其次是低价策略与长期生态建设需要做好平衡。SSI以极低价格快速铺开装机,但85%的收入仍来自设备销售,持续性收入仅占15%,庞大的装机基础尚未有效转化为耗材和服务的长期现金流。而国产厂商在当前的市场价格竞争中,同样面临相似的挑战——如何在降低医院导入门槛的同时,同步建立起耗材、维保、租赁等持续性收入体系,是行业从“卖设备”走向“长期服务生态”的关键跨越。
第三,差异化临床能力是突破同质化竞争的核心抓手。当前全球腔镜手术机器人市场普遍以普外、泌尿、妇科为核心应用场景,而SSI将心脏外科和远程手术作为差异化标签,形成了独特的临床价值定位。国产厂商在常规科室的术式覆盖上已趋于成熟,但在心脏外科、远程手术等前沿领域的差异化布局上仍有提升空间,尤其是远程手术方面,国产厂商已经具备相应技术能力,SSI在监管许可和常态化临床应用上的先发经验具备明确参考价值。
第四,监管准入的时间窗口把控直接决定全球竞争站位。SSI在完成本土初步商业化后,迅速推进FDA 510(k)和CE认证,并给出了清晰的时间推进预期。目前国产头部厂商已经在海外准入广度上建立优势,图迈已获得全球超过100个国家和地区的市场准入,精锋多孔腔镜机器人已在64个国家或地区准入,下一步行业竞争的关键,将从“拿到准入”转向“将准入转化为可持续的临床渗透和收入增长”。
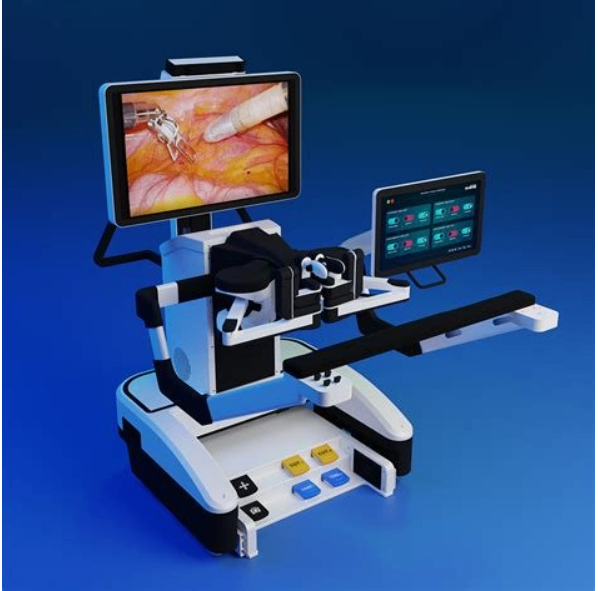
站在全球手术机器人行业的竞争岔路口回看,SSi Mantra的本土化深耕路径与国产厂商的全球化扩张路径,本质上是新兴市场手术机器人企业在不同资源禀赋下探索出的两种突围方案。
SSI靠极致性价比和单一市场深度渗透快速完成规模化落地,国产品牌则凭借多区域准入能力打开全球覆盖的广度空间,二者的实践共同打破了传统进口品牌长期垄断的市场定价与应用边界。
未来随着更多手术机器人产品在FDA、CE等核心市场注册进程落地,以及国产厂商从“准入覆盖”转向“临床深度渗透”,全球腔镜手术机器人市场将不再是单一产品定义行业规则,所以不同路径的经验相互借鉴、彼此补位,最终将推动这项高端医疗技术真正从头部医院的稀缺配置,走向更广泛的基层临床场景,让更多地区的患者能够获得标准化、微创化的机器人手术服务。