

近日国家药监局集中批准5款手术机器人与导航系统产品,横跨骨科、普外、心内、耳鼻喉四大外科方向。这是近年来国内手术机器人行业少见的跨赛道集中获批事件,标志着国产外科智能装备正从单一赛道突破走向多品类、全科室覆盖的产业化深水区。
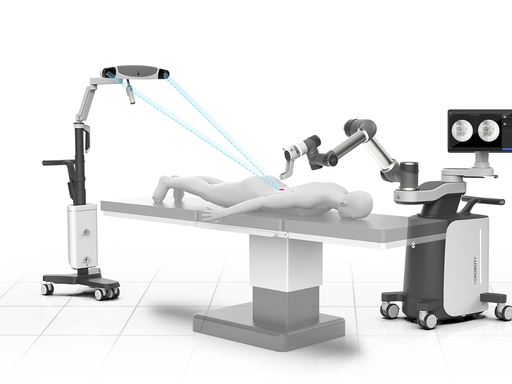
本次集中获批的五款产品中,两款骨科手术导航定位系统分别来自美敦力康辉与佗道医疗,二者均以全场景覆盖为核心设计思路,但技术路径各有侧重。
其中常州康辉医疗器械有限公司推出的骨科手术导航定位系统,凭借模块化设计打通导航与机器人工作流程,可在同一设备上无缝切换脊柱、创伤、内镜三大手术模式。产品由中国团队自主研发,全程与国内骨科专家深度共创,更贴合本土临床操作习惯与现有手术室设备生态。
其采用的开放式软硬件架构,不仅可兼容更多术中影像与手术设备,还为后续接入AI辅助功能预留了升级空间,帮助医院在不更换核心硬件的前提下持续拓展功能,提升设备全生命周期的经济价值。依托影像融合与AR导航技术,医生可实时掌握器械与解剖结构的相对位置,大幅降低复杂病变场景下的手术风险。
而佗道医疗获批的骨科手术导航定位系统,则实现了脊柱、创伤、关节三大术式的全场景覆盖,支持骨科内固定、骨折复位、脊柱微创减压等全手术步骤。产品以“超融合”理念重构手术生态,模块化架构支持手术模式快速切换,定位精度达到亚毫米级,同时搭载5G远程手术能力,在手术精度与医疗可及性上形成双重差异化优势。
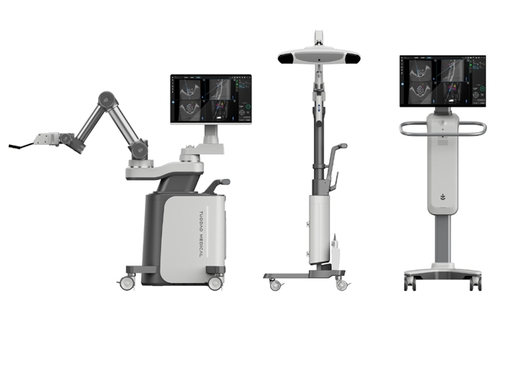
其创新优化的CT-Fluoro配准模式,依托常规二维小C臂设备即可完成影像融合,显著缩短配准时间、降低术中辐射剂量,让机器人手术能以更低成本、更快速度在更多基层医院落地。目前该产品已入围工信部与国家药监局联合发布的2025年度人工智能医疗器械创新任务“揭榜挂帅”名单,技术能力获得国家级权威认证。
普外腔镜方向,宁波睿达医疗器械有限公司的腹腔内窥镜手术系统正式获批,进一步推高了国产腔镜手术机器人赛道的竞争密度。依托企业在机械臂与手术机器人细分领域的长期自主技术布局,该产品拥有完整自主知识产权,背靠集团资源支撑,后续将为临床端提供更多差异化的国产腔镜机器人选择。据统计,截至本次获批,国内已有13家企业拿到腔镜机器人相关注册证,10个品牌实现商业化落地,行业从早期导入阶段快速进入多品牌同台竞争的格局。
心内赛道的亮点来自绍兴梅奥心磁医疗科技有限公司的第二代产品“漫钛·提香TITIANII-C”心脏电生理介入手术控制系统。该产品主要辅助临床医师完成房颤导管射频消融术,可适配复杂房颤与变异解剖结构,与一次性使用传输部件配合后,能精准操控兼容的压力监测射频消融导管和鞘管。
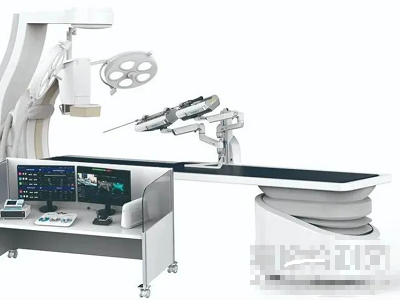
其核心突破在于实现了可调弯导鞘的一体化操控,在操作集成度与灵活性上完成代际升级。目前该系统也是全球范围内少数具备压力感应能力的房颤手术机器人系统,同时是国内该赛道率先获批的产品之一,在力反馈这一决定手术安全性的关键维度上建立了明确先发壁垒。此前其初代产品已通过国家药监局创新医疗器械特别审批程序获批上市,在心脏介入机器人这一高壁垒细分领域积累了充足的临床与注册经验。
耳鼻喉方向,温州睛睿之元科技有限公司的耳鼻喉科手术导航设备拿到三类医疗器械注册证,填补了国产高精度颅底外科导航设备的部分空白。该产品主要覆盖眼鼻、颅面相关外科手术场景,尤其针对眶尖区域这类解剖结构层叠密集、视神经等超微结构难以精准定位的高风险术野,通过光学导航引导与术中实时跟踪,为医生提供清晰的操作指引与安全边界保障。
依托视神经专用三维颅底导航技术,产品定位精度达到0.12毫米,在耳鼻喉与颅底这一公认的“毫米禁区”中建立了极高技术门槛。不同于通用导航设备,该产品专门针对亚洲人群颅面解剖特征完成算法优化,支持个性化手术路径规划,人群适配性优势突出。
产品系统同时集成AR增强现实功能,可将多层医学影像叠加呈现,让医生在微小微创切口下获得近似“透视”的导航效果,实现从“指得准”到“看得清、规划细”的能力跃升。其技术根源于温州医科大学吴文灿教授团队在眶尖视神经微创手术中的真实临床痛点,经中国眼谷小镇完成“基础研究—临床验证—成果转化—产业落地”的全链条闭环,产品与临床场景的贴合度达到较高水平。
整体来看,此次五款产品的集中获批,并非简单的注册数量叠加,而是国产手术机器人行业发展逻辑的重要切换。过去行业更多聚焦单一术式突破、核心部件国产化与注册证攻坚,如今则转向多科室并行覆盖、临床深度共创、软硬件开放协同与细分场景极致优化。从脊柱、关节到普外腔镜,从心脏电生理到颅底耳鼻喉,国产企业正在把智能手术装备的能力边界,从成熟大科室向高难度、窄场景的“毫米级禁区”持续推进。
从市场背景看,国内手术机器人行业已经历十余年技术积累与临床验证,早期由进口品牌主导的市场格局正被快速重构。过去三年,国产产品在骨科、腔镜等主流赛道陆续拿证,商业化落地从头部三甲医院向地市级医院延伸,政策端对创新医疗器械的加速审批、医保支付对机器人手术项目的逐步覆盖,共同推动行业从“技术验证期”进入“规模普及期”。
此次五款产品在同一周期获批,并非孤立事件,而是国内企业在不同细分赛道长期深耕后,技术成熟度、临床数据积累与注册进度同步到达临界点的集中体现。未来2-3年,随着更多具备差异化临床价值的产品落地,国产手术机器人将不再以“替代进口”为单一目标,而是逐步形成更贴合中国临床需求、更具成本效益优势、能在更多层级医院普及的本土技术生态。