

近日天智航发布了一份特征鲜明的2026年三季报,内容显示前三季度实现营业收入1.7653亿元,同比下滑5.84%;对应Q3单季营收7126.58万元,同比增长14.64%,单季收入端正式转正。
归母净利润方面,前三季度录得-9552.55万元,同比亏损收窄16.25%;Q3单季归母净利润-2541.96万元,同比亏损大幅收窄55.02%。扣非归母净利润前三季度为-1.2271亿元,同比减亏12.36%;Q3单季录得-2542.51万元,同比减亏58.04%,Q3单季非经常性损益仅5563元,单季经营层面的改善力度更为突出。
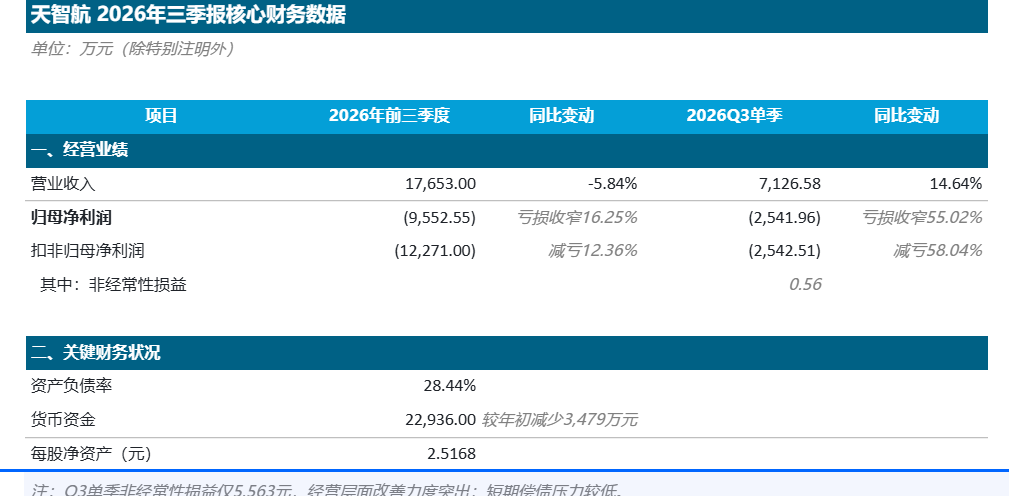
除此之外,公司当前的关键财务状态整体稳健:资产负债率仅28.44%,货币资金2.2936亿元,较年初减少3479万元,每股净资产2.5168元,短期不存在明确的偿债压力。
行业认为下一阶段天智航的核心胜负手已不在费用压缩层面,而将集中在Q4收入确认节奏、经营性现金流修复进度,以及重大资产重组的最终落地情况上。
针对当前的经营情况,天智航在10月29日召开的业绩说明会上直接点明,利润总额、归母净利润、扣非净利润的同比亏损收窄,核心驱动来自期间费用的减少,其中贡献最大的是股份支付费用、职工薪酬费用较上年同期明显下降。
从具体数据来看,Q3单季销售费用、管理费用、财务费用三项合计约5023万元,上年同期约7247万元,同比减少约2224万元,降幅达30.7%;同期Q3单季毛利受益于营收14.64%的增长和单季毛利率回升至65.75%有0.98个百分点的提升,同比增加约660万元,费用压降与毛利提升两项因素,共同解释了单季约3109万元的减亏规模,业绩质量处于较高水平。
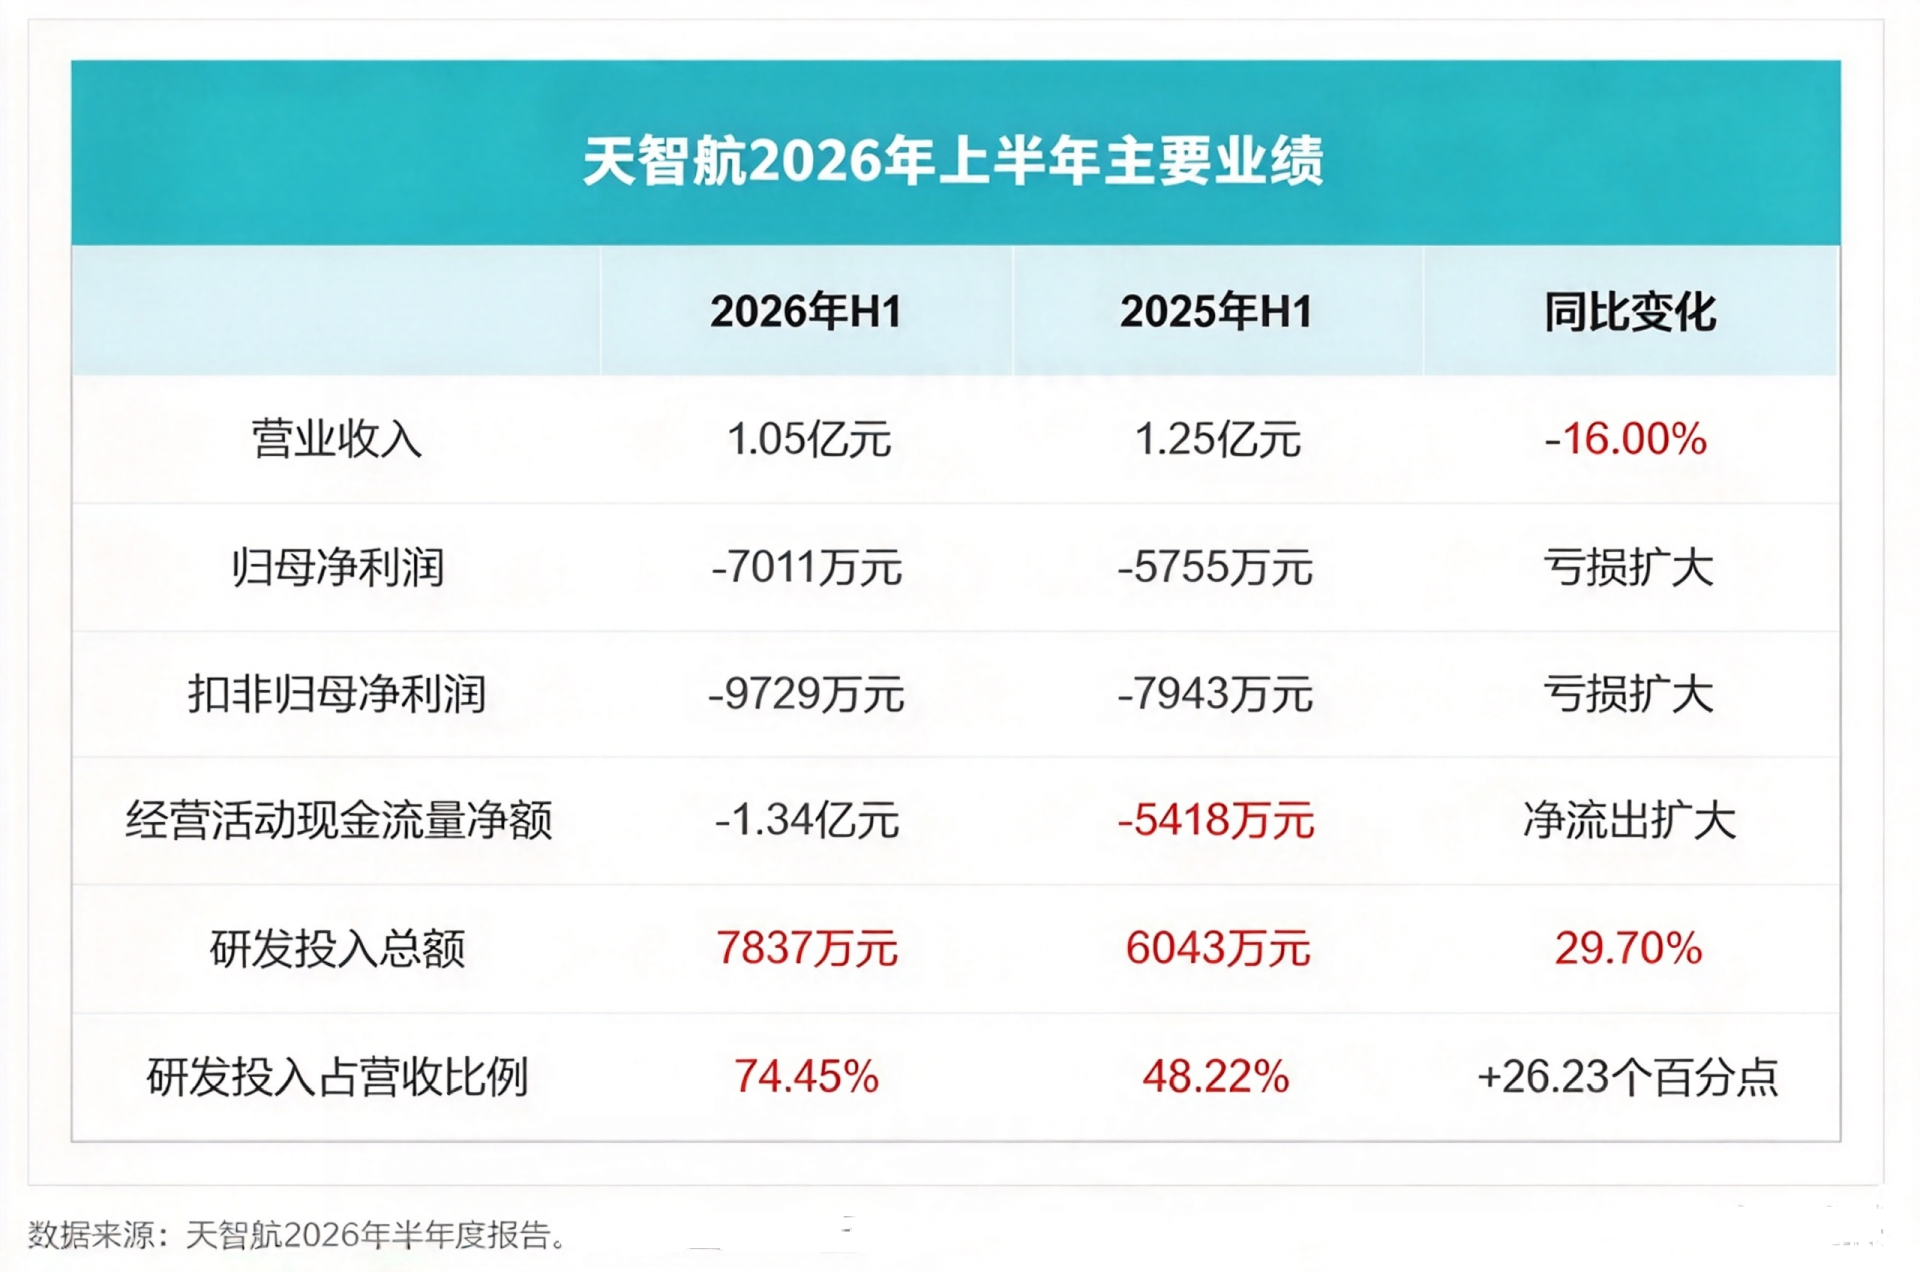
特别是毛利率单季已现企稳信号,Q3单季毛利率回升至65.75%,较上年同期的64.78%实现0.98个百分点的正向修复。市场判断天智航后续毛利率的走向,核心需要跟踪设备、耗材、服务三类业务的产品结构变化,以及不同产品线的定价策略调整,判断当前的企稳信号能否延续为趋势性回升。
在业绩说明会上,天智航表示Q3单季天玑骨科手术机器人开展手术超过1.7万例,前三季度累计手术量超过4.5万例,接近2025年全年的手术量约4.9万例;截至报告期末天玑骨科手术机器人累计开展的手术量已接近20万例,临床应用端的放量趋势十分明确。
另外本次三季报最值得警惕的信号,是经营性现金流的明显恶化,经营活动现金流净额前三季度为-1.4875亿元,上年同期仅为-2994.60万元,同比多流出约1.19亿元;Q3单季现金流净额为-1514.56万元,较上年同期的2423.38万元直接由正转负。
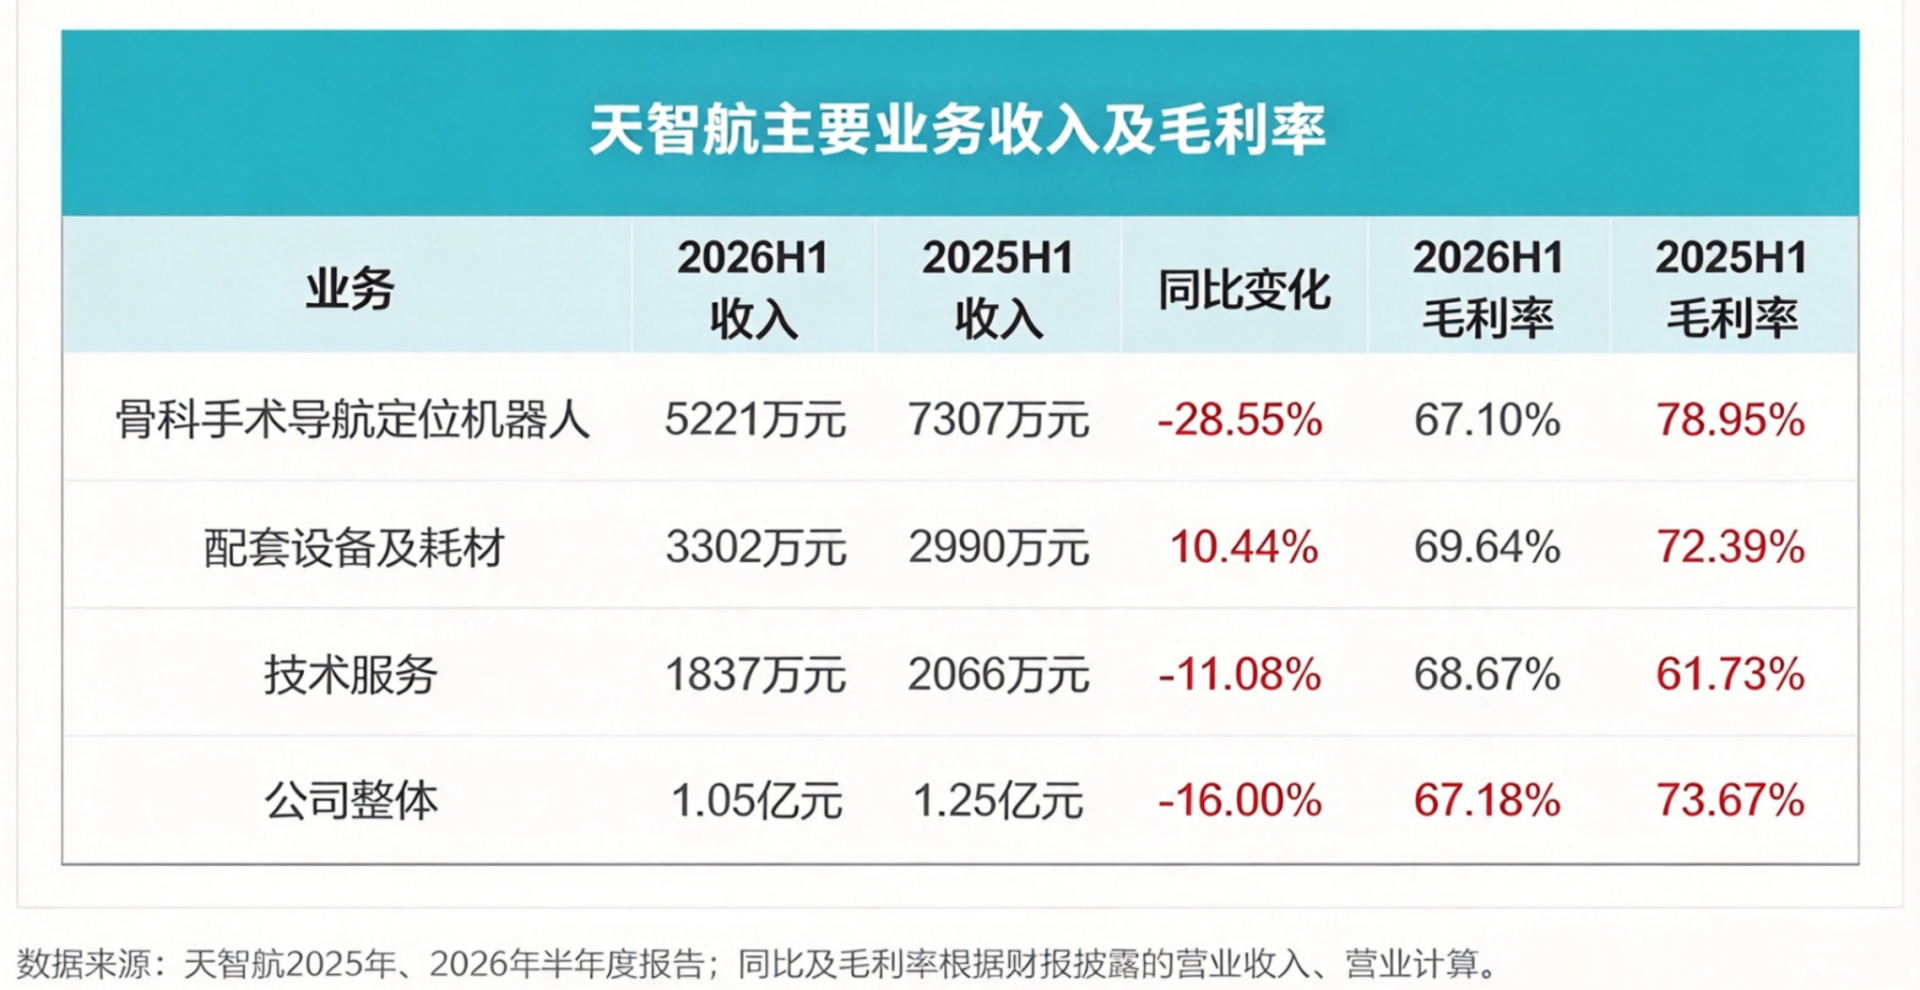
天智航在财报中给出了三条官方解释,一是销售商品、提供劳务收到的现金较上年同期减少,二是收到其他与经营活动有关的现金减少,主要对应保证金退回、政府补贴等项目的规模下降,三是购买商品、接受劳务支付的现金增加,主要来自原材料备货增加、样机试制投入扩大。
天智航也在业绩说明会上明确了当前行业最核心的产业逻辑。2026年1月,国家医保局发布《手术和治疗辅助操作类医疗服务价格项目立项指南(试行)》后,湖南、广东、江苏等多省份陆续跟进落地,按临床价值分级的收费模式逐步推开;2026年9月,国家医保局印发DRG付费3.0版、DIP付费3.0版分组方案,首次针对机器人辅助手术设置独立分组,为创新技术的临床应用形成了清晰、正向的支付预期。
大概可以理解为2026年手术机器人板块最核心的产业拐点,是支付路径完全明确后,行业商业模式才有条件从传统的一次性设备销售,转向“设备+耗材+服务”的持续性收入结构,这一长期逻辑也与智航收购骨科耗材平台的动作形成了明确的战略呼应。
根据财报发布前10月27日公司披露的《关于发行股份购买资产并募集配套资金暨关联交易事项的进展公告》,天智航拟以发行股份方式购买上海微创骨科医疗科技有限公司62%的股权并募集配套资金,交易完成后标的将成为公司控股子公司。
该标的是微创医疗国际非中国骨科业务的核心运行主体,本次交易的核心战略意图是加快公司国际化布局,同时形成“手术机器人+骨科耗材”的业务协同。目前标的估值及交易价格尚未最终确定。
整体来看,天智航这份三季报完成了“费用端减亏”的预期兑现,但市场真正关心的“终端手术量增长转化为报表收入”的核心逻辑,仍需要后续季度的数据完成二次验证,叠加重大资产重组的不确定性,后续市场对天智航的认知,将完全向Q4收入确认、现金流修复和重组落地这三大变量倾斜。