

2026年三季报披露后,澳华内镜的财报表现呈现出鲜明的“短期承压、长期向好”特征:营收仅保持个位数微增,阶段性亏损有所扩大,但毛利率的大幅跃升与ERCP机器人管线的明确进展,共同为市场传递了超出收入增速的积极信号。
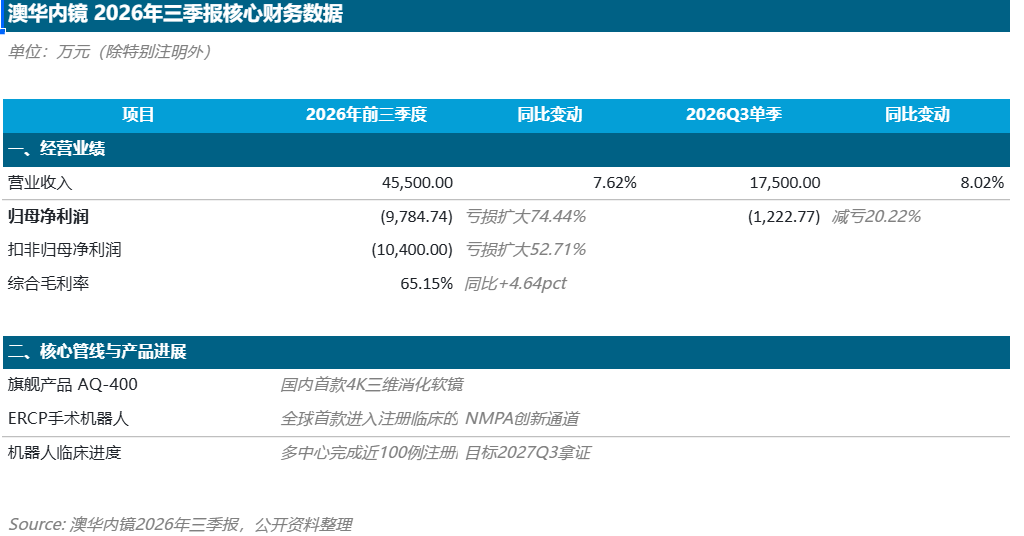
近日澳华内镜批露了2026年Q3财报,内容显示澳华内镜实现单季营收1.75亿元,同比增长8.02%,前三季度累计营收4.55亿元,同比增长7.62%,这样的收入增速在高景气的医疗器械赛道中并不算突出。
真正具备拐点意义的,是毛利率的跳升:单季毛利率达到67.19%,同比大幅提升9.69个百分点,环比提升约10.85个百分点;前三季度整体毛利率升至65.15%,同比提升4.63个百分点。
这一变化并非偶然的短期波动,直接来源于高端机型出货占比的持续提高,公司产品结构正在稳步向高价值段迁移。收入增速温和而毛利率显著抬升,说明澳华当前的核心矛盾早已不在需求端,后续的核心观察点,将集中在产品组合升级能否持续摊薄当前高昂的推广费用,推动盈利端逐步修复。
其中利润端目前仍处于典型的战略投入阶段,2026年Q3归母净利润为-1222.77万元,扣非后-1586.28万元,单季亏损较去年同期的约1533万元已经出现收窄;但前三季度归母净亏损9784.74万元,上年同期亏损5609.25万元,同比增亏约4175万元,扣非亏损约1.04亿元。
亏损扩大的核心原因来自两点:一是计入当期损益的政府补助金额同比下降,二是公司为夯实长期竞争力,持续在销售费用、管理费用上保持高位投入——前三季度销售费用率达到40.35%,同比还上升了1.99个百分点。
这正是医疗器械企业“新产品入院期”的典型财务特征:设备进院需要大量前置的学术推广和渠道建设投入,费用确认会显著早于收入兑现。而Q4是软镜行业传统招采旺季,公司也在交流中提及Q3医院招采情况较好,费用摊薄效应能否在四季度开始显现,将是观察盈利拐点能否兑现的第一个关键窗口。
其ERCP手术机器人的管线进展是这份三季报中最具信息增量的部分。在10月27日至29日的密集机构调研中,澳华内镜明确披露了关键时间节点:ERCP手术机器人国内临床试验已进入收尾阶段,预计2026年Q4完成注册临床并正式进入申报流程;全球多中心临床已完成近100例手术,联合南京鼓楼医院、山东齐鲁医院、无锡市人民医院等国内顶尖机构共同开展;国内NMPA注册证预计2027年Q3取得,CE与FDA认证同步推进,同时公司也客观提示了注册进度存在的不确定性。
这一清晰的时间表,远胜于此前市场对该产品“2027—2028年上市”的模糊预期。ERCP手术机器人已于2026年5月进入国家创新医疗器械特别审查程序,注册申报时可享受优先办理政策,相关研究成果也在《Endoscopy》期刊发表,临床数据验证了插管成功率、结石清除率均达到国际基准,在当前A股软镜标的中没有可直接对标的竞争者。
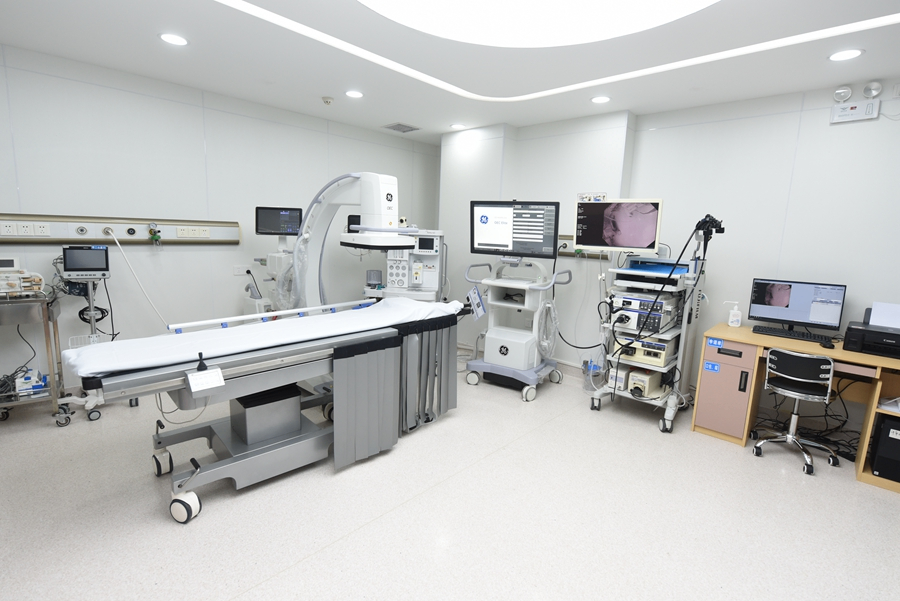
更值得关注的是,公司已同步开展ERCP机器人二代机型及新增功能的研发,这意味着该产品从一开始就被定位为平台型管线,而非单一的短期爆款产品。
不过市场在关注机器人管线进展的同时,也需要明确一个关键的时间错配:ERCP机器人的取证预期在2027年Q3,这意味着2026年三季报乃至全年业绩中,机器人业务都不会贡献任何收入或利润。当前这份财报,仍然是一份完全反映纯软镜主业经营情况的报表。
因此2026年澳华内镜的国内业务增长,核心仍由成熟机型AQ-300贡献,2025年才上市的AQ-400对应的入院医院质量更高,收入占比正处于逐步提升的节奏中。机器人管线的当前价值,更多体现为远期估值期权,而非能够直接改善当期损益的变量。
这也意味着,三季报呈现的亏损扩大和销售费用率高企,需要依靠主业高端化在2026—2027年率先实现盈利修复来对冲;如果主业的盈利拐点晚于机器人取证节点,在此期间持续的费用压力将继续对利润表形成压制。
整体来看,澳华内镜当前正处于“主业升级打底、第二曲线蓄势”的关键阶段,毛利率的持续提升已经验证了产品升级的逻辑,而机器人管线的明确落地时间表,也为后续的长期成长打开了更大的想象空间。