2026年,脑机接口赛道的资本投资逻辑发生了明显转变:从追逐前沿概念,转向优先押注具备临床落地能力、拥有明确医疗器械转化路径的企业。
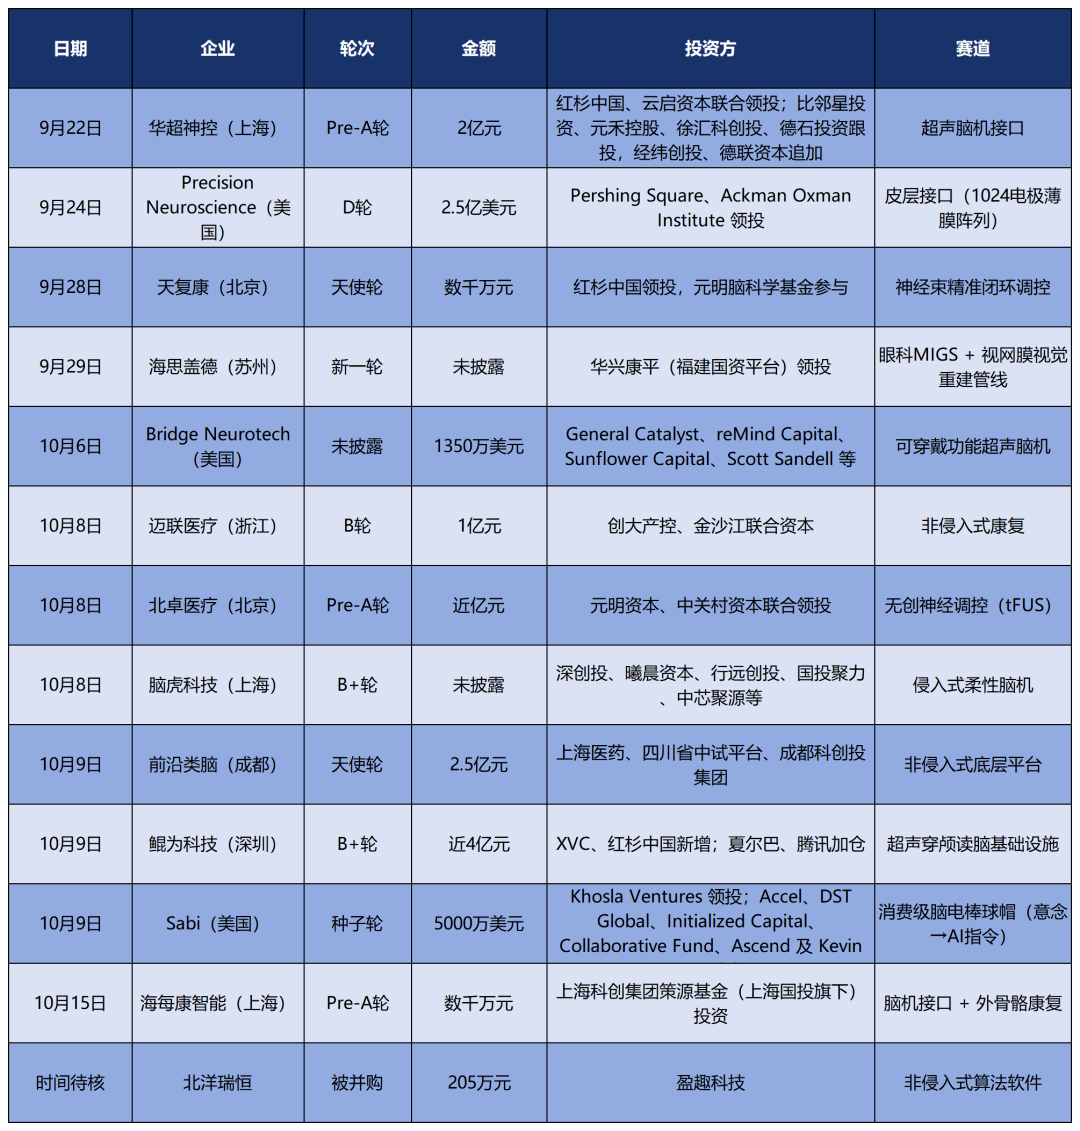
9月下旬以来,国内无创康复脑机、植入式神经调控、超声脑机企业陆续披露融资;美国公司 Precision Neuroscience 单笔拿下2.5亿美元,消费级脑机还出现了5000万美元级别的种子轮。资金持续向具备真实临床场景的项目倾斜——这也印证,国内脑机产业正式迈入临床转化攻坚期。
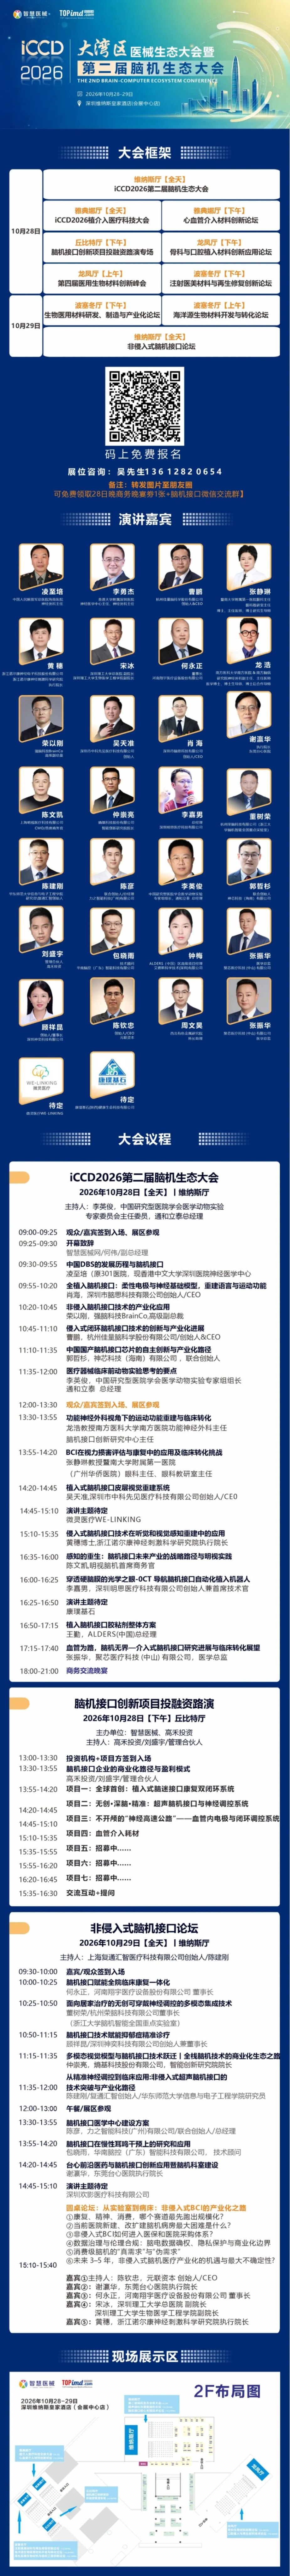
恰逢 iCCD2026 第二届脑机生态大会即将在深圳举办,投融资路演专场将集中展出一批脑机创新项目,产融对接有望进一步加速。
一、融资一览:9月下旬以来,13笔融资+1笔并购落地
二、资本逻辑之变:临床落地能力成为核心标尺
这一轮融资有一个高度一致的特征:无论是植入式闭环神经调控,还是无创康复、认知干预,全部锁定明确的临床适应症,不再单纯展示实验室里的"意念控制"演示。
投资机构重点考察三件事:
● 临床试验规划
是否清晰可行
● NMPA 注册路径
是否已经跑通或即将跑通
● 医院落地场景
是否真实存在(有没有科室愿意用、有没有采购通道)
脑机投资正在从概念驱动转向临床价值驱动。真正被资本认可的,是那些能够把"技术可行"翻译成"可注册、可收费、可推广"的企业。
一个细节可以说明问题:迈联医疗被资本看中的理由,不是"技术有多前沿",而是它牵头建设了国内首个脑机接口康复领域省级工程研究中心,其脑机接口康复训练系统入选工信部与国家卫健委首批高端医疗装备推广应用项目——并且是该批名单中康复领域唯一入选项目。明确的注册路径与医院采购通道,本身就是稀缺资产。
三、四大趋势
趋势一:超声脑机赛道集体升温
鲲为科技近4亿元 B+轮是其中最重的一笔。值得注意的是,鲲为的差异化不在"做神经调控",而在解决一个更底层的命题——如何用超声更好地"观察"大脑。公司将其定位概括为"脑科学的英伟达":不只做颅脑超声设备,而是提供硬件设备与基础软件平台 kOS,成为赋能脑科学 AGI 的 Infra 公司——全球不同技术路线的脑机接口实验室与 NeuroAI 模型公司,都是其目标客户。
超声路线上,国内华超神控9月完成2亿元 Pre-A 轮(红杉中国、云启资本联合领投,成立一年累计融资近3亿元);海外 Bridge Neurotech 以可穿戴功能超声脑机出道即拿下1350万美元,并与便携超声厂商 Butterfly Network 签订技术授权协议。赛道热度正在形成共振。
趋势二:非侵入式赛道成为资本共识
迈联医疗的1亿元 B 轮、前沿类脑的2.5亿元天使轮、北卓医疗的近亿元 Pre-A,全部集中在非侵入式方向。这与广东、江苏、四川等地密集出台的脑机接口产业政策形成呼应。
其中前沿类脑天使轮即达2.5亿元,在脑机领域极为罕见,投资方包括上海医药、四川省中试平台、成都科创投集团——产业资本与地方国资的联合入场,反映的不只是财务回报预期,更是对非侵入式底层技术平台的战略卡位。
趋势三:视觉重建成为新的关注方向
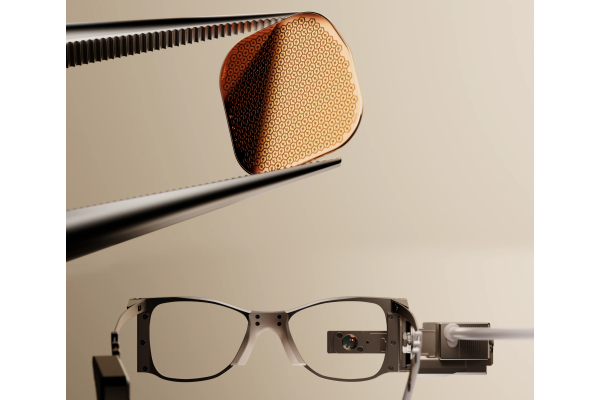
感知重建正在成为资本的新落点。9月底,眼科器械企业海思盖德完成新一轮融资,除推进其核心 MIGS(微创青光眼手术)产品商业化外,资金还将用于视网膜眼底路径脑机接口视觉重建管线的研发,面向干性年龄相关性黄斑变性(dAMD)这一全球眼科难题。需要客观看待的是,该管线目前仍处于技术验证推进阶段。视觉重建整体上还处在"早期布局、长坡厚雪"的阶段,距离规模化落地尚需时间。
趋势四:产业资本与地方国资加速入场
前沿类脑的投资方里有上海医药,鲲为科技的股东中腾讯已连续多轮加注,北卓医疗由中关村资本联合领投,海思盖德由福建国资平台华兴康平领投。红杉中国则在一个月内连续出手三次:领投华超神控、领投天复康、加仓鲲为科技。
一个明确信号:产业资本与上市公司正在从"财务投资"转向"战略布局"——他们不只是要回报,更是要卡位下一代医疗技术的入口。
四、三个典型案例深读
案例一|鲲为科技:4亿元,做脑科学的"英伟达"
10月9日,深圳鲲为科技有限公司完成近4亿元 B+轮融资,新增股东包括 XVC、红杉中国,老股东夏尔巴投资、腾讯进一步加仓。
鲲为科技成立于2019年。据公司介绍,其核心突破在于实现了非侵入超声穿颅读脑——传统超声长期受困于"穿透力与分辨率不可兼得",面对坚硬颅骨几乎是雾里看花。鲲为选择了一条反直觉的路径:放弃提升频率换清晰度的惯性,转向低频,把算力与算法引入物理声场,在低频段兼顾颅骨穿透力与高分辨率实时成像。
商业化已经有真实进展。 公司便携设备可在急救车场景中快速判别脑梗或脑出血,为患者争取黄金救治期;在脑机接口领域,则为行业提供了非侵入、可实时获取全脑功能数据的基础设施。据公司披露,已实现数千万元订单,正处于商业化起飞拐点。
为什么值得关注:它没有直接下场做神经调控,而是选择做"卖铲子的人"。在脑机接口产业链上,这类基础设施型公司的天花板往往更高。
案例二|迈联医疗:非侵入式康复赛道单笔最大
10月,浙江迈联医疗科技有限公司完成1亿元 B 轮融资,由创大产控与金沙江联合资本联合投资,是本月非侵入式康复赛道单笔最大金额。
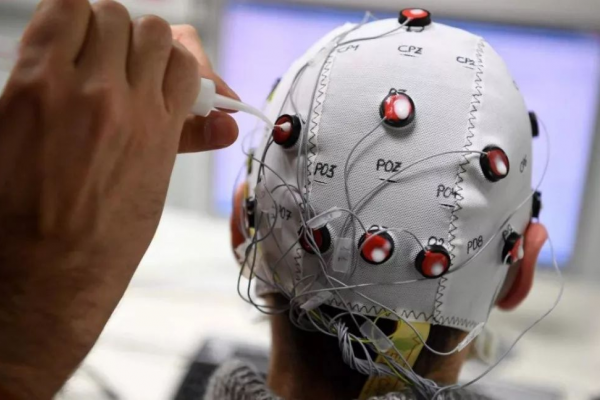
迈联医疗成立于2018年,是国内首家获得脑机接口运动康复医疗器械注册证的企业,已取得6个型号二类医疗器械注册证,产品覆盖20余款设备。其脑机接口康复训练系统通过捕捉患者运动想象信号,经算法识别意图后联动康复主机,带动肢体主动训练,实现从"被动康复"到"中枢驱动主动康复"的转变。
更关键的是它的合规壁垒:牵头建设国内首个脑机接口康复领域省级工程研究中心;2024年,其脑机接口康复训练系统入选工信部与国家卫健委首批高端医疗装备推广应用项目,是康复领域唯一入选项目。
为什么值得关注:在注册证与医院采购通道这两件最难的事上,迈联已经跑在前面。
案例三|北卓医疗 & 天复康:无创与植入,两条路走到同一个答案
北卓医疗完成近亿元 Pre-A 轮融资,由元明资本与中关村资本联合领投。公司将资金用途明确指向"临床管线推进与医疗器械注册申报"。技术上,它构建了"个性化脑图谱解析—精准能量递送—动态闭环调控"的全链路平台,其双源 tFUS 双靶点闭环调控,为"不开颅也能调控深部核团"提供了工程化路径。
天复康完成数千万元天使轮融资,由红杉中国领投、元明脑科学基金参与。这是其今年3月完成种子轮后,短期内再次获得头部机构加注。公司聚焦"脑机接口 + 神经束精准闭环调控"——不同于传统作用于神经干或大范围组织的刺激方式,它通过高选择性电极识别并刺激目标神经束,结合生理信号与运动结果反馈动态调整参数,推动神经调控从粗放开环走向精准闭环。公司与首都医科大学附属北京天坛医院共建"天坛—天复康脑机接口联合实验室"。
为什么值得关注:一个走无创、一个走植入,但两家都把"闭环调控"和"临床转化路径"放在最前面——这正是本轮融资的共性。