智慧医械网消息 9月24日,上交所官网公告显示,上海汇禾医疗科技股份有限公司(下称"汇禾医疗")历时近三个月的科创板IPO已终止。
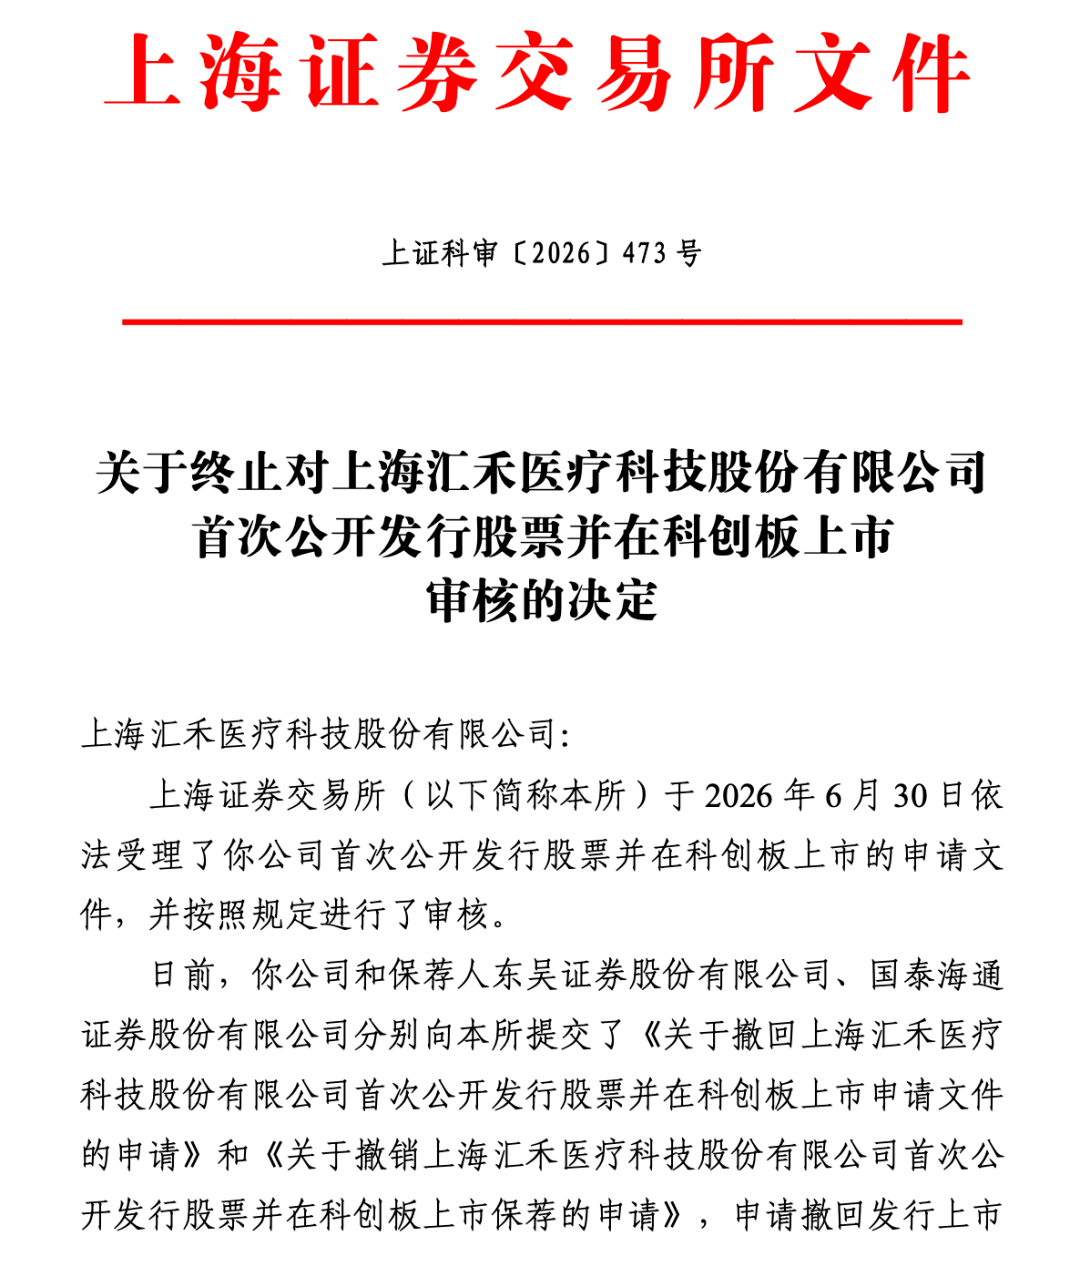
这家手握"全球唯一三尖瓣介入注册证"、头顶心血管医械"独角兽"光环、投后估值一度逼近80亿元的企业,在IPO受理仅86天后便与保荐机构东吴证券、国泰海通证券一同主动撤回了发行上市申请。

2026年9月24日,上海证券交易所发布《关于终止对上海汇禾医疗科技股份有限公司首次公开发行股票并在科创板上市审核的决定》显示:
根据该决定,因汇禾医疗及其保荐人东吴证券股份有限公司、国泰海通证券股份有限公司申请撤回发行上市申请文件,上交所依据《上海证券交易所股票发行上市审核规则》第六十三条有关规定,决定终止其发行上市审核。
这意味着,汇禾医疗成为2026年以来科创板生物医药板块首家终止IPO的企业。
时间回到2026年6月30日,汇禾医疗科创板IPO申请正式获上交所受理,拟采用科创板第五套上市标准,原计划公开发行股票不超过1214万股,募集资金11.1亿元。仅23天后的7月23日,项目便进入问询阶段。然而,从受理到终止,整个过程仅持续了86天,短于多数市场预期。
据媒体报道,值得高度关注的一个时间节点是:2026年7月1日,也就是汇禾医疗IPO获受理后,中国证券业协会公布了2026年第四批首发企业现场检查抽查名单,共抽中21家公司,汇禾医疗赫然在列。
按照惯例,被抽中现场检查的IPO企业,往往面临更严格的财务核查和合规审视,此后主动撤材料的比例显著上升。汇禾医疗此次撤单,市场普遍将其与现场检查抽查联系起来。
事实上,2026年以来,中证协已连续发布四批首发企业现场检查抽查名单,抽查企业总数达40家,数量超过往年平均水平。名单中既包括蓝箭航天、宇树科技、中科宇航等"明星"硬科技项目,也包括世和基因等"二次闯关"的老面孔。
业内人士指出,IPO现场检查本质是监管层对申报企业质量的一次"体检",防止"带病申报"企业透支市场信任,尤其对申请科创板的企业而言,监管层需要通过现场检查进一步压实企业的科创属性,从源头把控上市公司质量。
汇禾医疗与保荐机构选择在问询阶段、现场检查启动前夕撤回申请,虽未公开说明具体原因,但这一动作本身,已经向市场释放出清晰的信号。

汇禾医疗成立于2019年5月,注册地位于上海松江,是一家专注于泛血管介入领域创新医疗器械研发、生产与销售的企业。公司围绕结构性心脏介入、血管介入和肿瘤介入三大方向,构建了"三驾马车"并行的产品矩阵。
然而,翻开招股书(申报稿)披露的财务数据,这家"全球首创"企业的商业化路径并不平坦。
营收高速增长,亏损持续扩大。2023年至2025年,汇禾医疗分别实现营业收入280.37万元、2698.82万元和1.02亿元,三年复合增长率高达501.81%。从数字上看,这是一条极为陡峭的增长曲线,尤其是2025年营收首次突破1亿元大关,标志着公司跨过了商业化的关键门槛。
但与之形成鲜明对比的是,同期归母净利润分别为-2.01亿元、-1.90亿元和-2.19亿元,三年累计亏损超过6亿元。截至2025年末,公司累计未弥补亏损高达7.38亿元。更值得注意的是,2025年在营收同比增长近3倍的情况下,亏损额反而从1.90亿元扩大至2.19亿元,呈现出"越卖越亏"的倒挂局面。
其中,主营业务毛利率从2023年的-182.77%大幅跃升至2024年的25.01%,再到2025年的72.76%,改善势头显著。这主要得益于高值三尖瓣产品占比提升、规模效应摊薄成本以及生产工艺逐步成熟。2025年72.76%的毛利率已接近同业76.77%的平均水平。
然而,费用端的吞噬能力更为惊人。报告期内,公司销售费用分别为719.82万元、3015.36万元和4532.38万元,销售费用率分别高达256.74%、111.73%和44.63%。虽逐年下行,但2025年仍接近营收的一半,而同行业可比公司销售费用率均值仅为33.04%、28.55%和27.12%。
公司解释称,核心产品上市初期学术推广与渠道建设投入大、收入体量尚小是主因,但经销商结构分散、单商贡献有限,意味着销售费用率的下行周期可能比预期更长。
此外,报告期内,公司实施股权激励确认的股份支付费用分别为7060.73万元、7930.90万元和1.70亿元,是亏损的最大构成项。
最后,公司经营活动产生的现金流量净额分别为-9804.60万元、-7396.87万元和-5538.29万元,虽逐年收窄但始终未能转正。截至2025年末,公司现金及现金等价物余额仅1.44亿元。以当前的"烧钱"速度测算,若IPO募资未能及时到位,公司将面临实实在在的资金压力。

汇禾医疗的故事,绕不开一款名为K-Clip的产品。
据悉,K-Clip®经导管三尖瓣环成形系统,是汇禾医疗的旗舰产品,也是此次IPO最核心的价值锚点。
三尖瓣反流被称为心血管领域的"沉默杀手"。由于外科手术风险高、创伤大——需要开胸、建立体外循环——长期以来,重度三尖瓣反流患者的临床治疗手段极度匮乏。
根据弗若斯特沙利文数据,到2035年,全球三尖瓣反流患者数量预计达到6598.2万人,其中中国患者数量预计达到1395.0万人。国内市场方面,《中国结构性心脏病行业年度报告2020》估算,到2030年国内三尖瓣介入治疗市场规模有望达到245.9亿元,七年复合增长率达107%。
K-Clip的治疗逻辑,是将患者扩大的三尖瓣环进行折叠,减少瓣环周径,从而有效改善三尖瓣反流。其差异化创新在于:利用经血管介入技术,重现治疗功能性三尖瓣反流的经典Kay's外科术式,将传统的"外科缝合"升级为"介入夹合",打造安全、高效、长期获益的全新临床路径。
2025年3月,K-Clip通过国家药监局创新医疗器械特别审批程序(俗称"绿色通道")获批上市,成为国内首款、也是目前唯一获批上市的三尖瓣心脏介入医疗器械。
根据招股书,目前全球主流市场仅有四款经导管三尖瓣治疗产品获批。汇禾医疗的K-Clip是其中唯一采用瓣环环缩(annuloplasty)路径的产品,其余三款分别为爱德华生命科学(Edwards Lifesciences)的EVOQUE、Pascal,以及雅培(Abbott)的TriClip。
这意味着,K-Clip在全球范围内占据了一个独特的技术生态位:它不是跟随式的me-too产品,而是全球原创的全新术式。海外专家评价其"改变了游戏规则",将原本需要7小时、死亡率高达9.6%的开胸手术,缩短至平均25分钟的微创手术。
商业化推进方面,K-Clip自2025年3月获批以来,已进入复旦大学附属中山医院、中国医学科学院阜外医院、首都医科大学附属安贞医院等超过100家三甲医院。2025年首年即实现销售收入4307.13万元,占公司主营业务收入的42.43%,一跃成为第一大收入来源,单品均价5.92万元,毛利率高达86.41%。公司同时已向欧盟提交CE认证申请,开启海外商业化进程。
知识产权方面,公司为K-Clip申请了12项PCT国际专利,在美国、加拿大和欧盟已获得授权。
此外,招股书披露的产销数据显示,K-Clip三尖瓣环夹系统2025年全年产量1435个,对应销量仅657个,产销率不足46%;配套输送鞘套件产量1072套,销量469套,产销率同样不足44%。作为全球首创产品,上市首年便出现产量大幅高于销量的局面,意味着终端医院的手术爬坡速度,远未跟上生产端的备货节奏。
更值得玩味的是,公司此次IPO拟募资4.3亿元用于新建生产中心,规划年产经导管三尖瓣环成形系统、导管鞘套件各1万套——产能规模约为现有三尖瓣产能的两倍。一边是现有产能利用率不足一半,一边是大手笔募资翻倍扩产,其产能消化能力不免引发市场质疑。
此外,K-Clip贡献了公司逾四成营收,单品依赖特征明显。在全球竞品(爱德华、雅培)尚未大规模进入中国市场的窗口期内,汇禾医疗能否快速构筑渠道壁垒、形成产品梯队,将直接决定其长期估值逻辑。
除了明星产品K-Clip,汇禾医疗还布局了血管介入和肿瘤介入两条管线,但二者的战略地位正在发生微妙变化。
C-Wave血管内冲击波导管(IVL)是汇禾医疗最早实现商业化的产品,于2023年获批上市,技术原理是利用球囊中6000伏高压放电,产生约20个大气压的压力,将血管壁上的钙化斑块震开,用于治疗冠脉及外周血管钙化病变。该产品是首个国产震波系统,全球范围内仅晚于美国Shockwave Medical拿到注册证。
2023年至2025年,C-Wave管线分别实现营收277.54万元、2405.94万元和3522.47万元,占主营业务比例从100%降至89.65%再到34.71%。销量持续增长的同时,产品单价却大幅下行:
冲击波治疗设备单价从2023年的4.27万元/台降至2025年的8698.81元/台,两年间降幅接近八成;一次性使用冠脉血管内冲击波导管单价也从2024年的5015.54元/根降至2025年的4582.89元/根。
真正的变局发生在2026年4月,汇禾医疗与全球医疗器械巨头波士顿科学(Boston Scientific)签署经销协议,波士顿科学成为C-Wave冲击波导管系列产品中国大陆独家总经销商。仅隔一个月,双方进一步签署收购选择权协议:波士顿科学支付1000万元保证金后,可在2027年底前以2.25亿元收购冲击波导管业务主体——苏州中荟医疗科技有限公司100%股权。
这一合作的背景是全球IVL赛道的激烈整合。2024年4月,强生斥资131亿美元现金收购全球首家商业化IVL企业Shockwave Medical;2025年1月,波士顿科学以约6.64亿美元收购Bolt Medical。波士顿科学选择与汇禾医疗合作而非直接收购,既是对其冲击波技术的认可,也让汇禾医疗换取了保证金与渠道资源,得以更专注于三尖瓣业务。但从另一个角度看,这也意味着汇禾医疗正在将曾经的收入支柱"外包"给海外巨头,战略重心进一步向K-Clip倾斜。
而Vispearl聚乙烯醇栓塞微球于2024年获批上市,是首个国产可显影微球产品,通过介入方式将药物输送至肿瘤部位,实现局部化疗。2024年至2025年,该产品分别实现营收250.16万元和2045.86万元,占主营业务比例从9.32%提升至20.16%。
Vispearl的放量主要得益于2025年1月中标24省联盟集采,销量从749瓶跃升至7581瓶,呈现典型的"以价换量"特征。集采中标虽然带来了销量的快速增长,但也意味着价格端的让利空间已被大幅压缩,后续毛利表现仍需观察。

最为严重的是,对于一家定位"泛血管介入领域卓越创新型平台企业"的公司而言,研发投入是其长期价值的核心根基。然而,汇禾医疗的数据却呈现出耐人寻味的趋势。
报告期内,公司研发费用分别为1.34亿元、1.08亿元和9004.59万元,连续三年收缩。研发人员数量也从2023年的97人减少至2025年末的58人,减员幅度超过四成。研发人员薪酬从4184万元缩减至2856万元。
与此同时,公司却在大力扩充销售团队。销售费用从2023年的719.82万元飙升至2025年的4532.38万元。"研发收缩、销售扩张"的资源配置转向,在创新医疗器械行业并不罕见——当核心产品进入商业化阶段,企业自然需要建立市场教育、术者培训、医院准入和渠道体系。
但对于一家仍然亏损、同时依赖多条在研管线支撑未来估值的公司来说,这种转向是否过快、是否以牺牲长期创新能力为代价,市场存疑。
目前,汇禾医疗在结构性心脏介入领域的后续管线包括K-Plus(K-Clip升级款)、TriCap以及二尖瓣Combo系统,正围绕三尖瓣与二尖瓣反流搭建产品矩阵。
此外,公司还计划开发K-Clip手术机器人系统,以K-Clip为示范载体打造介入机器人平台,并与上海交通大学共建医疗机器人联合研发中心。这些管线尚处于临床前或临床试验阶段,需要持续的研发投入支撑。

实际上,汇禾医疗的故事,是中国创新医疗器械行业发展历程的一个缩影。
从2019年林林在猪心上做实验起步,到2021年完成全球首例经导管三尖瓣环成形手术,再到2025年K-Clip获批上市、进入百余家三甲医院,这家成立仅七年的企业,确实在三尖瓣介入这一被视为"心血管最后一座技术高峰"的领域,实现了从0到1的突破。其K-Clip作为全球唯一在主流市场获批的三尖瓣环缩修复器械,技术原创性不容否认。
但与此同时,汇禾医疗也折射出中国创新医械企业共同面临的成长阵痛:从研发驱动转向商业化驱动的资源配置阵痛,单品依赖与管线梯队尚未形成的结构阵痛,持续亏损与资本市场耐心之间的周期阵痛,以及在监管趋严背景下"带病申报"风险与企业实际合规水平之间的张力。
而对于整个国产高端医疗器械行业来说,汇禾医疗的案例也再次警示:创新是入场券,但不是免检通行证。技术突破、商业化兑现、合规经营和持续造血能力,缺一不可。