近日,据深圳证券交易所上市审核委员会发布的2026年第54次审议会议结果公告显示,广东博迈医疗科技股份有限公司(以下简称:博迈医疗)IPO顺利过会。
图片来源:深圳证券交易所
01
再度“启程”
二次冲击A股
博迈医疗成立于2012年3月,专注于高性能血管介入赛道,是国产血管介入球囊导管领域产销量领先的研发生产企业。
值得注意的是,本次并非博迈医疗首次冲击上市,而是其第二次向A股发起冲刺。2023年,博迈医疗曾筹划科创板上市,但彼时集采政策的全面落地改变了医疗器械的估值逻辑,上市审核环境同步收紧,叠加监管对历史对赌安排的逐项问询,因此当时的博迈医疗未能在2024年末走完上市流程。
时隔2年后,博迈医疗转向创业板申报,再次开启IPO征程。本次创业板IPO于2025年12月24日获深交所受理,2026年1月8日进入问询阶段。拟公开发行新股不超过2000万股,占发行后总股本比例不低于25%。并且,博迈医疗选择创业板第二套上市标准——预计市值不低于15亿元、最近一年净利润为正且营业收入不低于4亿元。
9月16日,上市审核委员会2026年第54次会议审议认定其符合发行条件、上市条件和信息披露要求,博迈医疗也由此成为近三年以来深交所首家过会的械企。
但值得注意的是,本次招股书披露,若公司未能在2028年5月31日前完成合格上市,或在上市申请被终止审查、未获通过、主动撤回等情形下,回购义务将自动恢复。
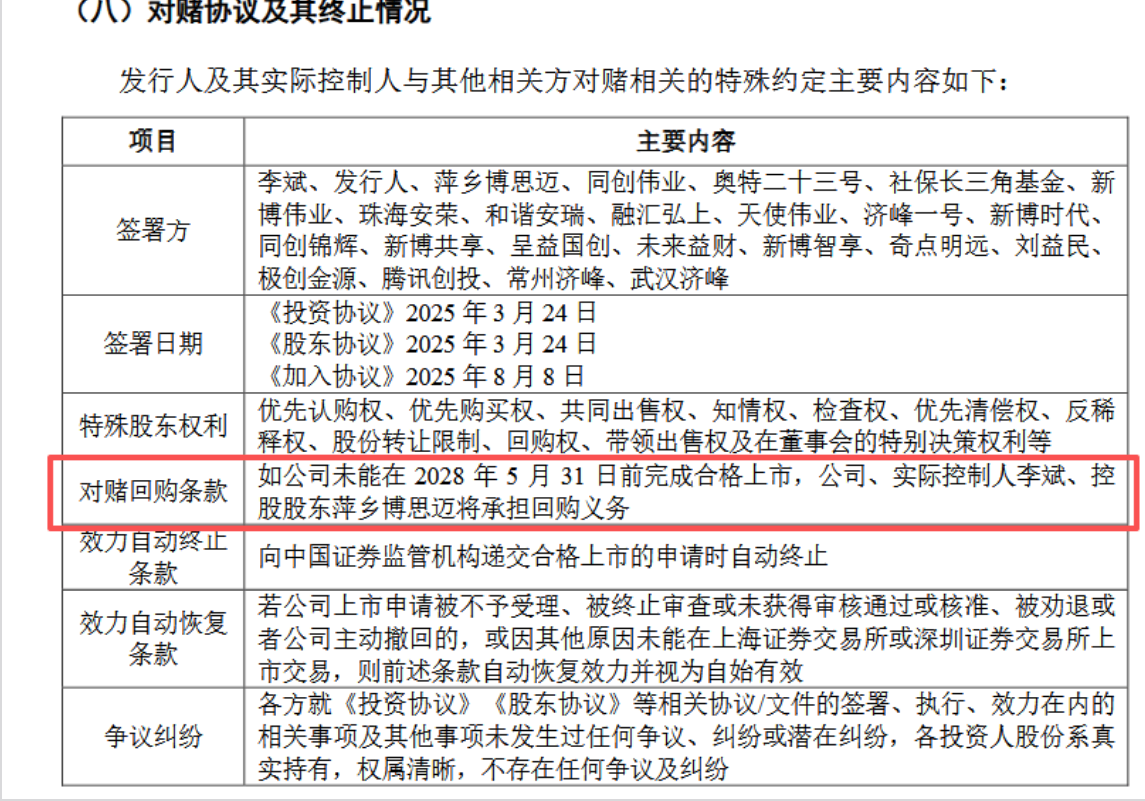
图片来源:招股书
这也意味着,尽管IPO过会消除了最直接的触发风险,但在完成注册并正式挂牌之前,实控人层面的回购压力并未真正解除。
02
产品丰富
业绩持续向好
回归博迈医疗本身来看,该企业自身实力较为强劲。
据药智医械数据查询,目前博迈医疗已上市48款产品,覆盖心血管介入、外周血管介入、神经介入等领域。其球囊类产品矩阵已从通用球囊延伸至技术壁垒更高的功能性球囊、药物球囊,其中包括冠脉高压切割球囊导管穿甲 TM RevoEdge TM、药物涂层外周球囊导管Vasecure TM 始祖鸟 TM 等核心产品。
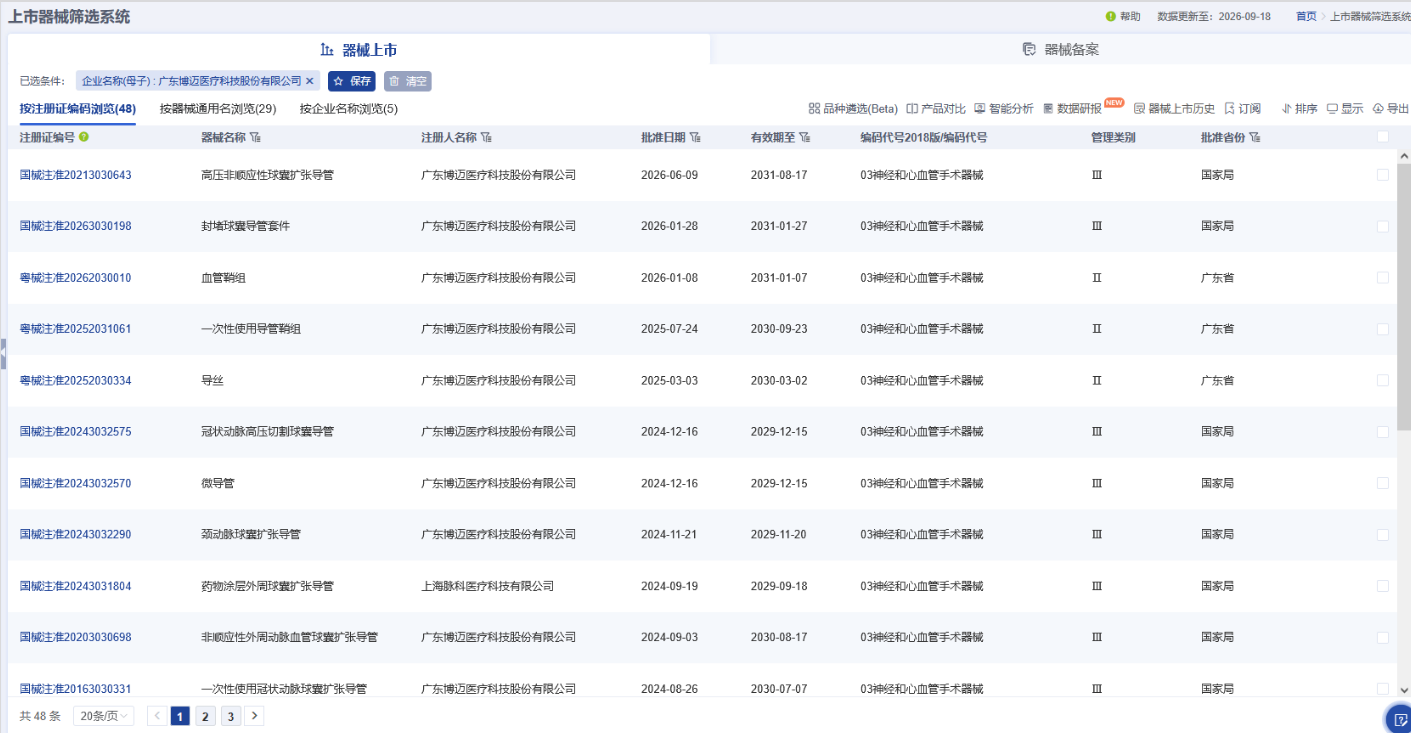
图片来源:药智医械数据
丰富的产品矩阵下,博迈医疗的业绩持续向好。据招股书披露,2023至2025年间,博迈医疗营业收入分别为3.35亿元、4.6亿元和6.55亿元,营收增长趋势明显。并且,这一趋势在2026年也持续保持中,1-9月,博迈医疗的营收预计达到6.3-6.4亿元,其中1-6月的营收已达到4.16亿元,超越2025年全年半数营收,并预计2026年全年营收可达8.6亿至8.8亿元。
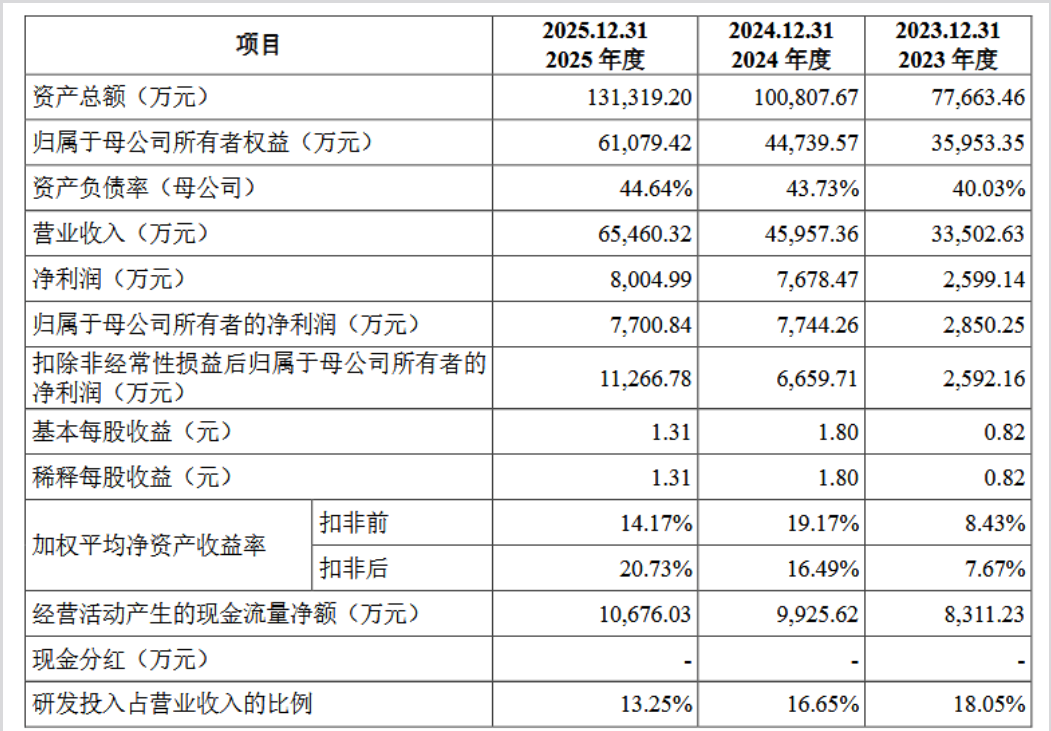
图片来源:招股书
分业务板块来看,冠脉介入类、外周介入类产品均在2025年表现优异。冠脉介入类产品虽然整体占比较2024年度有所下降,但整体销售金额持续上涨;外周介入类产品则增速更为显著,整体占比也得以大幅提升。
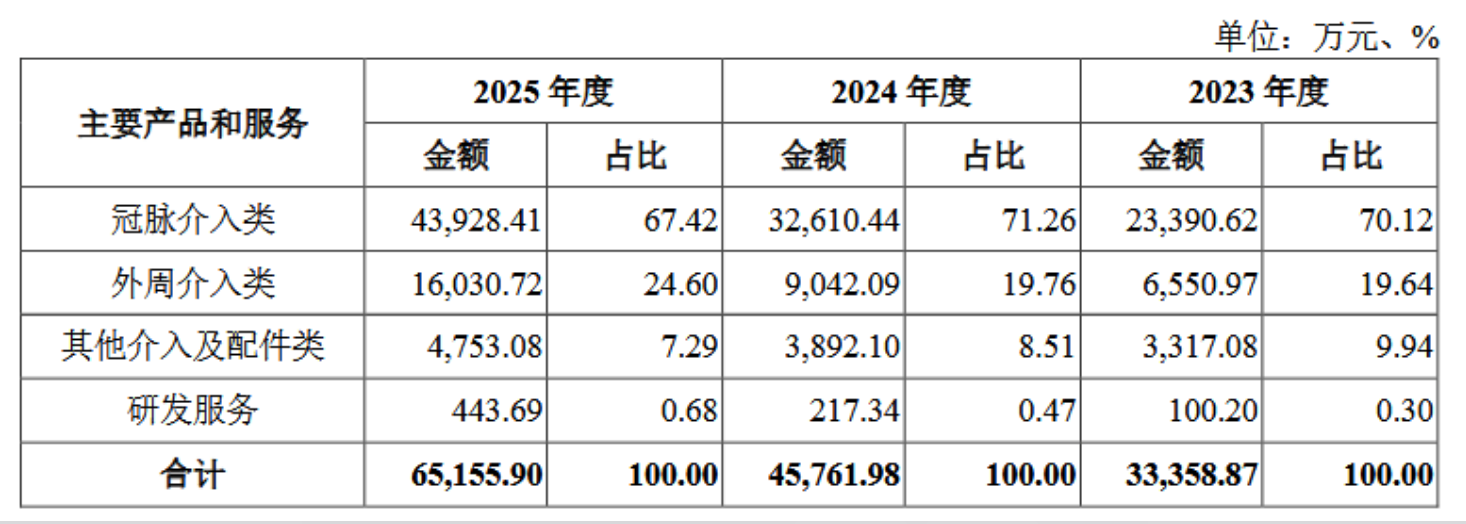
图片来源:招股书
在今年上半年中,博迈医疗的产品销售趋势依然稳健。招股书显示,其功能性球囊和药物球囊实现销售收入近1.2亿元,境内市场持续放量,销售渠道同步拓展。销量增长的背后,离不开集采的助力,据药智医械数据,目前博迈医疗48款产品中,带量采购的覆盖率已达到68.75%,从带量采购省份分布看,省际联盟采购断层领先。
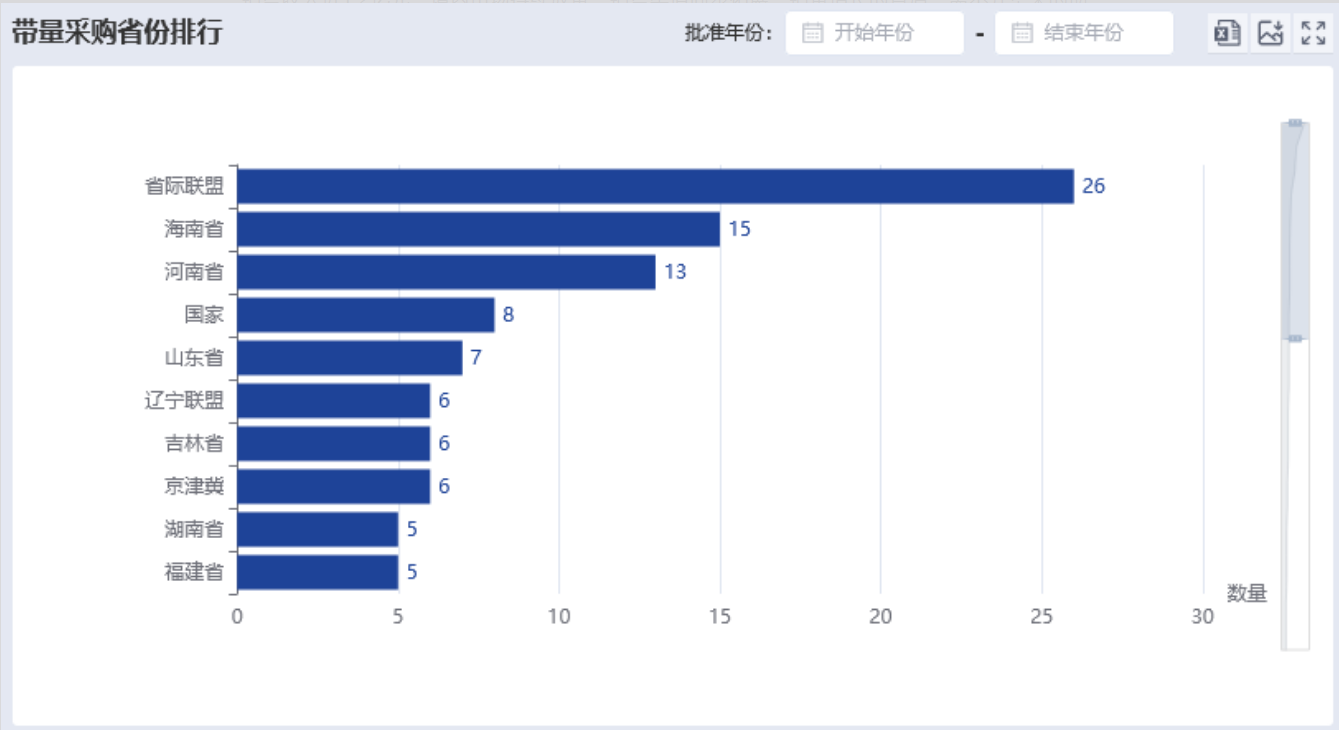
图片来源:药智医械数据
但集采同样是一把“双刃剑”,在帮助产品快速进入市场、实现放量的同时,也导致产品价格大幅下降。招股书中,博迈医疗也声明了这一风险所在,公司部分创新型产品尚未纳入集采,而在集采提质扩围的趋势下,未来大规模覆盖势必伴随产品价格下行。
从全球血管介入器械竞争格局看,美敦力、雅培、波士顿科学等跨国巨头仍在高端产品线上占据主导,本土械企也在加速布局,整体竞争激烈。博迈医疗面临的是跨国巨头与本土械企的双重竞争。
不过,从当前发展现状来看,博迈医疗在国产品牌中已处于前列。据弗若斯特沙利文数据显示,2025年博迈医疗以11.0%的市场份额位居中国冠状动脉球囊扩张导管市场第四位、国产品牌第一位;以6.5%的份额位居外周动脉球囊市场第五位。
此外,为对冲集采带来的系列风险,博迈医疗正加速拓展境外市场,且海外业务成果显著。据招股书披露,报告期内,博迈医疗海外收入占比持续过半,有效对冲集采所致的部分风险。
03
结 语
综合来看,博迈医疗整体实力较为强劲,从科创板折戟到创业板过会,本次已是博迈医疗第二次向A股发起冲击。但过会只是一个新的起点,博迈医疗能否成功上市,静待后续。