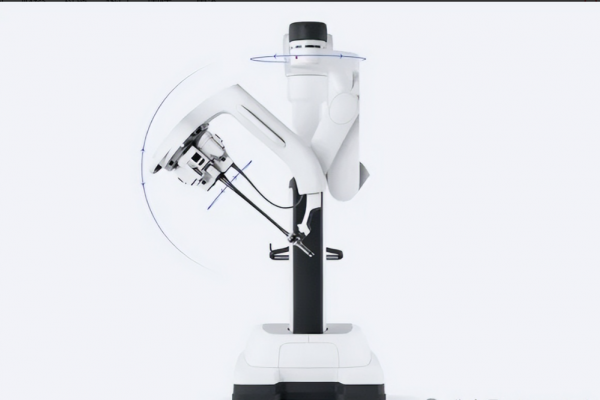
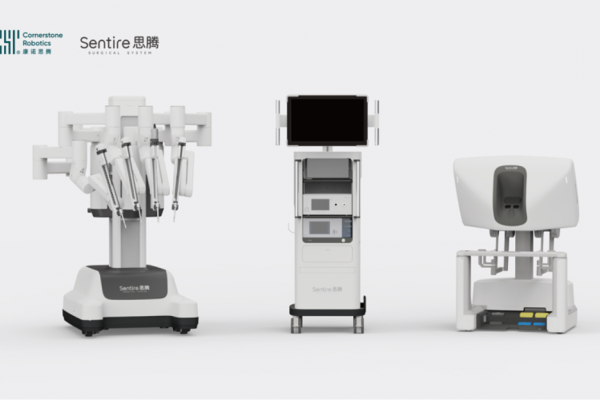
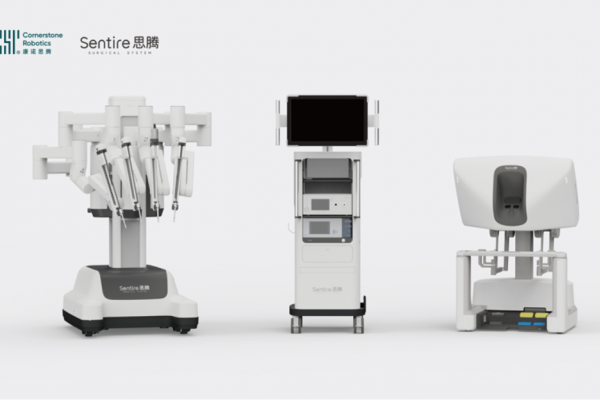
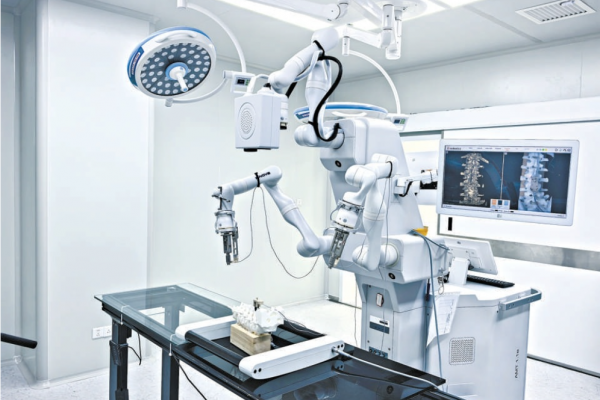
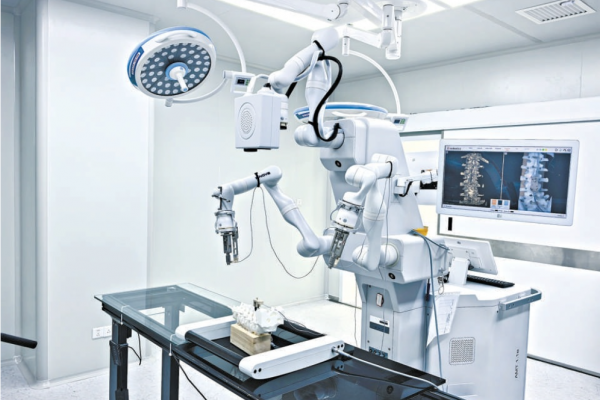
2026年9月13日,在2026年中国国际服务贸易交易会期间举办的北京市医院管理中心第八届科技创新大赛决赛现场,北京市卫健委首次以完整口径公开市属医院手术机器人的保有量、实际服务量和租赁入院进展,这组覆盖北京市医院管理中心下辖大型公立医院的系统性数据,也为观察国内手术机器人从“政策鼓励研发”转向“规模化落地使用”提供了极具代表性的样本。
北京市卫健委表示,截至2026年6月,北京市属医院手术机器人保有量已达54台,广泛覆盖骨科、神经外科、腔镜等重点临床领域;2026年上半年,市属医院手术机器人累计服务约9000人次,服务量保持52.1%的较高增速。
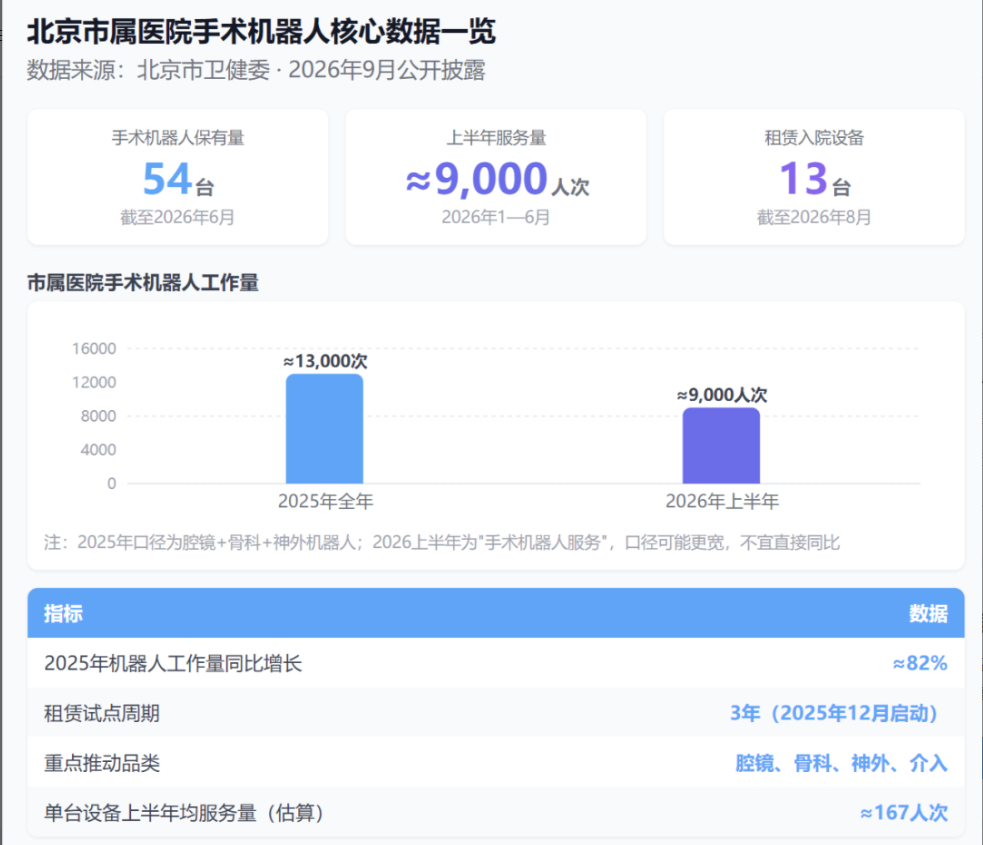
回溯历史数据,2025年北京市属医院腔镜、骨科和神经外科手术机器人全年总工作量约1.3万次,同比增长约82%。2026年上半年披露的9000人次服务口径,实际涵盖了介入等更多品类的手术机器人应用,即便保守估算,2026年全年市属医院手术机器人服务量也将超过2025年的1.3万次水平。
从设备利用率维度看,54台保有量对应上半年约9000人次服务,平均每台设备半年内完成约167例相关服务,这一数字虽不等同于直接手术台次,部分服务包含术前规划等配套环节,但已构成评价设备运行效率的核心参照。对医院管理者而言,单台设备年化使用量能否覆盖采购或租赁成本,早已成为手术机器人规模化应用必须跨过的经济门槛。
对比国际市场,直观医疗2026年二季度达芬奇手术量增长15%,高于系统保有量12%的增速,单机利用率同步提升3个百分点,目前达芬奇多孔系统单机平均年手术量超过300台,单孔系统单机平均年手术量达180台,全球单台机器年手术量已从2006年的87台增长至2022年的249台。 而在国内市场,2026年上半年中国公立医院腔镜手术机器人中标量27台,与去年同期基本持平,但国产品牌中标占比从38%大幅提升至63%,平均中标价格下降约25%,国产替代的推进正在持续拉低行业整体的设备采购成本。
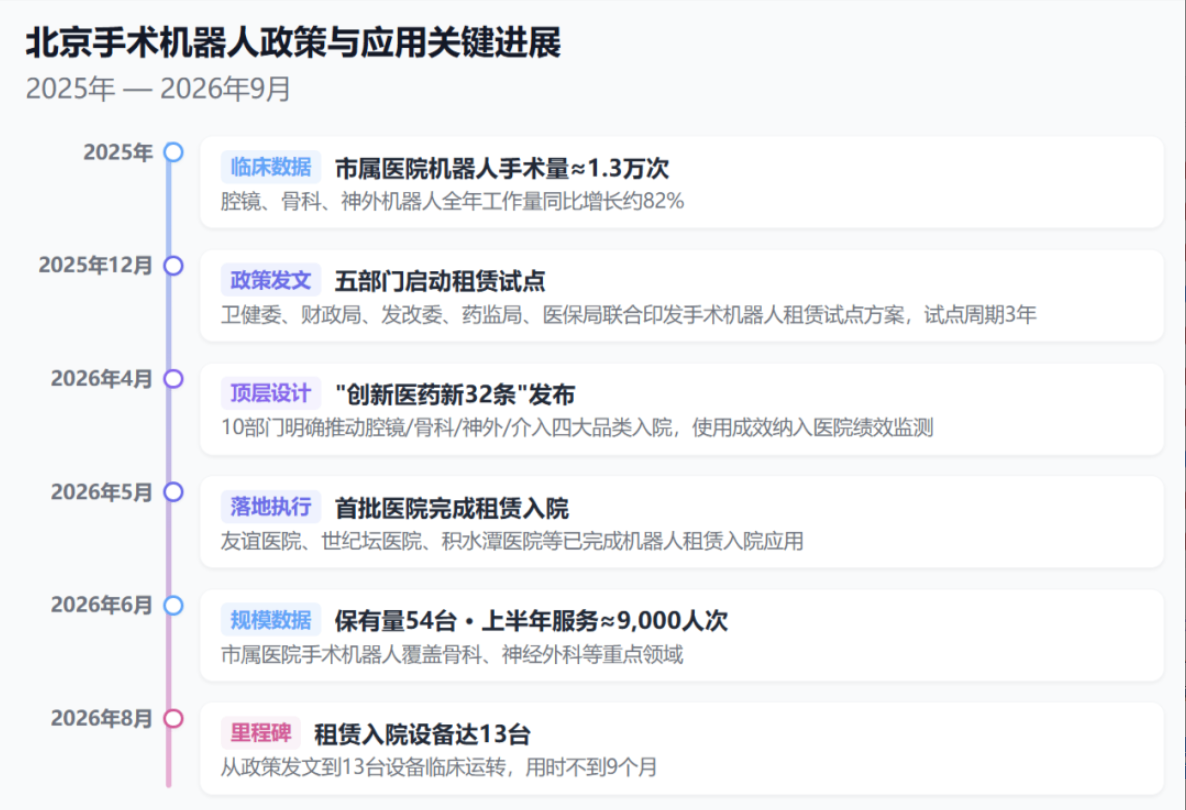
此次同步公开的租赁入院进展,是北京本轮试点最具标志性的突破。截至2026年8月,已有13台手术机器人通过租赁方式投入市属医院临床运转,有效破解了高端医疗装备一次性大额采购的资金难题。
这套试点模式的落地,源自清晰连贯的政策链条:2025年12月,北京市卫生健康委联合多部门印发《关于加快创新推动手术机器人租赁试点工作方案》,明确三年试点周期,率先在市属医院推行“以租代购”,同时允许其他公立医院参照执行;2026年4月出台的《北京市支持创新医药高质量发展若干措施(2026年)》进一步明确,加速腔镜、骨科、神经外科、介入等全品类手术机器人临床落地,全面推广创新租赁服务模式,并将设备研发应用、临床成效、全场景开放使用等情况纳入公立医院绩效考核体系。
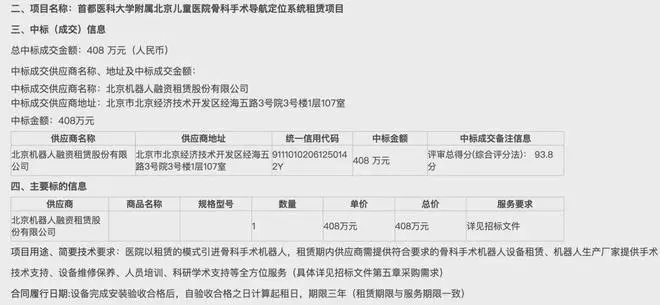
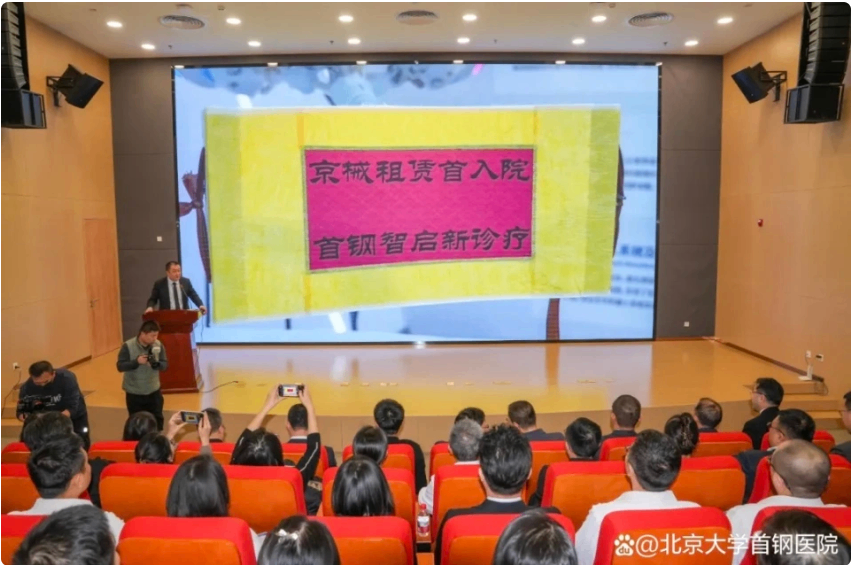
从政策文件发布到首批设备投入临床,整个落地周期不到9个月,一批标杆项目密集落地:2025年4月,北京老年医院完成北京市首台“服务租赁”模式骨科手术机器人装机;2026年2月,北京大学首钢医院签约引入术锐手术机器人投入试用,目前已完成包括胰十二指肠切除术在内的30多台复杂手术;2026年3月,北京友谊医院完成骨科手术机器人租赁项目中标,金额366万元,服务期三年;同期北京积水潭医院发布采购意向,计划一次性租赁3台骨科机器人,预算达930万元,是目前公开信息中体量最大的单笔租赁项目;首都医科大学附属北京儿童医院也发布租赁招标,预算408万元,明确面向中小企业、不接受进口产品。
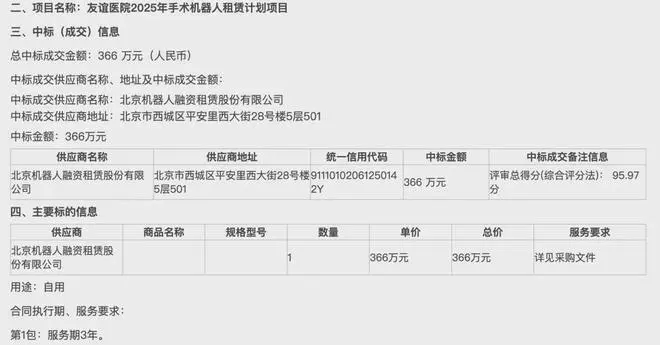
目前试点医院已形成“按年租赁、按病例付费”两种成熟运营模式,医院按照“单次开机费+耗材采购费”的方式结算,设备所有权归属厂商或专业租赁平台。以天智航联合中关村科技租赁推行的“设备服务租赁”方案为例,医院无需承担设备初始采购成本,只需根据骨科机器人的开机使用次数支付单次固定服务费用。
这种模式的核心转变,是把过去医院“采购一台机器”的资产投入,变成了“购买一套持续运行三年的临床服务能力”——供应商除提供机器人硬件外,还需同步承担手术技术支持、设备维修保养、人员培训和科研学术支持等全链条服务,系统性破解高值医疗设备引进难、更新慢、闲置率高、运维成本大等长期存在的问题,推动医疗机构高端设备配置从“购置资产、自主运维”向“按需采购、购买服务”的模式转型。
北京能率先推进手术机器人租赁试点并快速形成规模化落地,背后依托的是国内顶尖的医疗资源基础。截至2025年末,北京市常住人口达2180.0万人,其中城镇人口1924.9万人;2024年北京常住外来人口为819.3万人。
另外据了解,作为全国优质医疗资源最集中的城市,北京素有“全国看病中心”之称,日均来京就医的外地患者约70万人,外地患者占北京三级医院诊疗量的约三分之一,2013—2022年北京地区二级及以上医疗机构住院患者中,跨省来京患者占比达24.0%,对应年均跨省来京住院患者约69万人次。
行业数据显示,截至2024年末,北京全市共有医疗卫生机构12285家,其中医院774家,三级医疗机构150家;2026年4月北京三甲医院数量已达67家,2024年末全市医疗卫生机构实有床位14.1万张,卫生技术人员34.5万人,全年医疗机构总诊疗人次达30166.1万人次,庞大的临床服务需求为手术机器人的规模化应用提供了充足的场景支撑。
而北京试点的快速推进,也离不开全国层面医保支付政策的系统性打通。2026年1月20日,国家医保局发布《手术和治疗辅助操作类医疗服务价格项目立项指南(试行)》,首次建立全国统一的机器人手术计价逻辑,分档次设立导航、参与执行、精准执行三个价格项目,打破手术入路、应用部位、国内外品牌等划分界限,实行与主手术挂钩的系数化收费模式,同时单独设立“远程手术辅助操作费”,为远程机器人临床应用扫清收费障碍。
国家医保局还同步指导各地设立收费标准托底线与封顶线,截至2025年11月,全国已有23个省份将骨科手术机器人相关费用纳入收费目录,收费区间约为8000元至4万元。2026年9月2日,国家医保局正式发布DRG/DIP 3.0版分组方案,在骨科、泌尿等6个疾病大类中首次为“机器人辅助手术”细化9个独立分组,从支付规则层面承认这类手术的特殊成本结构,给医院开展相关手术提供了清晰正向的医保支付预期。
叠加“十四五”规划配置证截至2026年2月末已发放超480张、剩余不足80张,后续“十五五”配置额度有望进一步放开,整个行业的政策环境已从过去的单品鼓励研发,转向全链条支持临床使用的全新阶段。
这一系列变化正在向全行业传递清晰信号:监管层的关注重点已经从设备研发和装机数量,延伸到真实世界服务量、设备获取模式和临床运行效率,手术机器人产业的商业化闭环正在全面形成。
对企业而言,租赁模式推动行业从一次性设备销售转向长期服务交付,医保收费规则全面打通后,市场下沉速度将明显加快,资源将逐步从头部三甲医院向二级医院和基层医疗机构渗透;对医院而言,“以租代购”直接降低了手术机器人的入院门槛,北京积水潭医院的实践已经验证了这一模式的价值:该院2025年依托自有9台机器人完成骨科手术6000余例,随着4台租赁机器人加入,2026年上半年机器人手术量已突破4000例,全年预计可达8000例。
从市场空间看,中国手术机器人市场规模已从2019年的27.1亿元增长至2024年的71.8亿元,预计2033年将达到约1020亿元,即便如此,目前国内骨科机器人辅助手术渗透率仍不足1%,增长潜力依然巨大。
参考美国市场70%的手术机器人装机量通过租赁渠道落地、直观医疗2026年二季度新增设备投放中经营租赁占比达到54%的成熟经验,国内以北京为代表的租赁试点,正在为整个手术机器人行业打开一条更可持续的规模化落地路径。
从北京首次完整披露市属医院手术机器人的保有量、服务量与租赁落地数据,到全国层面统一机器人手术收费规则、DRG 3.0版本首次单独设立机器人辅助手术病组,整个行业正在走完从“技术验证”到“商业闭环”的关键一跃。过去困扰医院的高值设备采购资金门槛、运维成本压力,困扰厂商的一次性销售回款压力、后续服务脱节问题,都正在被“按需采购、购买服务”的租赁模式逐步消解。
当北京的试点经验向全国复制,叠加国产设备价格下探、医保支付规则持续清晰,国内手术机器人行业接下来的核心竞争,早已不再是比拼谁先造出一台样机,而是比拼谁能把长期临床服务能力做深做透,在渗透率不足1%的广阔市场里,真正把一台台设备的开机率、手术量做上去,最终让更多普通患者能接触到精准、微创的机器人辅助手术。