2026年11月17日,迈普医学(301033.SZ)披露并购重组实施进展:公司以约3.35亿元收购广州易介医疗100%股权,新增739.70万股将于11月19日上市。标的资产已于10月14日完成过户。
此次交易包括约3.01亿元股份对价及3379万元现金对价,股份发行价格为40.70元/股。迈普医学通过并购正式进入神经介入器械市场,业务从神经外科植入耗材延伸至脑血管介入治疗。
这笔并购于2025年启动,2026年7月获得证监会同意注册。根据最新公告,标的资产交割已完成,现金对价支付和募集配套资金等后续事项仍在推进。
# 花3.35亿元,买下一家什么样的公司?
易介医疗成立于2020年,主要从事神经介入器械研发、生产和销售,产品覆盖脑血管介入手术的通路建立、血栓抽吸、血管扩张等环节。
公司已经形成导管、球囊、导丝、支架四类技术平台。根据此前交易文件及企业披露,易介医疗已有15款产品取得医疗器械注册证,其中11款实现规模化销售。主要产品包括:
●通路类: Easyport远端通路导管、EasyRadial输送导管、EasyMax Pro支撑导管、神经血管导丝等。
●治疗类: Speedpass血栓抽吸导管、Speedflate颅内球囊扩张导管及大口径抽吸导管等。
●外周介入: 外周血栓抽吸导管等产品,正在拓展神经介入以外的血管介入业务。
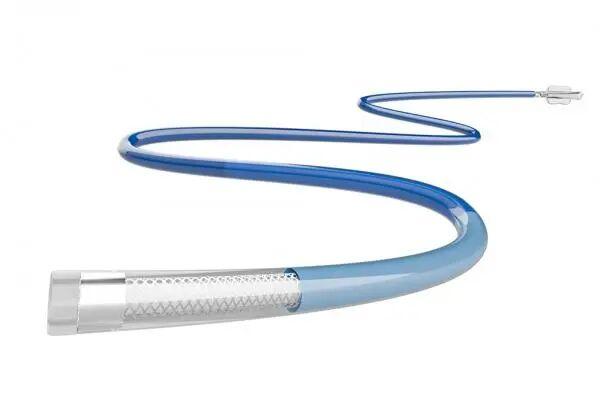
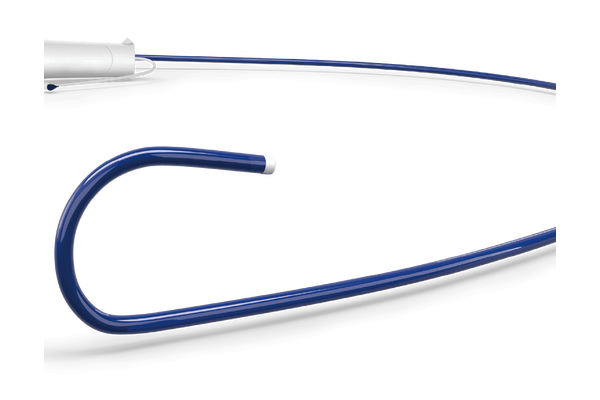
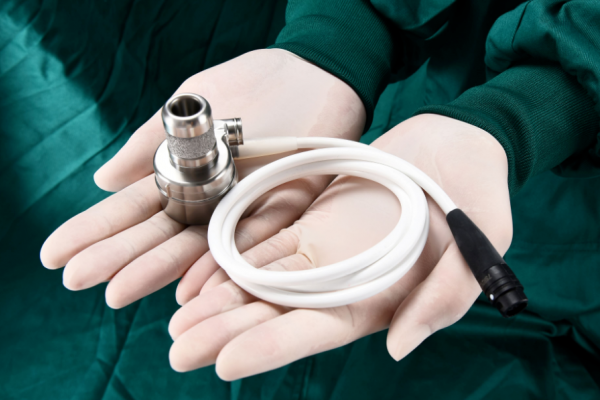
图注:易介医疗远端通路导管,是其神经介入通路类产品之一。
从经营数据看,易介医疗已经形成销售收入,但仍处于亏损期。
2023年至2025年,公司营业收入分别约为1189万元、2419万元、4641万元,连续两年接近翻倍;同期净亏损分别约为2812万元、2267万元、1177万元,亏损逐步收窄。
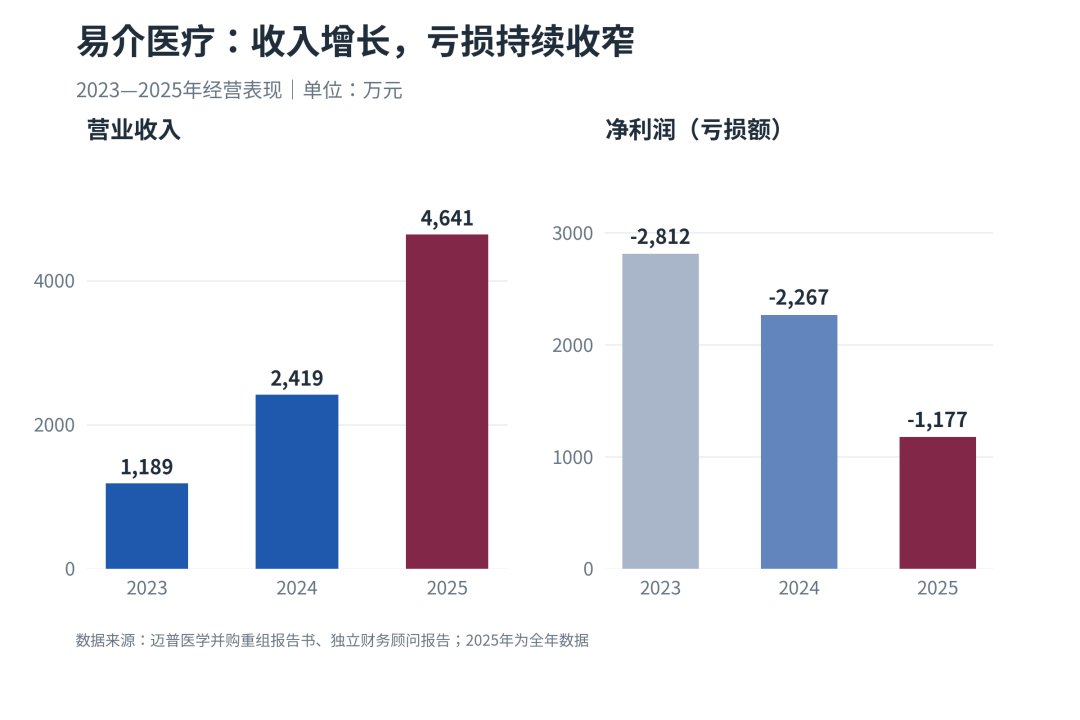
图注:易介医疗2023—2025年营业收入增长及亏损收窄情况。
最新交易材料显示,2026年1—5月,易介医疗收入1813.23万元,同比下降3.35%;净亏损333.53万元,上年同期亏损450.59万元。同期毛利率为65.47%,较上年同期提高3.59个百分点。
易介医疗目前已经进入商业化扩张阶段。公司官网披露,产品覆盖国内300余家医院、20多个国家。
# 为什么收购一家尚未盈利的企业?
迈普医学原有业务集中于神经外科植入耗材,包括人工硬脑(脊)膜补片、颅颌面修补及固定系统、可吸收止血材料、硬脑膜医用胶等。
2025年,公司实现营业收入3.69亿元、归母净利润1.13亿元。2026年前三季度收入约2.94亿元,同比增长18.09%;归母净利润约9040万元,同比增长19.18%。
其主要产品应用于开颅手术。易介医疗的产品则覆盖脑血管介入手术,可以补充迈普医学此前缺少的精密介入器械技术及产品线。
这笔交易主要涉及三个方面的业务整合:
产品补充。 迈普医学原有神经外科植入耗材,易介医疗拥有导管、导丝、球囊和血栓抽吸等产品。两家公司的客户均涉及神经外科相关临床科室,有一定渠道协同空间。
技术扩展。 迈普医学原有可降解生物材料和植入器械技术,易介医疗积累了复合导管制造、薄壁导管、抽吸导管等工艺。并购后,上市公司将拥有生物材料和血管介入两类制造技术平台。
海外销售。 迈普医学此前已建立海外经销网络,覆盖全球100多个国家和地区。交易文件显示,易介医疗此前已经通过迈普医学德国子公司开展部分海外销售,2025年前11个月相关销售收入为43.41万元。双方在并购前已有业务合作基础。
# 3.35亿元的交易价格怎么算?
按易介医疗2025年收入4640.65万元计算,本次交易价格约为其当年收入的7.2倍。
对于一家仍然亏损的器械企业,估值主要依赖未来收入增长、盈利改善和技术资产价值。
迈普医学此前披露的收益法评估模型预计,易介医疗2026年收入约7708万元、2027年约1.17亿元、2028年约1.58亿元,并假设2027年开始盈利。这些属于交易评估使用的未来经营预测,实际结果仍需后续财报验证。
本次重组也将对上市公司财务结构产生影响。此前公布的备考数据显示,交易能够增加上市公司资产和营业收入,但易介医疗尚处亏损期,短期内可能摊薄上市公司每股收益。
此外,交易构成关联交易。新增739.70万股分别由10名交易对方取得,根据不同主体和持股取得时间,适用12个月或36个月等不同限售安排。本次重组不改变迈普医学实际控制权。
目前,迈普医学已拥有盈利的神经外科植入耗材业务,并通过并购取得神经介入产品和研发平台。易介医疗后续的收入增长、盈利转正,以及双方产品和渠道的整合进度,将成为衡量这笔3.35亿元交易效果的重要经营指标。