在国内,脉冲电场消融几乎等同于房颤。波士顿科学的FARAPULSE打开市场后,国产企业快速跟上,PFA成了心血管介入最受关注的赛道之一。近日,一家美国公司用1.3亿美元D轮融资给出了另一个答案:这套能量可以做别的事。
这家公司叫Galvanize Therapeutics,总部在加州红木城。它没进房颤,把同一套脉冲电场平台做进了肿瘤软组织消融,并在美国跑出了商业化数据。它的中国全资子公司在上海,已经默默做了三年多临床。
01 14个月两轮2.3亿美元,钱花在哪
2026年11月16日,Galvanize宣布完成1.3亿美元D轮融资,约合人民币8.7亿元,本轮超额认购。领投方HealthQuest Capital专注商业化阶段的医疗企业,奥林巴斯旗下Olympus Innovation Ventures与Braidwell首次进入,Sofinnova、Norwest、Ally Bridge、Fidelity、T. Rowe Price等现有股东继续跟投,HealthQuest创始人Garheng Kong加入董事会。
公司2025年9月刚完成1亿美元C轮,14个月两轮合计2.3亿美元,约15.3亿元人民币。一家还没拿到肿瘤适应证的公司能连续两轮拿到这个量级的钱,资金去向写得很清楚:扩张在售产品的商业化、积累临床证据、开发下一代平台。
02 AIiya:绕开房颤,从软组织消融切进肿瘤
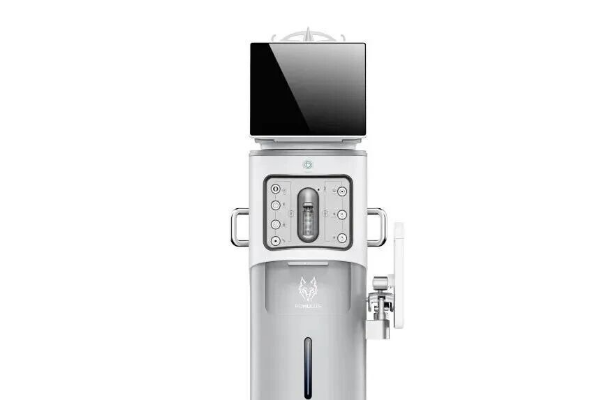
Aliya的原理不复杂。高电压、短时程的电脉冲打在细胞膜上,形成不可逆孔道,诱导非热性的调控性细胞死亡。射频和微波靠温度把组织烧掉,它不靠加热,对血管、气道这类结构的破坏更小。公司也提到消融后可能释放抗原、激活免疫,同时承认这一获益尚未确立。
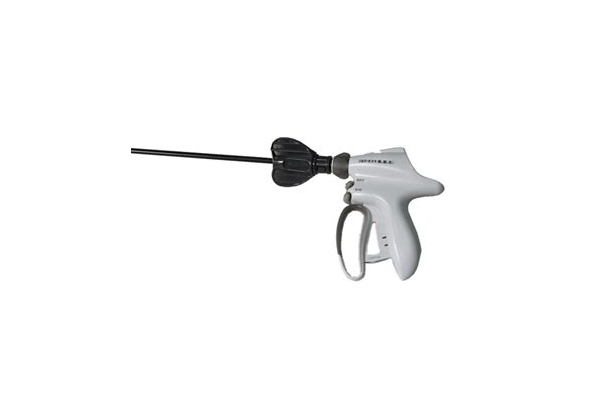
多数企业把PEF投向房颤,Galvanize选了外科软组织消融。Aliya用两根针覆盖两条入路。19G消融针经皮穿刺,在影像引导下进入靶组织,对应介入放射;21G的INUMI Flex柔性针走内镜工作通道,可以和活检接在同一台手术里,对应介入肺病和消化内科。
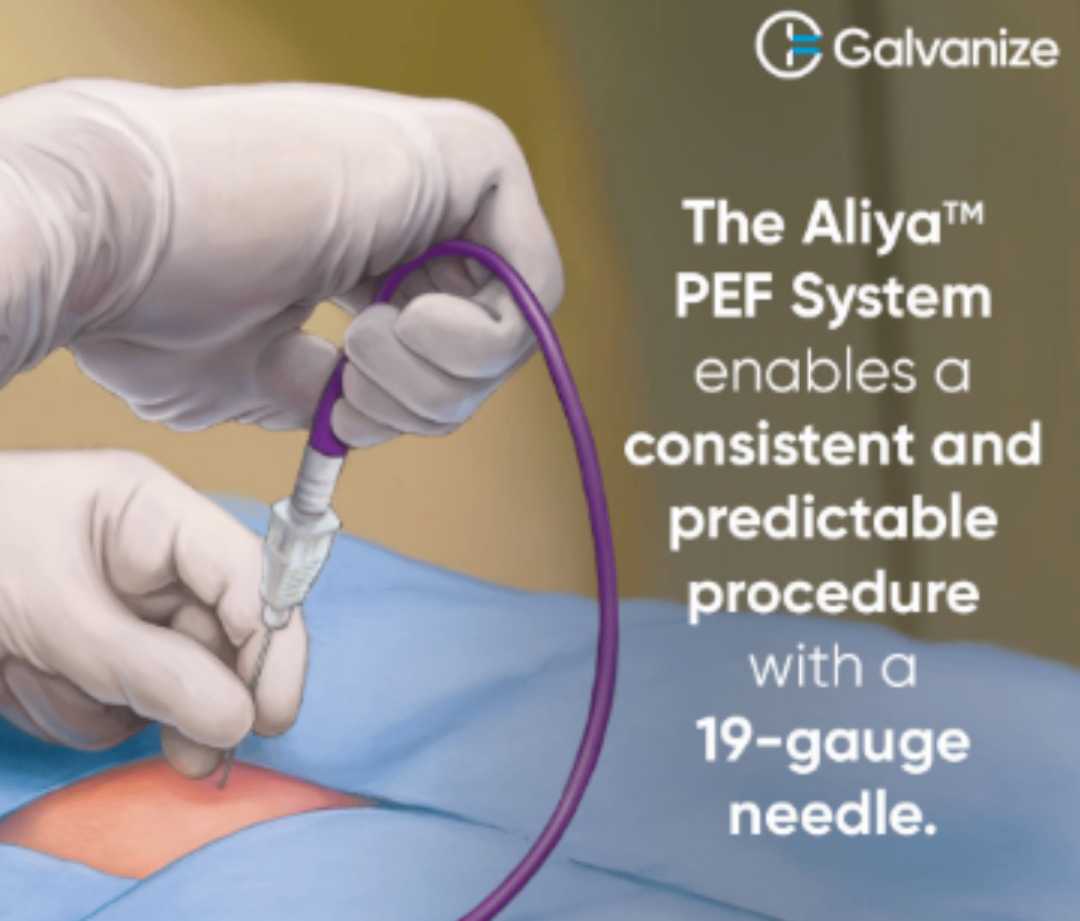
今年5月,新一代Aliya EX发生器拿到FDA 510(k)许可,最大消融直径增至上一代的2倍,单次消融体积最高提升约7倍。8月完成首批商业化操作,经皮那台在杜克大学医学院放射科,内镜那台在Eisenhower Health的介入肺病团队。
03 160家医院、4000例,商业化已经跑起来了
商业化数据比融资数字有说服力。截至今年8月,Aliya进入超过160家医院、250余名医生手中,累计完成3500余例消融,到11月融资公布时超过4000例。PROPEL登记研究入组超过300名患者,围绕机制与临床结局的同行评审论文超过40篇。从产品结构看是设备加耗材:发生器装机,一次性消融器械跟着手术量走。
Aliya在美国的许可范围只有软组织外科消融,没有特定肿瘤适应证。免疫激活这类更远的设想,仍要靠PROPEL慢慢积累。
04 奥林巴斯在布什么局
2025年12月,奥林巴斯设立规模1.5亿美元的二期风险基金,一期是5000万美元,投向写明消化道、泌尿、呼吸三条线,目标之一是储备并购和合作机会。
把Galvanize的产品放进去,这笔投资就说得通了。Aliya的内镜入路针接得上奥林巴斯的内镜业务,另一条在研管线RheOx用脉冲电场经支气管镜处理慢性支气管炎,正落在呼吸赛道。RheOx在美国还在临床研究阶段,中国研究已经做到12个月随访。
公司董事长兼CEO是Doug Godshall。他做过HeartWare的CEO,这家公司2016年被美敦力以约11亿美元收购;之后执掌Shockwave Medical,2024年被强生以约131亿美元企业价值收购。两次把能量平台公司交到巨头手里的人,现在做第三家。
05 中国这半边:澍能医疗已经跑了三年多
值得关注的是Galvanize在中国的布局。它在中国没有停留在设一个销售办事处,2021年底就组建了一家能独立研发、独立做临床的公司。
这家公司叫澍能医疗,全称上海澍能医疗科技有限公司,英文名Energenx Medical,2021年12月注册在上海闵行,由Galvanize与生命科学投资机构Apple Tree Partners共同参与组建。创始人兼CEO周峥嵘2011年作为首位员工参与创建美敦力上海创新中心,后来获提名美敦力全球技术院士,转任美敦力大中华区业务负责人。
2023年5月,澍能拿到Galvanize脉冲电场技术在大中华区的独家许可,成为其在华唯一的战略合作伙伴,可以按中国医生和患者的需求独立研发,形成自主知识产权。2025年9月两家公司合并,澍能成为全资子公司,继续在中国独立运营,行远致同担任独家财务顾问。
产品端,治疗COPD伴慢性支气管炎的RheOx在2023年1月进入国家药监局创新医疗器械特别审查程序,用于肺癌的SynerGenx在2024年11月进入同一通道。
临床进度比外界以为的快。RheOx China由北京大学第一医院牵头,7家中心参与,注册号NCT05641207。今年9月中华医学会呼吸病学年会上,王广发教授公布12个月随访结果,CAT和SGRQ评分的改善幅度达到相应最小临床意义差值的5.5倍以上,超过90%的患者获得临床获益,97%的不良事件为轻中度,没有器械或操作相关的严重不良事件。
肺癌方向由上海市胸科医院孙加源教授团队主导,经支气管途径消融不适合或拒绝手术、放疗的早期非小细胞肺癌。今年5月美国胸科学会年会首次报告16例患者、22个病灶,6个月完全消融率100%;8月AABIP年会更新到33例患者、41个病灶、43次消融,完成6个月随访的25例中,完全消融率患者水平96.0%、病灶水平96.9%,只有1例1级气胸。
手术靠形状感知支气管镜机器人引导,术中CBCT确认位置。11月进博会期间,直观复星、GE医疗和澍能联合发布肺癌精准诊疗一体化方案,把导航、影像、局部治疗接成一条路径。
值得注意的是这个结构本身。多数外资器械公司在中国走“总部研发、中国注册、代理销售”的轻资产路径,澍能是少见的例外:全资子公司、独立研发、独立临床,外加一套覆盖电外科设备和耗材设计、开发、生产、服务及分销全流程的BSI ISO 13485质量体系,2025年底又通过国家高新技术企业认定,50余项专利形成独立知识产权。这些资质不直接等于市场份额,但构成了一套可审计、可扩展的本土化基础设施——如果Galvanize要把Aliya或RheOx的中国版本推向亚太其他市场,澍能的制造和质量体系是可以承接的支点。
06 国内的三种情况,和一条可参考的路径
国内做脉冲电场的公司,眼下是三种情况。
心脏电生理走得最快。艾科脉、北芯医疗的PFA系统陆续获批,2026年8月波士顿科学上海临港工厂生产的新一代FARASTAR主机也拿到注册证。入局者变多,节奏加快,产品差异化和成本控制开始决定谁能留在桌上。
肿瘤消融刚起步。2024年11月睿笛生物的陡脉冲治疗设备与消融针经创新通道获批,用于肝脏恶性实体肿瘤,此前已获FDA突破性器械认定。2026年迈得诺旗下景途医疗的陡脉冲治疗仪与电极针取得三类证,注册证号为国械注准20263091309和20263091302。产品有了,商业化还在早期。
外资在华的独立主体是第三种。技术来自母公司,临床和注册在中国做,团队本地化,最后并入全球平台,澍能是现成的样本。
三种情况的差别落在证据的产地。Galvanize用软组织消融的宽口径许可先把产品送进医院,肿瘤适应证留给登记研究慢慢长;同一台发生器换不同的针,术者基数随入路扩张。澍能把RheOx China和肺癌研究放在中国完成,这些数据既是国内注册的基础,也是和母公司谈分工的筹码。国内的肿瘤PEF企业眼下大多停在拿证这一步,接下来要回答同样的问题:许可写多宽,入路做几种,证据在哪里做。
脉冲电场能长成多大的平台,取决于它进多少个科室。房颤是眼下最大的市场,也是竞争最密的一处;介入放射、介入肺病这些场景渗透率还低,术者习惯尚未形成。Galvanize的160家医院、4000例手术,加上澍能在中国完成的两组临床研究,说明这条路已经过了概念阶段。接下来的分水岭在于,谁先把第二个科室的术式标准写出来。