2026年10月21日,全球医疗健康巨头雅培(Abbott)宣布,将年销售额约85亿美元的营养业务分拆为一家独立上市公司,预计2027年底前完成。
分拆后,雅培将主要保留医疗器械、诊断和成熟药品三大业务,预计年销售额约420亿美元。医疗器械将继续成为雅培最大的业务板块,收入占比有望超过50%。这是雅培继2013年分拆创新药业务、成立艾伯维(AbbVie)后,又一次重大业务结构调整。
雅培近年来的业务重组呈现出明确方向:扩大医疗器械和诊断业务,逐步形成以技术创新、临床应用和医疗机构需求为核心的业务组合。
2026年3月,雅培完成对癌症诊断企业Exact Sciences的收购,交易企业价值约230亿美元。7个月后,又宣布分拆营养业务。1450亿!雅培完成重磅收购
这两项交易涉及的业务规模均达到数十亿美元。结合2025年财报,医疗器械业务收入同比增长12.6%,营养业务仅增长0.4%;两者的营业利润率分别为33.7%和18.4%。增长速度、盈利能力、客户结构和资本投入方式的差异,为理解雅培此次分拆提供了依据。
# 医疗器械已经成为雅培最大的业务
雅培成立于1888年,长期经营医疗器械、诊断、药品和营养业务。
2013年分拆艾伯维后,雅培保留了医疗器械、诊断、营养和成熟药品四大板块,并通过持续并购扩大医疗器械规模。其中,两笔重要交易奠定了雅培在心血管医疗器械领域的市场地位:
● 2017年,约250亿美元收购圣犹达医疗(St. Jude Medical),获得心律管理、电生理、心力衰竭和神经调控等产品组合。
● 2017年,约53亿美元收购美艾利尔(Alere),扩大即时诊断业务,并强化传染病及其他快速检测领域的产品组合。
此后,雅培继续布局结构性心脏病、电生理和糖尿病管理领域,并通过产品迭代扩大收入规模。2025年,雅培医疗器械业务收入213.87亿美元,同比增长12.6%,约占集团收入的48.4%;营养业务收入84.51亿美元,同比增长0.4%,约占集团收入的19.1%。
2026年前三季度,这种增长差异继续扩大。
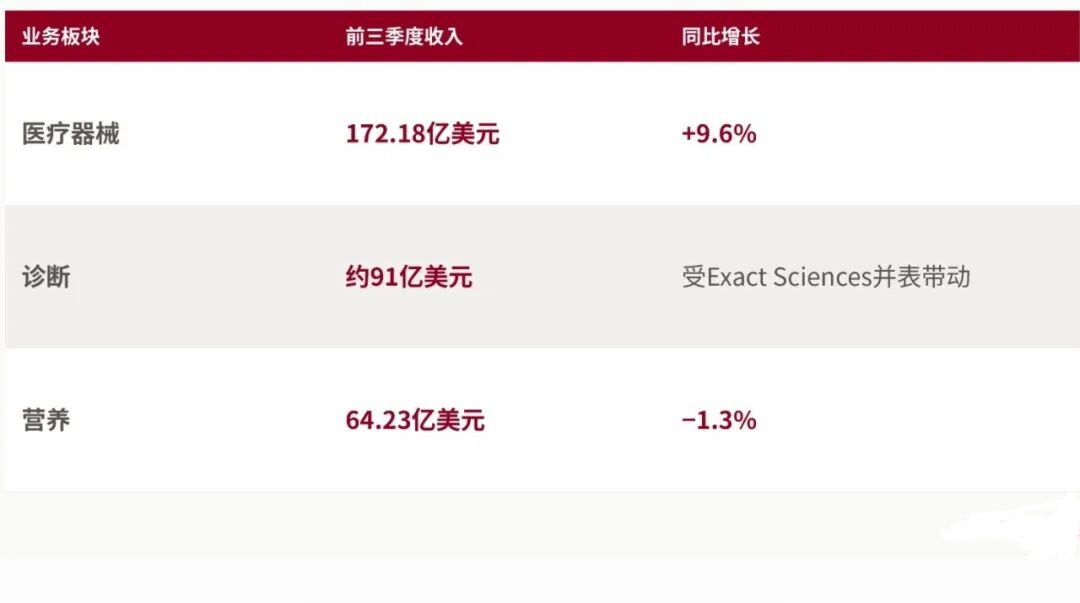
其中,雅培医疗器械业务在2026年第三季度实现收入58.26亿美元,同比增长6.9%;营养业务收入22.62亿美元,同比增长5.1%,在连续疲弱后出现恢复。从全年经营趋势看,医疗器械业务仍保持更高的增长速度。医疗器械收入的增长主要来自连续血糖监测、心血管介入、电生理和结构性心脏病等产品。
2025年,雅培连续血糖监测(CGM)产品收入达到76亿美元,是医疗器械业务的重要增长来源。2026年第三季度,糖尿病管理业务收入21.85亿美元,电生理业务收入8.73亿美元,血管介入业务收入7.86亿美元,心律管理业务收入7.52亿美元。
这些业务面向不同的临床需求,既有以FreeStyle Libre为代表的持续监测产品,也有用于心脏介入治疗的植入器械、导管及手术相关设备。
# 医疗器械利润率33.7%,营养业务18.4%
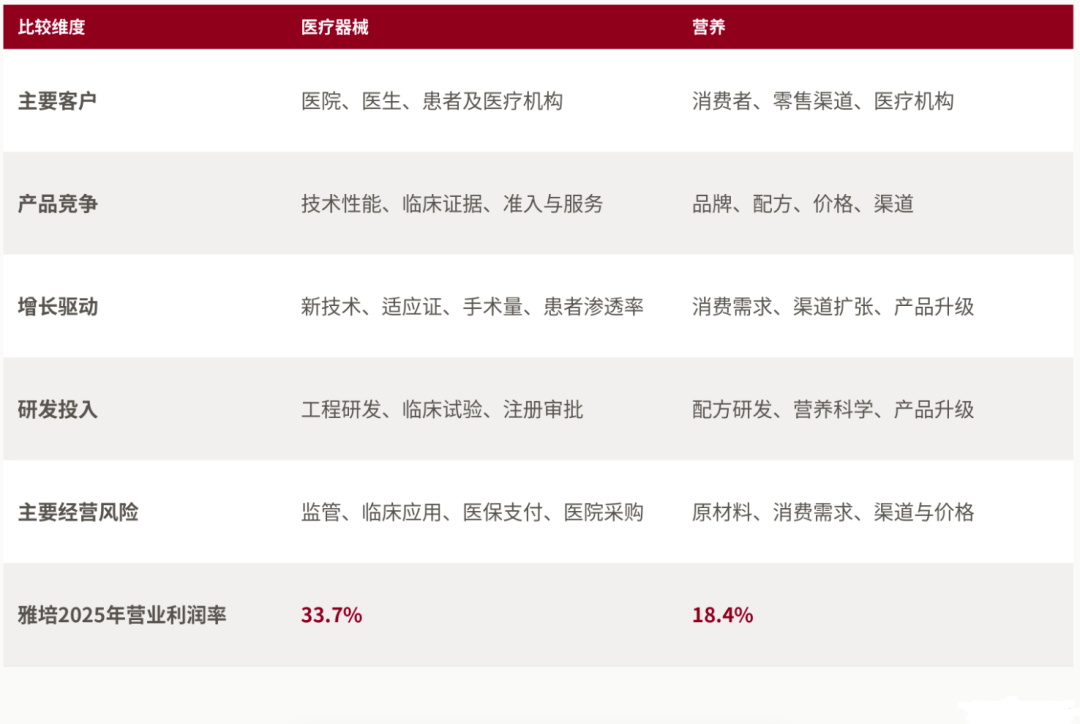
收入增长之外,两类业务的盈利能力也存在明显差异。根据雅培2025年年报,医疗器械业务的营业利润率达到33.7%,营养业务为18.4%,相差15.3个百分点。从2023年至2025年,医疗器械业务营业利润率由31.4%提升至33.7%;营养业务由16.4%提升至18.4%。
上述营业利润率为雅培财报披露的业务板块口径,用于比较业务自身的盈利能力,不能直接等同于集团合并报表的营业利润率。差异与两类业务的产品特征、定价方式、技术壁垒及销售体系有关。
医疗器械业务以医疗技术、临床证据、产品性能和监管准入为核心竞争要素。
以心血管介入业务为例,产品研发通常涉及材料工程、机械设计、临床试验和注册审批。企业完成产品上市后,还需要通过医生培训、临床研究和医院推广实现商业化。部分设备通过装机进入医院,随后持续产生相关耗材、配件或维护收入;植入器械和一次性介入耗材则直接跟随手术量形成销售。
雅培的连续血糖监测业务也是类似的持续性收入模式。用户需要定期更换传感器,形成重复购买需求。其市场规模与患者渗透率、支付覆盖、产品性能和渠道布局有关。相比之下,雅培营养业务虽然包含医学营养产品,但整体更接近品牌消费品与健康营养业务。
其产品主要依靠品牌认知、渠道覆盖、消费者购买、产品配方和价格竞争实现销售。成本结构受到乳制品、蛋白质、包装、生产制造、物流及渠道推广等因素影响。
两类业务还存在不同的增长方式:
当然,医疗器械内部同样存在差异。雅培的部分产品面向医院采购,部分直接服务患者;部分依靠手术耗材收入,部分依靠持续监测产品形成销售。但整体而言,医疗器械和营养业务的经营管理、产品研发与资源配置需求已经有明显区别。
分拆后,雅培将更集中于医疗器械与诊断雅培在10月21日的公告中表示,分拆后保留的医疗器械、诊断和成熟药品业务,具有较高的增长潜力和技术创新驱动特征。公司预计分拆将改善保留业务的收入增长和利润率结构。
其最新经营数据为这一判断提供了基础。2026年第三季度,雅培总收入130.13亿美元,同比增长14.5%。四大业务中,医疗器械贡献58.26亿美元,诊断贡献33.05亿美元,两项业务合计收入91.31亿美元,约占总收入的70.2%。若以本季度各板块收入计算,并剔除营养业务,医疗器械和诊断合计约占其余业务收入的84.9%。
因此,分拆后雅培的收入结构将更明显地集中在医疗器械和诊断领域。
而在资本市场上,不同业务通常具有不同的估值依据。医疗器械企业的估值往往关注产品创新能力、市场空间、临床渗透率、收入增长、毛利率及长期竞争优势;营养企业则更多关注消费增长、品牌价值、渠道效率、盈利能力和现金流。
当两类业务由同一家上市公司经营时,投资者需要对不同商业模式进行综合估值。分拆可以让两家公司分别展示自身增长、利润及资本开支情况,也让管理层按照不同的业务周期制定投资计划。
雅培此次公告明确表示,分拆后的两家公司将分别制定增长战略和资本配置计划。不过,分拆也有成本,包括组织调整、IT及供应链体系分离、独立上市费用等。雅培尚未披露全部相关费用。
# 今年230亿美元收购,进一步扩大癌症诊断
雅培此次分拆,距离其完成大型诊断业务收购仅约7个月。2025年11月,雅培宣布收购美国癌症诊断企业Exact Sciences,交易股权价值约210亿美元,包含净债务的企业价值约230亿美元。交易于2026年3月23日完成。
Exact Sciences的主要产品包括:
● Cologuard:用于结直肠癌筛查的非侵入性粪便DNA检测。
● Oncotype DX:主要用于部分乳腺癌患者治疗决策的基因检测。
● Cancerguard:用于多癌种早期检测的血液检测产品。
Exact Sciences的加入,使雅培的诊断业务从常规实验室检测、分子诊断和即时检测进一步扩展至癌症筛查、分子诊断及精准医疗。
2026年第三季度,雅培癌症诊断业务收入9.68亿美元。该季度诊断业务整体收入同比增长46.7%,主要受到Exact Sciences并表的推动。按包含收购业务同期可比收入的口径,诊断业务增长6.4%;其中癌症诊断业务可比增长13.8%。
这也显示了大型并购对雅培财务报表的影响:企业能够迅速获得成熟的产品、技术、客户资源和业务收入,但同时需要承担交易融资、业务整合及后续资本投入。
此次Exact Sciences收购,雅培主要通过债务融资完成。根据2026年第二季度SEC文件,公司为收购发行了约200亿美元长期债务。一方面,雅培投入巨额资金进入癌症诊断领域;另一方面,准备将增速较慢、业务特征明显不同的营养板块独立运营。
两项动作共同改变了雅培未来的收入来源和资本配置结构。
# 营养业务增长放缓,也是现实背景
雅培此次拟分拆的营养业务,包括Similac婴幼儿配方奶粉、PediaSure儿童营养、Ensure成人营养、Glucerna糖尿病营养等品牌。业务拥有约1.6万名员工、14个生产基地,年销售额约85亿美元。2025年,营养业务收入同比增长0.4%;2026年前三季度收入同比下降1.3%。
近几年,美国婴幼儿配方奶粉业务还受到2022年产品召回、工厂停产、市场份额变化及相关诉讼的影响。2026年8月,雅培同意支付约6.7亿美元,和解部分涉及早产儿配方奶粉的诉讼;9月,又与美国司法部达成约3.85亿美元的民事和解。相关诉讼及供应链事件增加了业务经营的不确定性。雅培对有关产品责任指控提出异议,和解并不等于承认相关违法或责任。
这些事项构成了营养业务近年来的经营背景。不过,雅培此次公告将分拆的主要理由表述为两类业务具有不同的增长和资本配置需求,并未将诉讼列为直接分拆原因。值得关注的是,雅培预计新营养公司将具有独立的品牌组合、管理团队和经营战略,由现任集团高管Daniel Salvadori担任首席执行官。
分拆将采取向现有雅培股东分配新公司股票的方式,预计2027年底前完成,仍需完成必要的监管及董事会程序。
# 从艾伯维到今天,雅培不断调整业务边界
雅培历史上最重要的一次分拆发生在2013年。当时,雅培将创新药业务独立为艾伯维,使两个公司分别围绕创新药研发与多元化医疗健康业务开展经营。此后,雅培通过收购圣犹达医疗、美艾利尔,以及今年的Exact Sciences,进一步扩大医疗器械和诊断业务。
此次营养业务分拆,则将2013年形成的四大业务架构,调整为医疗器械、诊断和成熟药品三大业务架构。按照雅培公告,分拆后的公司预计年销售额约420亿美元,拥有约10.6万名员工;独立营养公司预计年销售额85亿美元、员工约1.6万人。
雅培管理层表示,分拆能够让两家公司在各自市场采取不同的增长策略。公司预计,保留业务将具有更快的销售增长和更高的利润率水平。雅培同时明确,分拆计划不影响现有2026年业绩指引。
在10月21日公布的第三季度财报中,雅培将2026年全年可比收入增长预期调整为约6%,此前预期为6.5%—7.5%。
这一调整说明,业务重组之外,医疗器械和诊断业务自身的产品增长、市场竞争及收购整合,仍将决定雅培未来的经营表现。