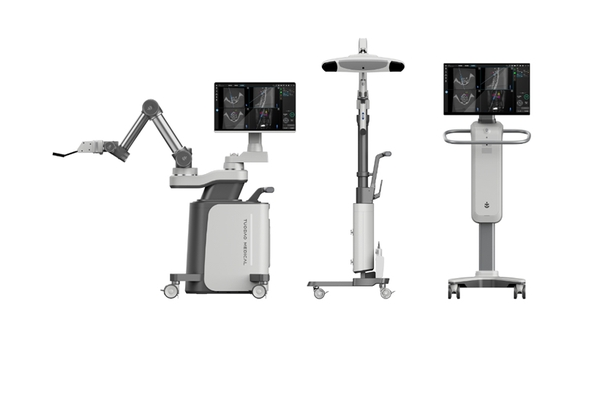
近日,天智航(688277.SH)交出 2026 年第三季度报告。这份财报呈现出明显的分化:第三季度单季营业收入 7126.58 万元,同比增长 14.64%,归母净亏损 2541.96 万元,较上年同期的 5650.74 万元收窄约 55%;但拉长到前三季度,营业收入 1.7653 亿元,同比下降 5.84%,归母净亏损 9552.55 万元,扣非后净亏损 1.2271 亿元,经营活动产生的现金流量净额 - 1.4875 亿元。
单季 “减亏” 与累计 “营收下滑”,勾出了这家 “骨科手术机器人第一股” 最真实的处境:
亏损已是常态,如今连增长也开始动摇。而把这份季报放回产业坐标系,它折射出的并不只是一家公司的经营起伏,而是整个手术机器人赛道从 “技术溢价” 滑向 “价格竞争” 的行业拐点。
天智航的亏损不是某一年的意外,2021 年至 2025 年,公司归母净利润分别为 - 7993.32 万元、-1.1058 亿元、-1.5639 亿元、-1.2113 亿元、-1.8275 亿元;2025 年净利率 - 70.22%,2026 年三季度末未分配利润已累积至 - 8.3088 亿元。
而其亏损背后至少叠加了五重压力:
● 其一,商业模式尚未形成可重复的收入来源。2025 年公司营业收入 2.79 亿元,其中骨科手术导航定位机器人 1.6017 亿元,占主营收入 58.82%;配套设备及耗材 7296.84 万元,占 26.79%;技术服务 3916.77 万元。
设备一次性销售收入仍是绝对主力,而行业里真正赚钱的耗材复购、维保服务,在国产厂商收入中占比普遍只有百分之十几,远低于直觉外科耗材与服务合计超过 75% 的水平。
更值得注意的是 “卖服务” 这条转型路正在收缩,2025 年技术服务收入同比下滑 8.82%,2026 年上半年仅 396.08 万元,而整机收入为 5434.86 万元、配套设备及耗材 2923.36 万元。公司着力推广的 “购买技术服务” 模式,目前仍在北京等地试点,尚未形成规模化收入。
● 其二,价格体系下行直接侵蚀毛利。2025 年机器人产品毛利率 73.51%,同比减少 6.81 个百分点,公司解释为 “销售收入直销占比较上年同期有所减少”—— 经销比例上升意味着出厂价让渡,毛利率随之下台阶。2026 年前三季度综合毛利率再降 4.12 个百分点,说明让价仍在继续。
● 其三,费用刚性远高于收入弹性。前三季度销售费用仍有 8738 万元,管理费用 6248 万元,合计 1.5 亿元,相当于营业收入的 85%;加上研发费用 8110 万元,三项费用合计已是收入的 1.5 倍。这类公司很难靠压缩费用实现盈利,只能靠收入放量摊薄,而收入恰恰在下降。
● 其四,高研发强度与收入下滑形成反向拉动。研发投入占营收比重从 2025 年的 49.83% 升至 2026 年前三季度的 58.75%;2026 年上半年更达 74.45%。同期研发人员由 121 人降至 109 人,资本化率由 5.82% 升至 22.78%。研发金额上升、人员收缩、资本化率提高,实际是 “保投入、压人力、把部分成本移到未来摊销” 的组合,短期改善利润表,长期累积摊销压力。
据行业研究数据,全球手术机器人市场规模由 2025 年的 111.5 亿美元增至 2026 年的 135.2 亿美元,年复合增长率约 21.3%。国内市场 2025 年公开招投标成交 456 台、31.9 亿元,双创历史峰值。
但 2026 年上半年,画面变了:全国成交 170 台,台数基本稳定,单台成交均价却由上年同期的约 754 万元降至约 544 万元,一年回落近三成。骨科机器人以 37.3% 的金额占比首次超过腔镜,成为招采金额第一大赛道 —— 这原本是天智航的主场,可 “金额第一” 的背后,是单价的大幅下修。
这就是当前行业的核心矛盾:装机台数在增长,单台价值在缩水,行业规模的增长越来越依赖 “以价换量”。对上游零部件成本刚性、下游议价能力弱势的中游整机厂而言,这种增长是 “有收入没利润” 的增长。
2026 年 1 月,国家医保局印发《手术与治疗辅助操作类医疗服务价格项目立项指南(试行)》,按机械臂参与程度分设导航、参与执行、精准执行三档,湖南落地价格区间分别为 1800—3600 元、5000—12000 元、16000—26000 元;9 月 2 日,DRG/DIP 3.0 版方案发布,机器人辅助手术单独成组。
收费有了依据,但同时也给 “机器人手术” 贴上了明确的价格上限,医院在采购设备时必须反向测算投资回收期,设备端的高溢价空间被进一步压缩。
骨科赛道的情况尤其典型,2025 年国内骨科手术机器人招采中标超百台、市场规模同比增长约 35%,天智航以超 40% 的份额稳居第一,中标 42 台(含技术服务装机);在脊柱与创伤装机口径下,天智航、美敦力、捷迈邦美三家合计占比约 98%,天智航一家约占 87%。
份额看似牢固,但 2025 年销售额口径中,美敦力已占 10.10%(12 台),史赛克占 7.06%(4 台),键嘉、佗道紧随其后。“一超多强” 的格局下,挑战者恰恰是带着植入物、培训体系和全球供应链进场的外资品牌。
腔镜赛道的数据最能说明问题:2026 年上半年,达芬奇中标均价由约 1962 万元 / 台降至 1597 万元 / 台,降幅 18.6%;国产品牌整体均价由 1408 万元 / 台降至 1143 万元 / 台,降幅 18.8%。台数上国产首次反超 ——27 台中 17 台、占 63%,达芬奇 10 台、占 37%;但在金额口径上,达芬奇仍占约六成份额。份额变迁轨迹也很清晰:达芬奇在华招标份额从 2023 年的约 67%、2024 年的约 51%,到 2025 年跌破半数,再到 2026 年上半年的 37%。
实际上,外资降价不是被动挨打,而是一种有底气的战术,2023 年达芬奇 Xi 实现国产化注册、首台国产化系统下线,上海产业化基地投产,“进口品牌” 变成了 “本地制造”;2026 年 7 月,国家卫健委等三部门就医用设备集采作出系统部署,明确 “国家 — 省 — 市地” 三级体系,腹腔内窥镜手术系统全面纳入省级集采,价格谈判从项目级上升到制度级。
问题在于,外资降价的 “承受力” 与国产完全不同。直觉外科的耗材与服务收入长期占营收七成以上,设备只是入口,降价让出的是 “入场券”,后续靠高频复购赚回来;国产厂商耗材收入占比只有百分之十几,设备降价让出的却是全部利润。同样是降 18%,对外资是策略性让利,对国产是生存性让利。
骨科领域的逻辑更残酷。史赛克中国总经理张绍斌对媒体直言,史赛克 “不是在存量里打价格战,而是用差异化能力把市场做大”,Mako 机器人只能配合史赛克自有假体使用,设备与植入物强绑定,机器人手术量本身就是假体带量的延伸;过去十余年,史赛克每年举办超 10 期 Mako 授证课程、累计认证超 700 名医生,并建成了亚太培训中心。
他同时点破了行业真相:“同质化一高,客户做选择时,产品本身的差异就不那么重要了,价格权重就会上升;价格一打,利润空间就更薄。”
这正是对国内企业最不利的局面:
外资用 “设备 + 植入物 + 培训 + 服务” 的闭环分摊成本、锁定客户,再用价格抢增量;国产只有设备一条腿,既没有植入物的利润池,也没有耗材复购的现金流,一旦跟进降价,就是纯粹的毛利损失。
行业总量在涨,价值却在向拥有闭环的一方集中 —— 这也是为什么国产台数份额已反超至 63%,金额份额却仍被外资握在手里。