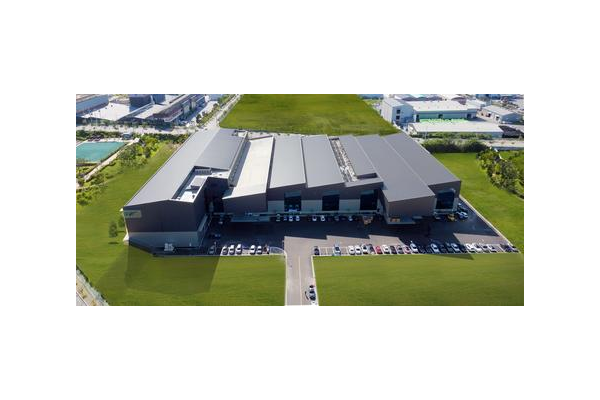
近期,据瑞可达公告及投资者关系活动记录,瑞可达在医疗器械领域的布局载体,是其全资子公司苏州瑞博恩医学科技有限公司(以下简称"瑞博恩")。在产能与体系层面,瑞博恩坐落于苏州工业园区,建立了2700 平方米 GMP 无尘无菌生产车间,并配备国家级认证实验室(CNAS),可提供可靠性、机械、电气及环境性能等全套测试服务。
公司已通过 ISO13485 医疗器械质量管理体系认证与 ISO9001 双重认证。GMP 洁净车间是介入人体的医疗器械零部件生产的准入门槛,ISO13485 则是进入国内外医疗器械供应链的"护照"——2700 平方米的洁净产能投入表明,瑞可达并非以"试水"心态进入医疗领域,而是以规模化量产为目标进行的重资产布局。
在产品层面,瑞可达自主研发的医疗连接器已形成内窥镜系列、消融系列、超声刀系列三大产品线。其中直接面向一次性内窥镜市场的产品包括:
一次性电子镜插入部:内窥镜进入人体的核心功能段,集成图像传感、照明、器械通道等多重功能,覆盖泌尿镜、膀胱镜、宫腔镜等镜种,是技术壁垒与价值量最集中的部件之一;
自制铆压蛇骨:插入部弯曲控制的关键结构件,自制能力构成差异化竞争抓手;
内窥镜精密注塑件:依托公司在连接器精密注塑领域的长期工艺积累;
光(纤)电(同轴)复合线:实现图像信号、照明光路与电源的一体化传输,是"光电混合"连接技术向医疗微型化场景的直接映射;
定制 TYPE-C 连接器:为一次性内窥镜与图像处理器之间提供标准化、高速率的数据接口,与公司在数据中心高速互联领域的信号完整性技术一脉相承。
值得注意的是,这份产品清单呈现出明显的"技术同源"特征。瑞可达是业内少数同时具备光、电、微波、高速数据、流体连接器研发和生产能力的企业。换言之,瑞可达并非跨界"再造",而是将其在通信、新能源汽车、工业领域锤炼多年的连接技术,向医疗器械这一高毛利、高壁垒场景进行了一次"降维输出"。
此外,瑞博恩已构建起行业内少有的"有源医疗器械+无源医疗器械"双模式 CDMO 能力:
有源方向覆盖一次性内窥镜、能量平台消融产品、血管类旋磨与抽吸系统等,可提供电路设计、PCBA 组装、精密线束组件、整机装配一站式服务;无源方向覆盖医用导管、精密注塑件、高分子耗材等。这意味着瑞博恩的定位已从单一零部件供应,延伸至从研发转化、样品打样、注册支持到规模化生产的 CDMO 一站式平台。
技术研发方面,瑞可达展现出持续的投入力度。2024 年公司研发投入达 1.47 亿元,同比增长 26.91%;截至 2024 年底累计获得国内外专利 328 项,其中多项专利直接应用于内窥镜设备的信号传输、液路控制等关键连接场景。公司组建了 280 人的研发中心与 50 人的工艺自动化团队,依托集团从模具制造、塑胶件加工到精密机加的垂直生产体系,构建起成本与交付效率的双重优势。
资本方面,公司此前公告拟发行总额 10 亿元的可转换公司债券("瑞可转债",代码 118060),为包括医疗在内的产能扩张与全球化布局提供资金支持。公司在国内新建重庆基地、改建泰州基地,海外已布局美国、墨西哥工厂,并推进泰国、摩洛哥工厂建设——全球化的制造网络,也为医疗业务未来服务国际整机厂商预留了产能与合规接口。
医疗连接器作为内窥镜设备的"神经节点",其性能直接影响图像清晰度、操作响应速度及设备可靠性。
相较于传统工业连接器,医疗级产品需满足生物相容性、耐消毒性、微型化等严苛要求,瑞可达通过定制化开发能力,为不同术式提供适配方案——例如面向柔性内镜的多通道连接器,可同时实现光学信号、控制指令与灌注液的同步传输。
公司在投资者关系活动中明确表示,医疗业务随着更多客户拓展已进入快速增长期。
数据显示,2025 年全球一次性内窥镜出货量超过 400 万条,市场规模超过 30 亿元,2026 年增幅有望超过 50%;多家研究机构预测,全球一次性使用电子内窥镜市场在 2026 至 2032 年间将保持约 20% 的年复合增长率。
中国市场增速更为陡峭——东北证券测算显示,2020 至 2025 年中国一次性内窥镜市场规模复合增长率高达 107.6%,2030 年有望接近百亿量级。
而从渗透率看,2025 年一次性内窥镜在全球呼吸科的渗透率仅约 20%,泌尿外科约 10%,消化内科不足 1%——低渗透率叠加确定性临床需求,意味着这条赛道远未触及天花板。
瑞可达以瑞博恩医学为支点,用 GMP 车间、ISO13485 体系、插入部到复合线缆的产品矩阵,以及 CDMO 一站式服务能力,完成了在这一赛道的基础设施建设。未来,随着内窥镜与手术机器人、智能诊疗设备加速融合,对连接器集成度与可靠性的要求只会更高——这恰是连接器龙头的主场。